株式会社オービーシステム IR説明会(2026年9月)
2026年9月24日に開催されたOSHIKABU LIVE「株式会社オービーシステム IR説明会」の内容をお届けします。代表取締役社長の豊田利雄氏が、会社概要、中期経営計画の進捗、2026年3月期の決算、2027年3月期第1四半期の実績と通期見通しを説明し、後半では視聴者から寄せられた14の質問に回答しました。
① 本日の内容
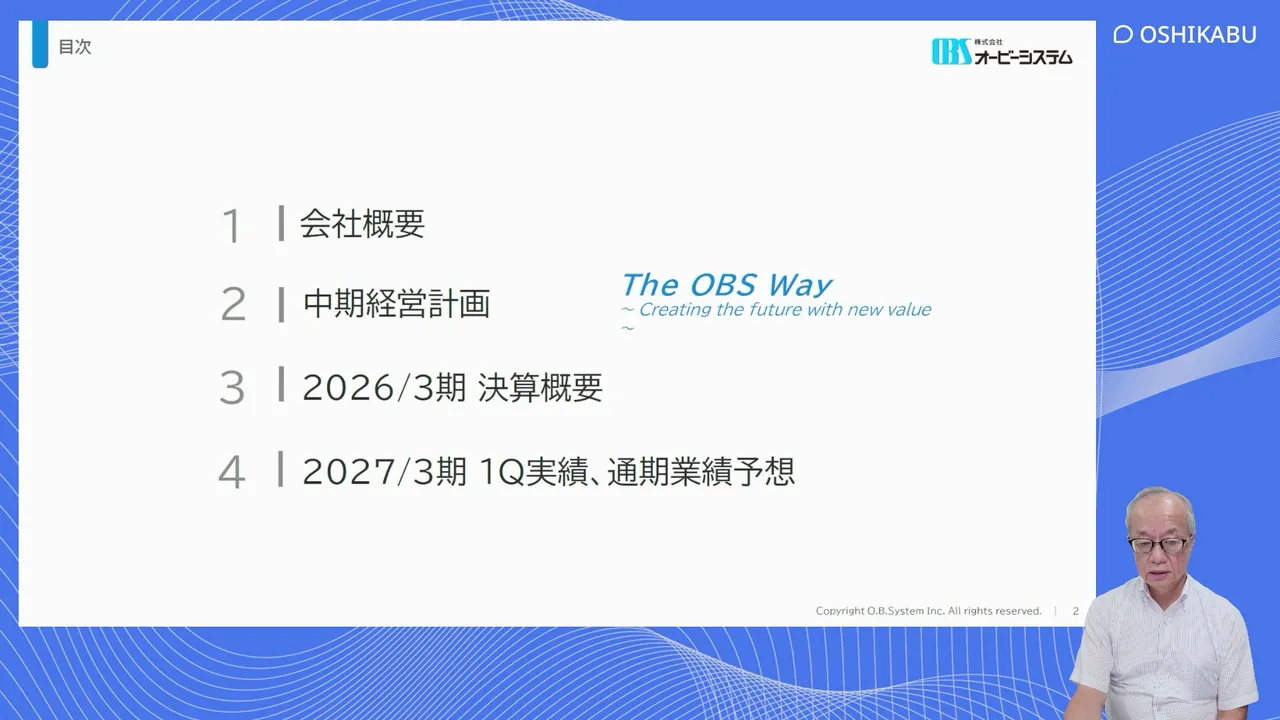
説明は「会社概要」「中期経営計画」「2026年3月期 決算概要」「2027年3月期 第1四半期実績・通期業績予想」の順に進められました。
② 会社概要とオービックとの関係
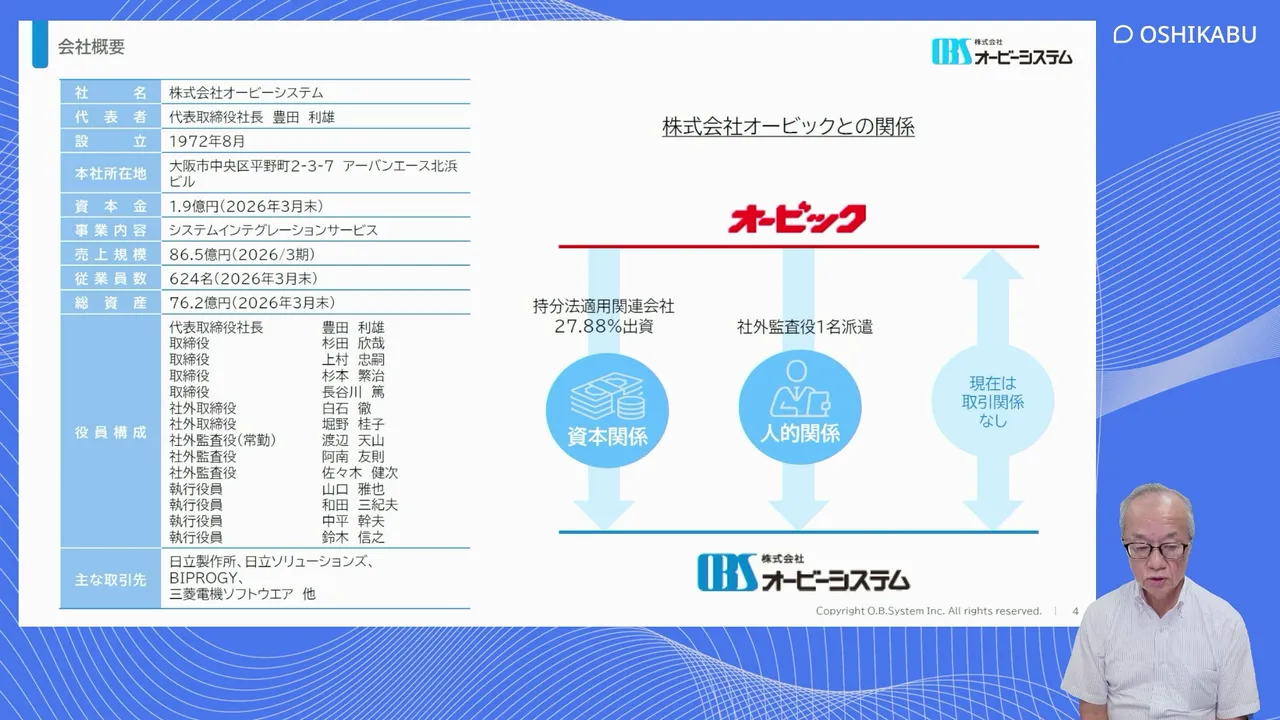
株式会社オービーシステムは1972年8月設立、本社は大阪市中央区平野町です。資本金は1.9億円、事業内容はシステムインテグレーションサービスで、2026年3月期の売上規模は86.5億円、従業員数は連結で624名、総資産は76.2億円です(いずれも2026年3月末・3月期)。
主な取引先は日立製作所、日立ソリューションズをはじめとする日立グループで、2番手としてBIPROGY、三菱電機ソフトウエアが続きます。「わが国を代表するIT企業と安定的にお取引をいただいている会社」と豊田氏は紹介しました。
株式会社オービックとの関係では、資本面ではオービックが27.88%を出資する持分法適用関連会社にあたり、人的関係としては社外監査役1名の派遣を受けています。取引関係は現在ありません。
③ 沿革
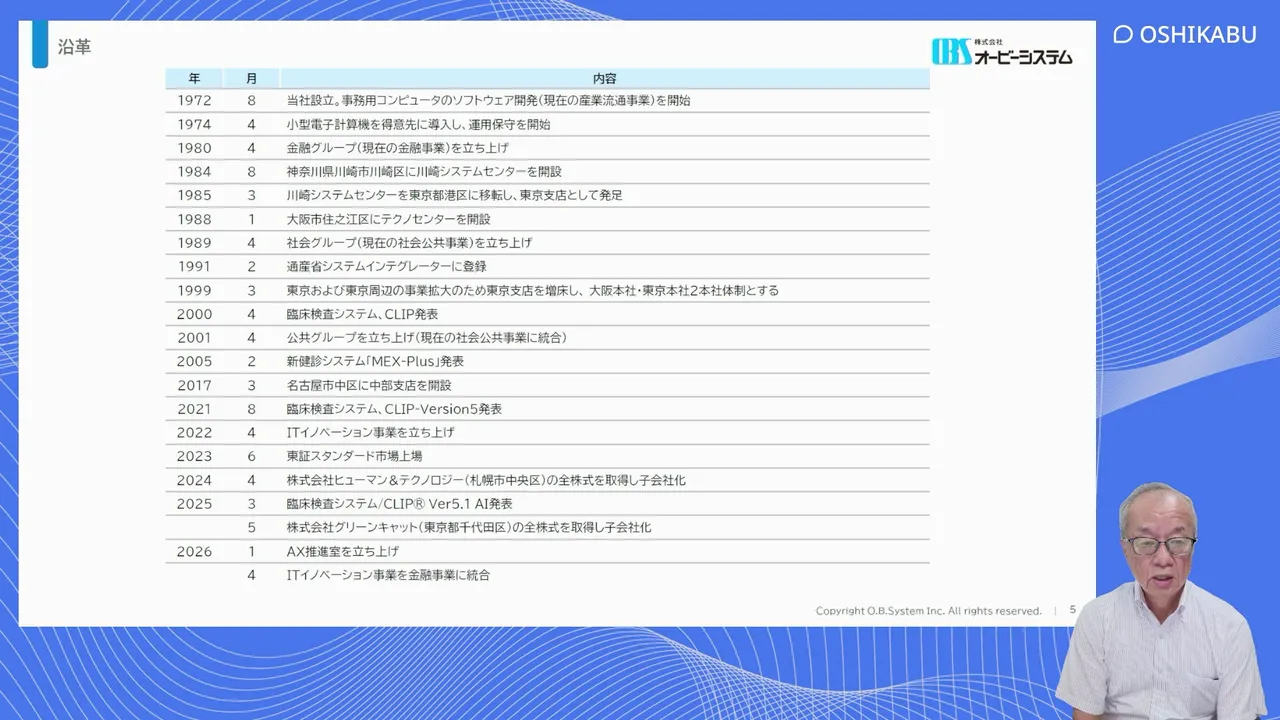
同社は1972年8月、当社の大株主で相談役の山田孝氏と、オービックの野田会長が以前一緒に仕事をしていた縁から、ソフトウェアビジネスを立ち上げる形で設立されました。当初の持株比率は山田氏6、オービック4でスタートしています。
大阪を中心に事業を広げ、1980年4月に金融グループを立ち上げた頃から日立との取引が始まりました。その後、東京での仕事が増えたことから東京に進出し、金融以外にも社会グループ、公共グループ、臨床検査システムなどの事業を立ち上げてきました。
2023年6月に東証スタンダード市場へ上場。上場後は、2024年4月に札幌の同業、株式会社ヒューマン&テクノロジーの全株式を、2025年5月に東京都千代田区の株式会社グリーンキャットの全株式を取得して子会社化しました。2026年1月にはAX推進室を立ち上げ、AI関連事業の拡大を目指しています。
④ 業績の歩み — 2026年3月期は過去最高売上高を更新
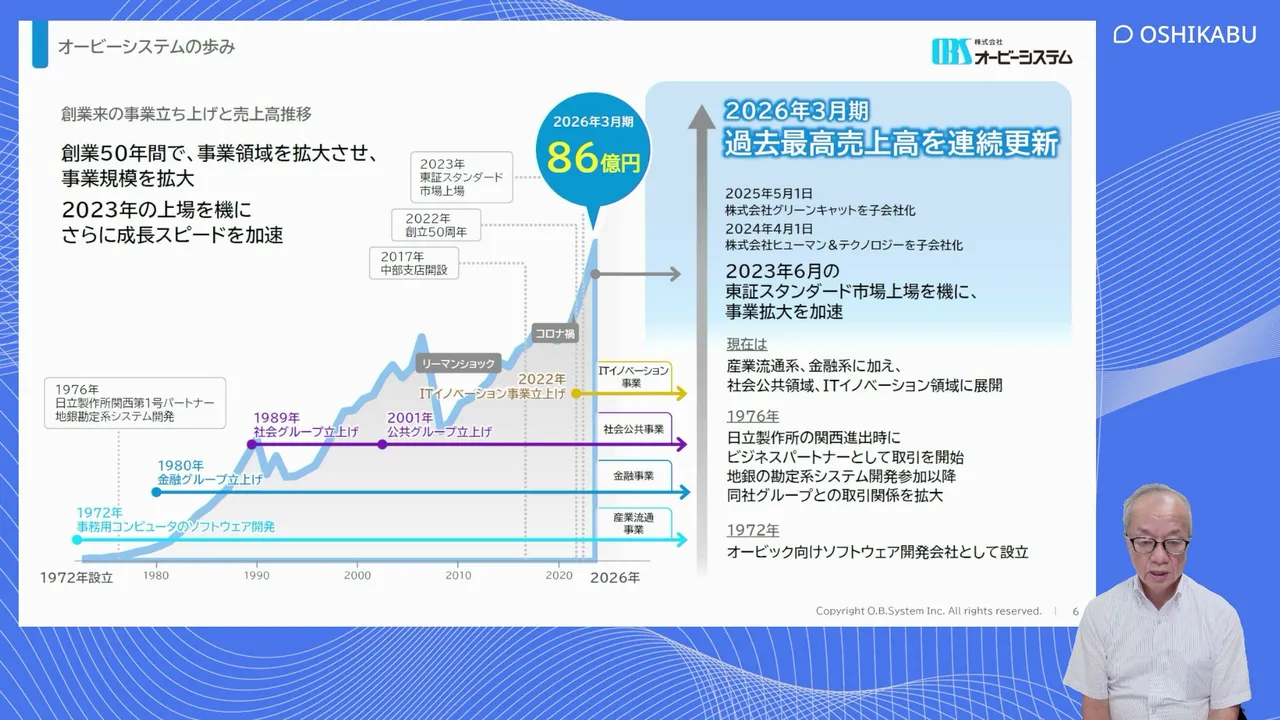
沿革を図式化したものです。リーマンショックやコロナ禍など紆余曲折はあったものの、その後は順調に事業を拡大し、2023年6月の上場を経て業容を広げてきました。2026年3月期の売上高は86億円と、過去最高を更新しています。
⑤ 事業内容 — 4つのサービスライン
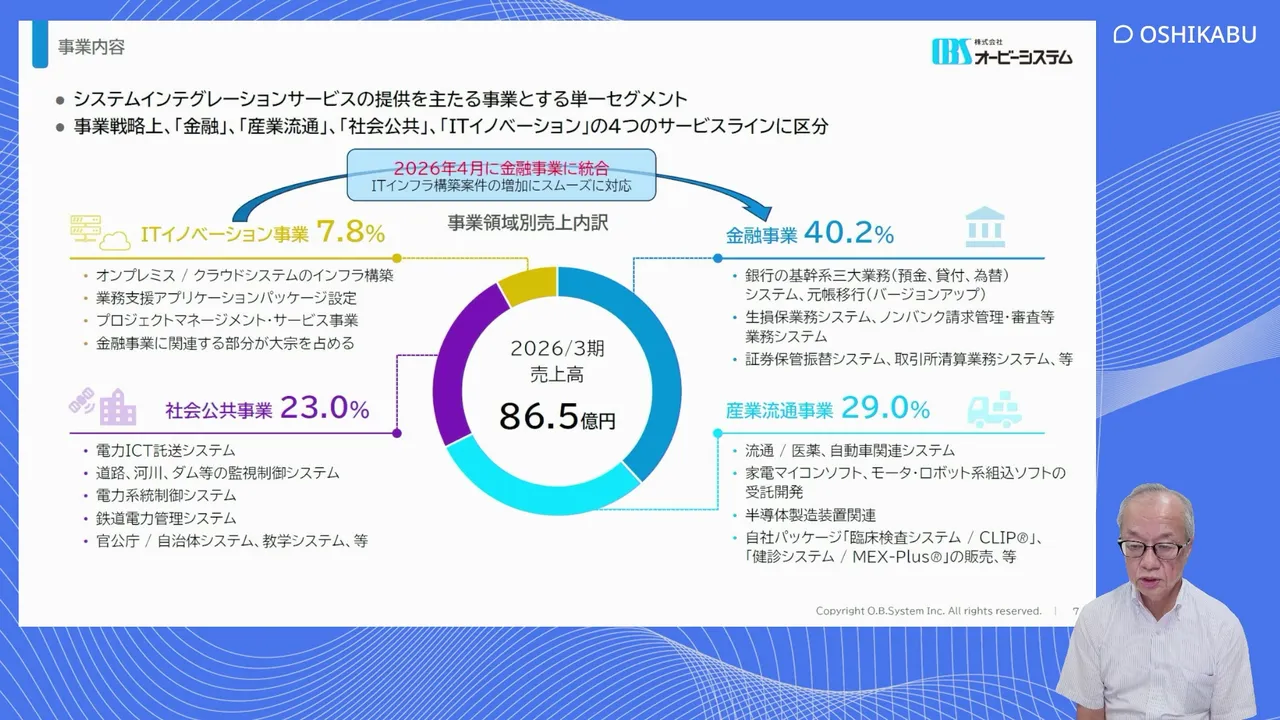
システムインテグレーションサービスの提供を主たる事業とする単一セグメントで、事業戦略上は4つのサービスラインに区分しています。2026年3月期の売上高構成は、金融事業40.2%、産業流通事業29.0%、社会公共事業23.0%、ITイノベーション事業7.8%です。
ITイノベーション事業は実質的にほぼ金融向けで、2026年4月に金融事業へ統合しました。これにより「5割弱が金融事業という会社」(豊田氏)になっています。
⑥ 大手企業との安定した取引基盤
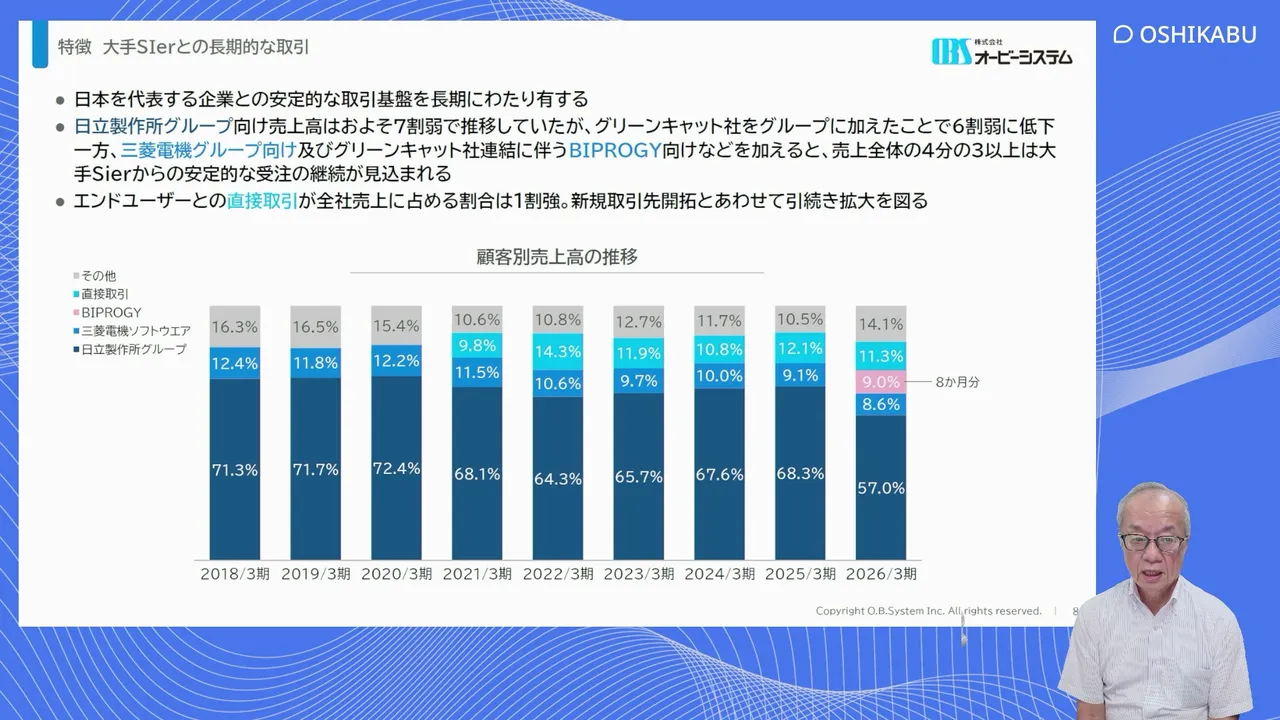
顧客別売上高の推移で、最も大きい濃い部分が日立製作所グループです。日立グループ向けは長年おおむね7割程度で推移してきましたが、グリーンキャット社をグループに加えたことで2026年3月期は57.0%となりました。
2番目が三菱電機の100%子会社のシステムインテグレーターである三菱電機ソフトウエア、3番目がBIPROGYで、BIPROGYはグリーンキャット社のグループ入りによって大手取引先として大きく出てきました。エンドユーザーとの直接取引も11.3%あり、そのほかNTTデータやパナソニックなど、日本を代表する大手IT企業と取引しています。
⑦ 当社を取り巻く事業環境
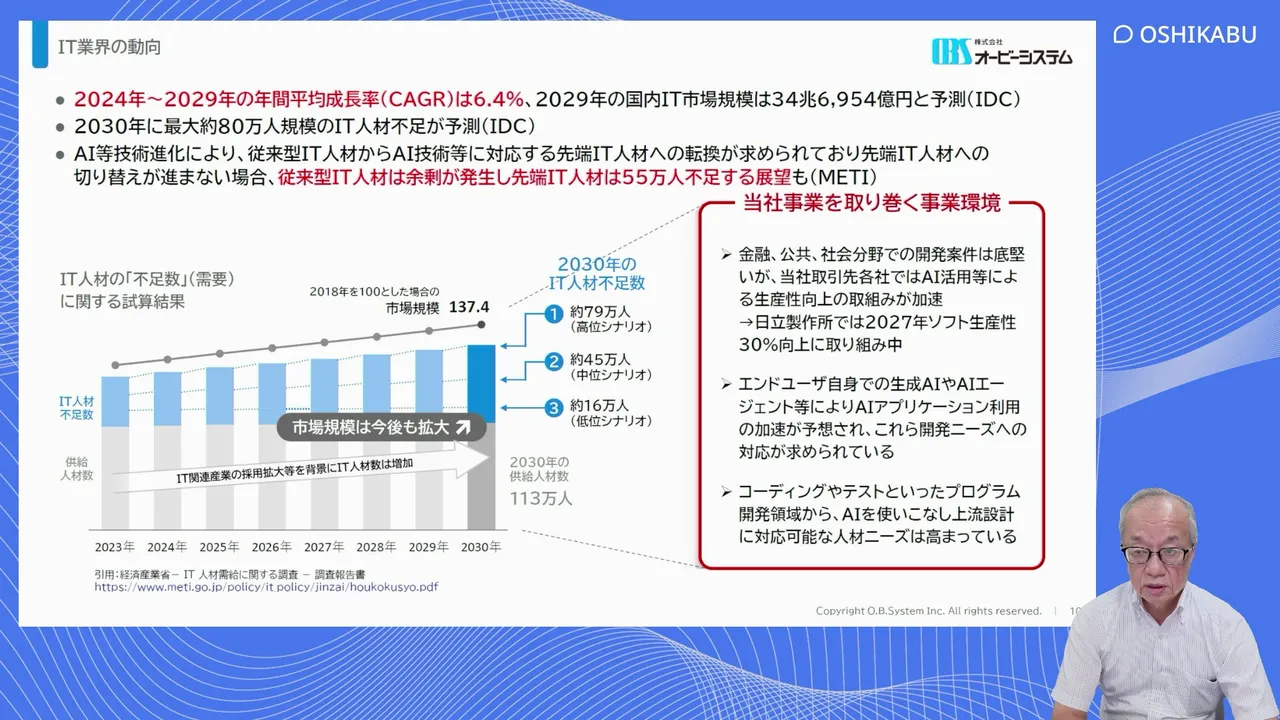
ここからは中期経営計画の概要と進捗状況です。
国内IT市場は2024年から2029年の年平均成長率が6.4%、2029年の市場規模は34兆6,954億円と予測されています。2030年には最大約80万人規模のIT人材不足が予測される一方、AIなどの技術進化により従来型IT人材からAI等の先端IT人材への転換が求められており、切り替えが進まない場合は従来型IT人材に余剰が発生し、先端IT人材は55万人不足するという展望もあります。
各分野で底堅い需要がある一方、日立製作所などの大手SIerはソフト生産性の30%向上を掲げています。豊田氏は「従来のような単純なプログラミング作業はAIに置き換わっていくのは間違いない。上流工程に対応できる人材のニーズが非常に高まっている」と述べました。
⑧ 中期経営計画の目標
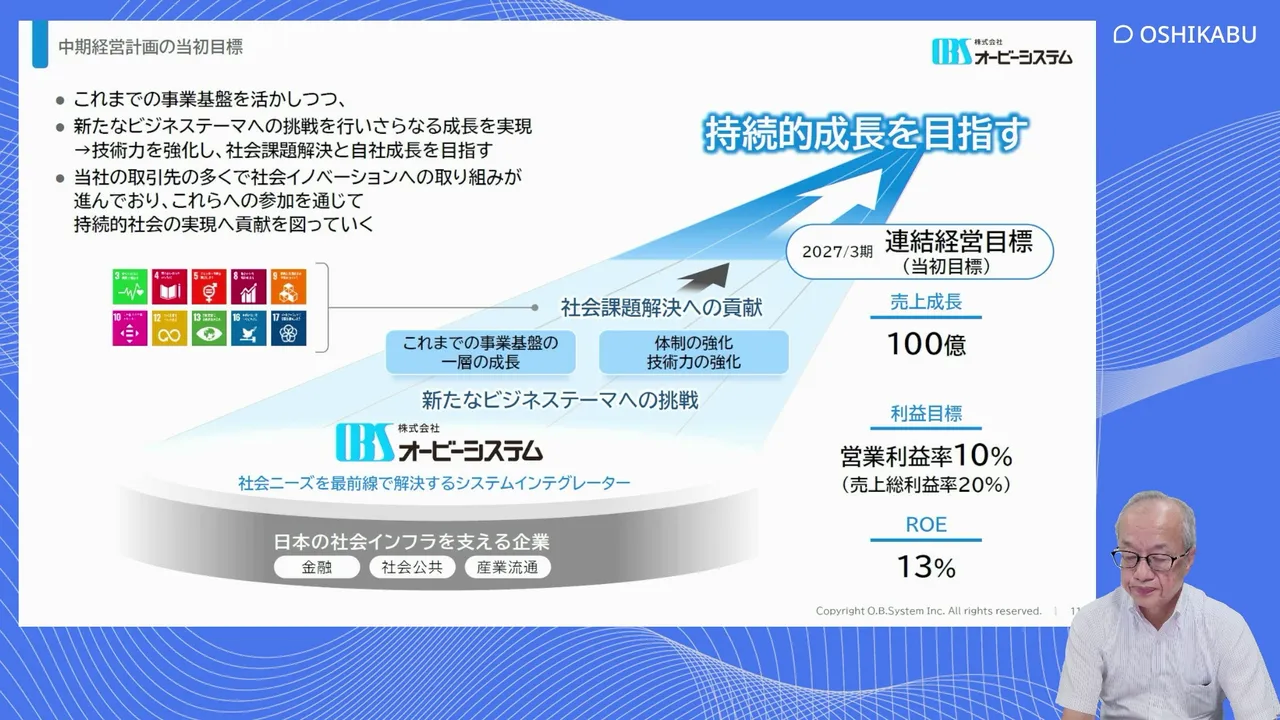
上場後に掲げた中期経営計画では、最終年度の2027年3月期の連結目標として売上高100億円、営業利益率10%(売上総利益率20%)、ROE13%を掲げています。「この目標に沿って、今期なんとか100億円を達成したい」と豊田氏は語りました。
⑨ 最終年度の数値計画
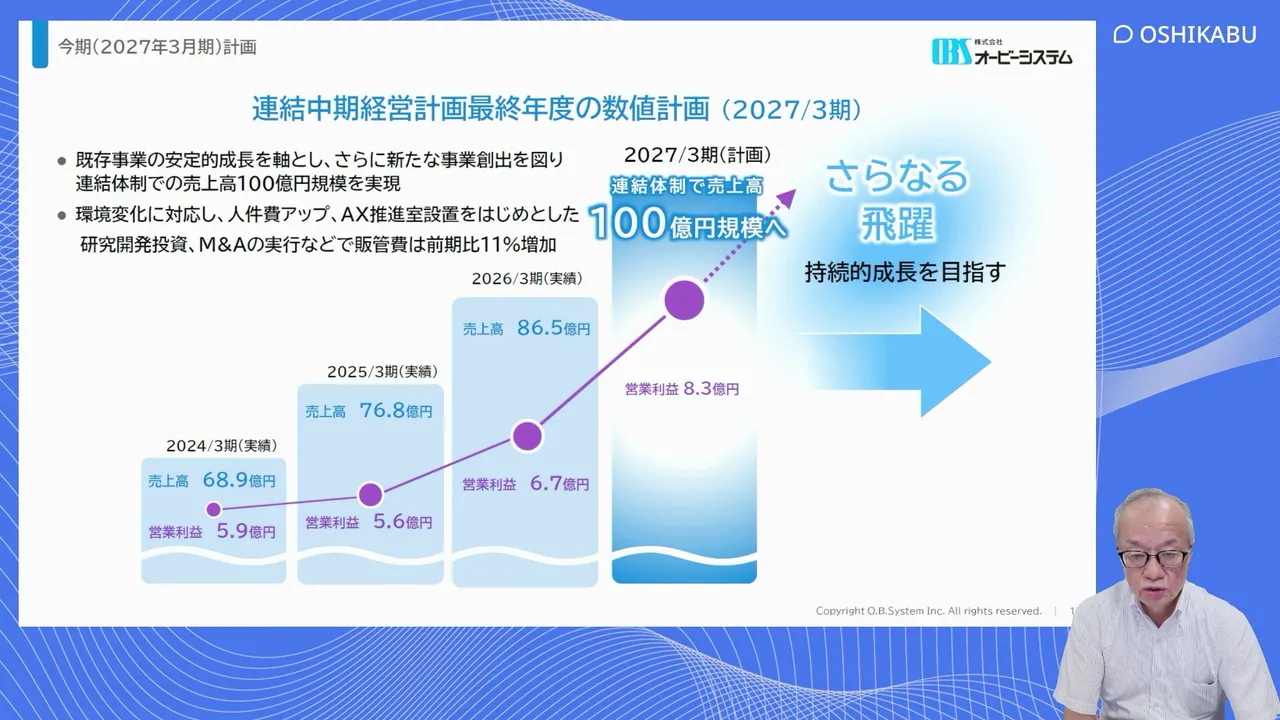
上場後、M&Aも順調に進み、業容は着実に拡大しています。2024年3月期の売上高68.9億円(営業利益5.9億円)から、2025年3月期は76.8億円、2026年3月期は86.5億円と伸び、2027年3月期は連結体制で売上高100億円規模への拡大を計画しています。
⑩ 数値目標の推移(2025年3月期〜2027年3月期)
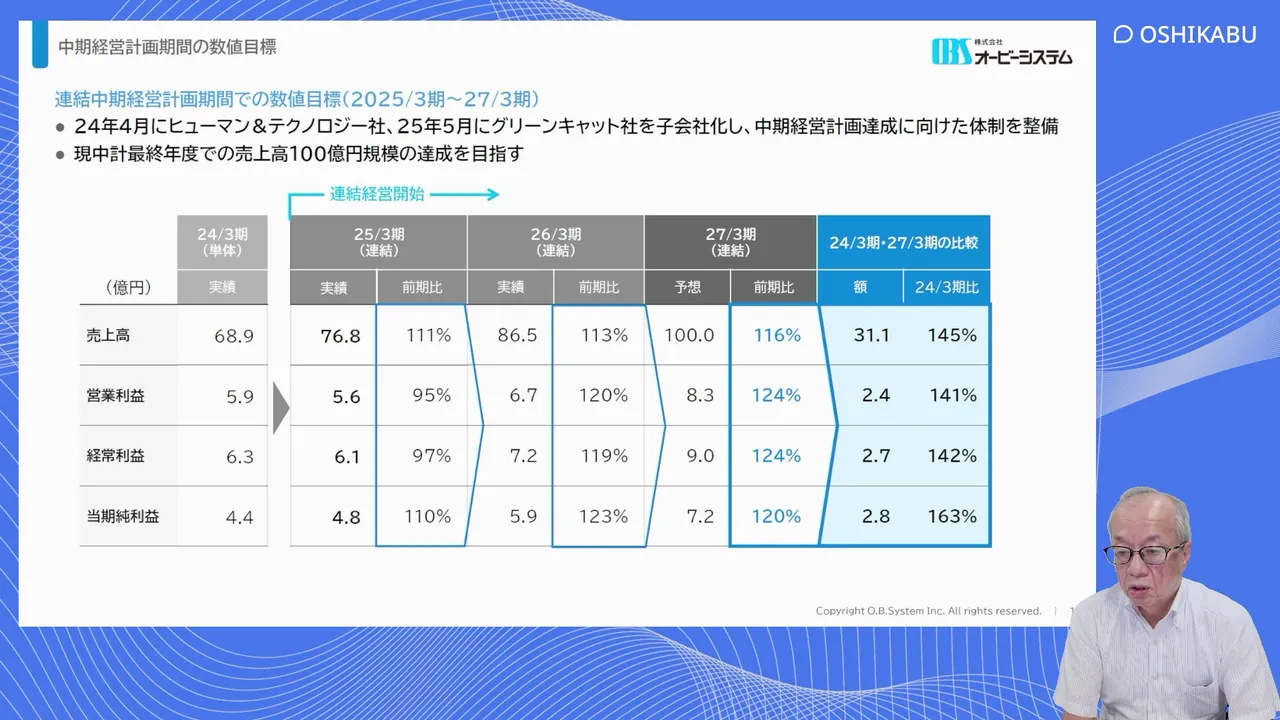
2027年3月期の計画は売上高100億円、営業利益8.3億円、経常利益9.0億円、当期純利益7.2億円です。2024年3月期(単体)と比べると、売上高は145%、営業利益は141%、経常利益は142%、当期純利益は163%の水準となります。豊田氏は「まずこの数字をきっちり達成することが喫緊の課題」と強調しました。
⑪ 成長戦略と3つの成長アクション
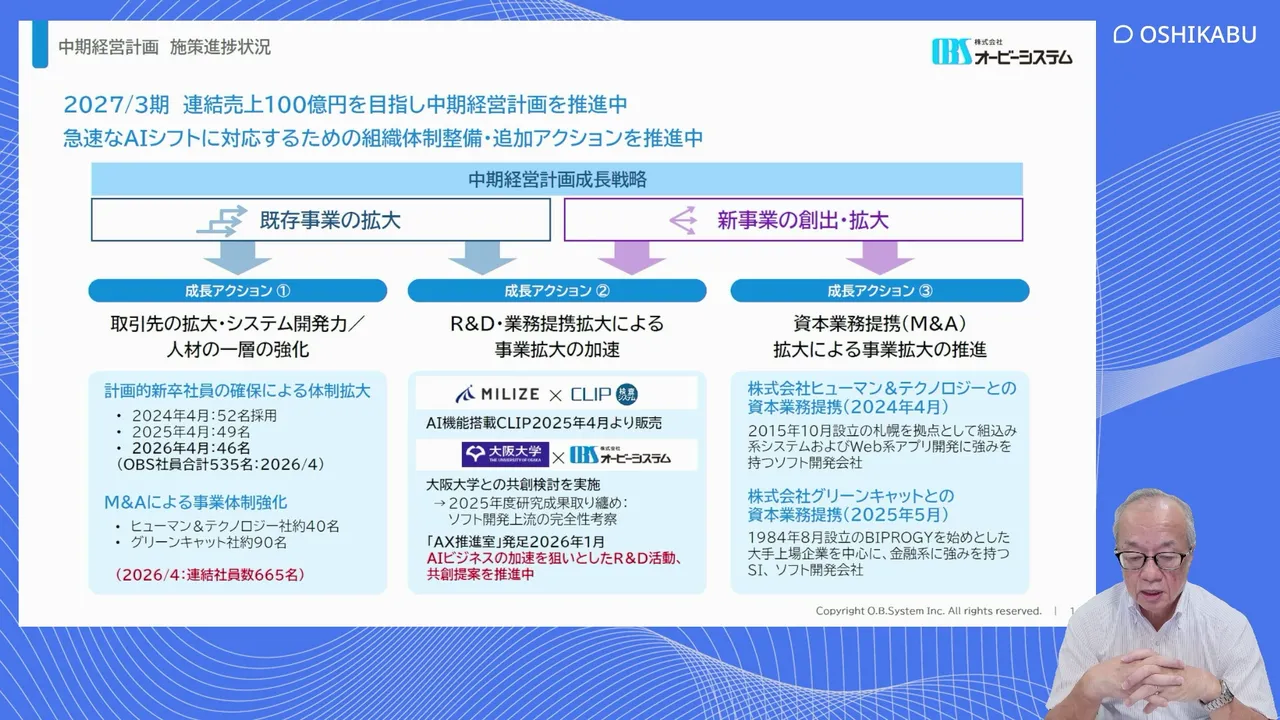
成長戦略は「既存事業の拡大」と「新事業の創出・拡大」の2本柱で、3つの成長アクションを進めています。
- 取引先の拡大・システム開発力/人材の一層の強化 — 「システム業界は人がすべて」(豊田氏)。上場効果もあり、新卒を2024年4月に52名、2025年4月に49名、2026年4月に46名と、3年間にわたり50名前後採用できました。M&Aも合わせ、連結社員数は665名(2026年4月)となり、「規模的には中堅といっていいところまで来た」と話しました。
- R&D・業務提携拡大による事業拡大の加速 — 自社パッケージの臨床検査システム「CLIP」にAI機能を搭載し、2025年4月から販売しています。大阪本社であることから地元の大阪大学と共同研究を実施しており、2025年度は「ソフト開発上流の完全性考察」として研究成果を取りまとめました。2026年1月にはAX推進室を発足させ、AIビジネスの加速に取り組んでいます。
- 資本業務提携(M&A)拡大による事業拡大の推進 — 2024年4月に札幌の株式会社ヒューマン&テクノロジー(組込み系システムおよびWeb系アプリ開発に強み、約40名)、2025年5月に東京都千代田区の株式会社グリーンキャット(BIPROGYをはじめとする大手上場企業を中心に金融系に強み、約90名)をそれぞれ100%子会社としてグループに迎えました。
⑫ 2027年3月期に向けた取り組み
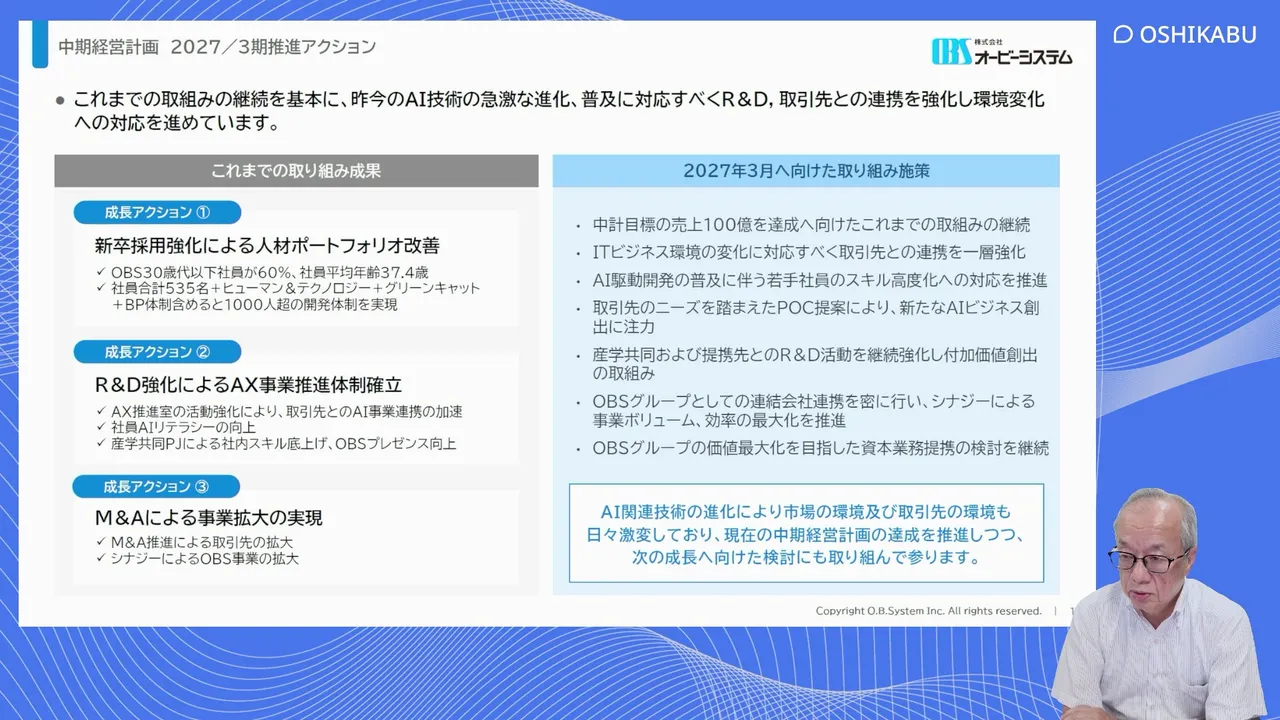
これまでの取り組み(人材採用、R&D、M&A)の成果を踏まえ、まずは売上高100億円の達成を第一目標としています。変化の激しい時代にあって取引先との連携を一層強化するとともに、AI駆動開発への対応や若手社員のスキル高度化を急いで進めています。
新たなAIビジネスの創出や産学共同のR&D活動もより積極化し、連結会社間の連携を密にしてシナジーを発揮し、グループ価値の最大化を推進していく方針です。今後もグループ価値最大化を目指した資本業務提携(M&A)を進めていきたいとしています。
⑬ AX推進室の取り組み
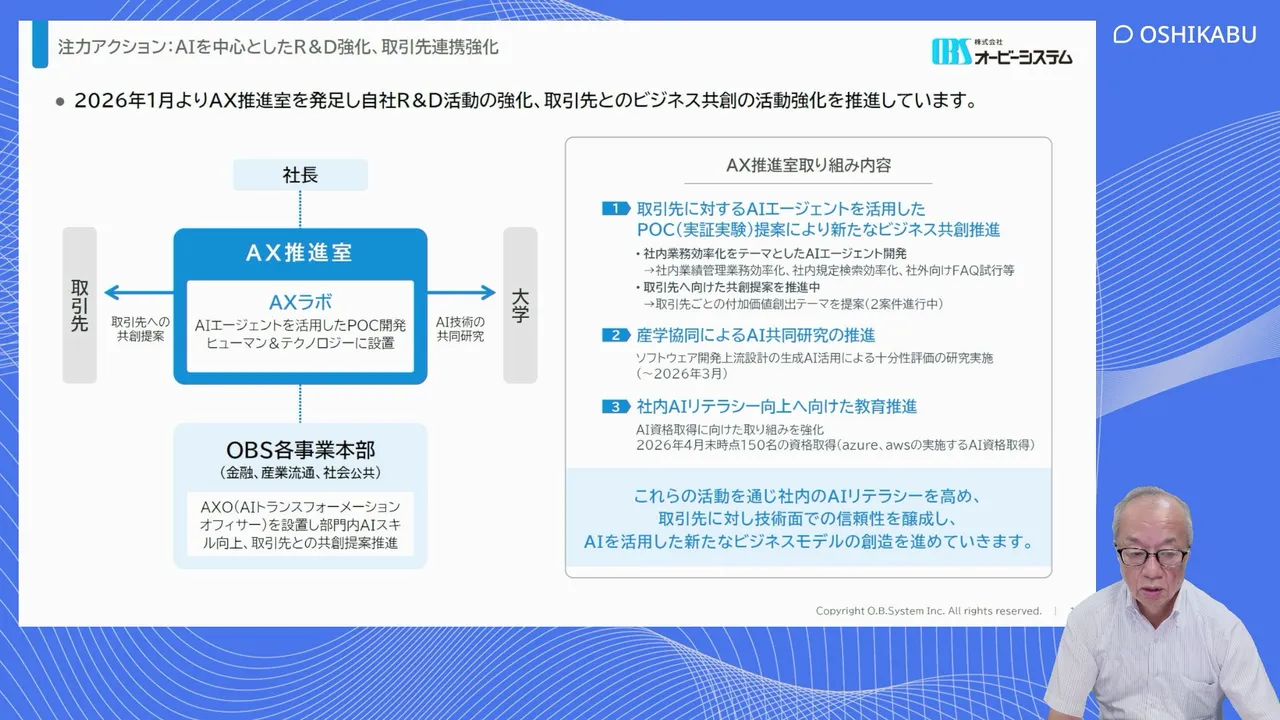
AX推進室では「AXラボ」として、AIエージェントを活用したPoC(実証実験)の開発に取り組んでいます。この分野は札幌のヒューマン&テクノロジーが先行しており、同社と共同で取引先への提案を進めています。大阪大学とも共同研究を進める考えです。
AIエージェントを活用したPoC提案による新たなビジネス共創、産学協同によるAI共同研究、社内のAIリテラシー向上に向けた教育の3つを推進し、いち早くAIリテラシーを高めることで、技術面での信頼性とAIを活用した新たなビジネスモデルの創造を進めていくとしています。
⑭ 株主還元 — 配当性向40%以上と継続的な増配
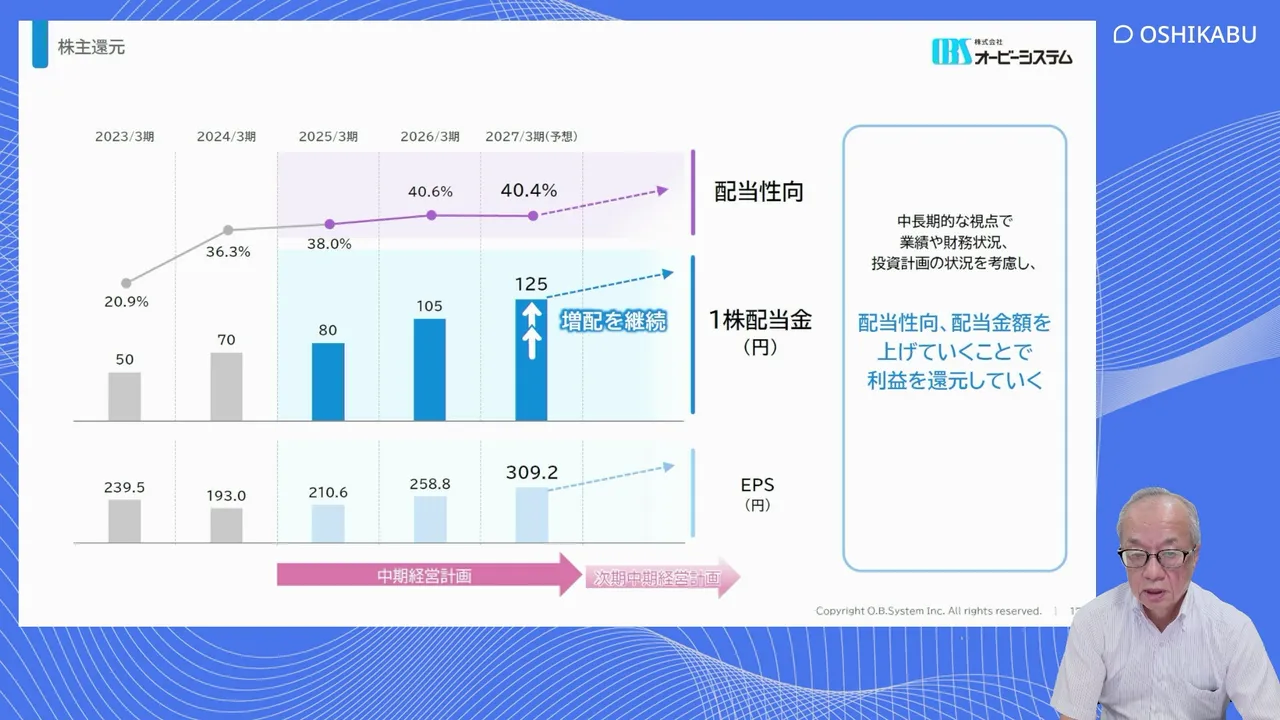
上場後、業績・利益の拡大に応じて配当を中心に株主還元を行っており、配当性向40%以上を公約としています。
2026年3月期は当初年間100円の予定でしたが、100円では配当性向が40%を切るため、5円上乗せして105円としました。2027年3月期は125円と増配を継続する計画で、当面は配当を中心に株主に還元していく考えです。
⑮ 2027年3月期の目指す姿
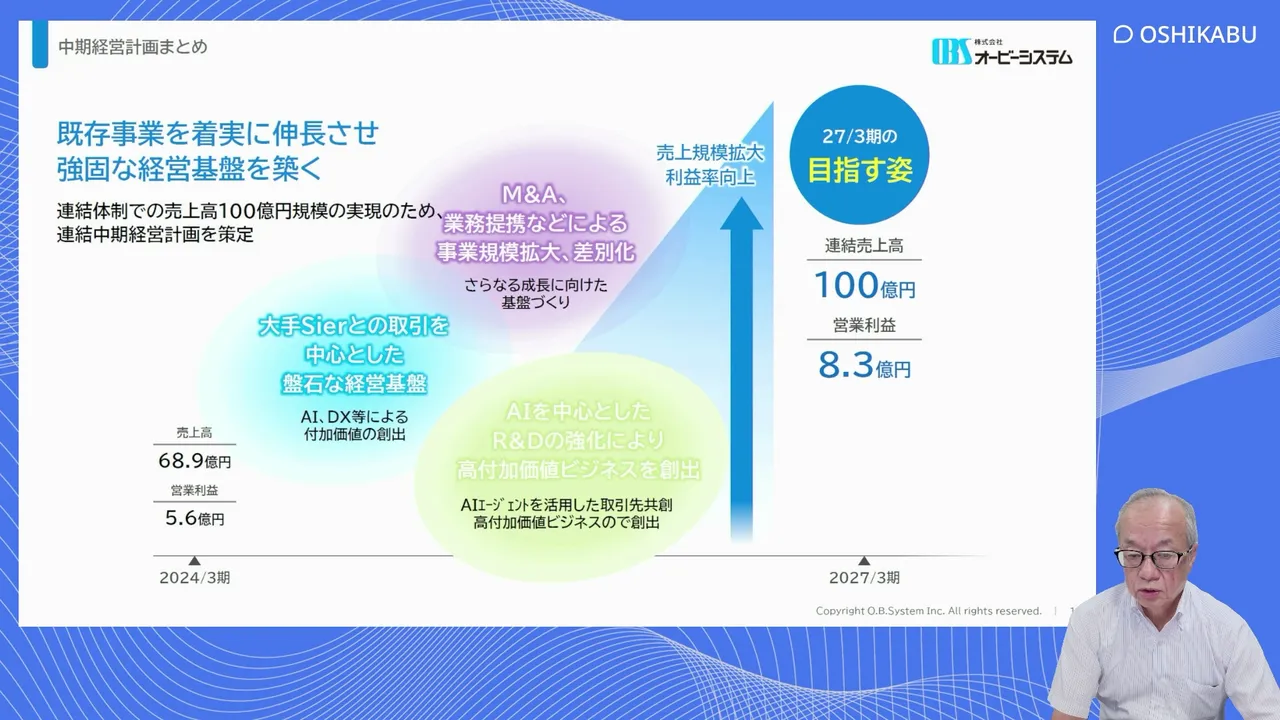
既存事業を着実に伸長させ、強固な経営基盤を築くことを目指します。日立をはじめとする大手SIerとの取引を中心とした盤石な経営基盤、M&Aや業務提携による事業規模拡大と差別化、そしてAIを中心としたR&Dの強化による高付加価値ビジネスの創出を掲げ、連結売上高100億円、営業利益8.3億円に向けて取り組んでいます。
⑯ THE OBS Way
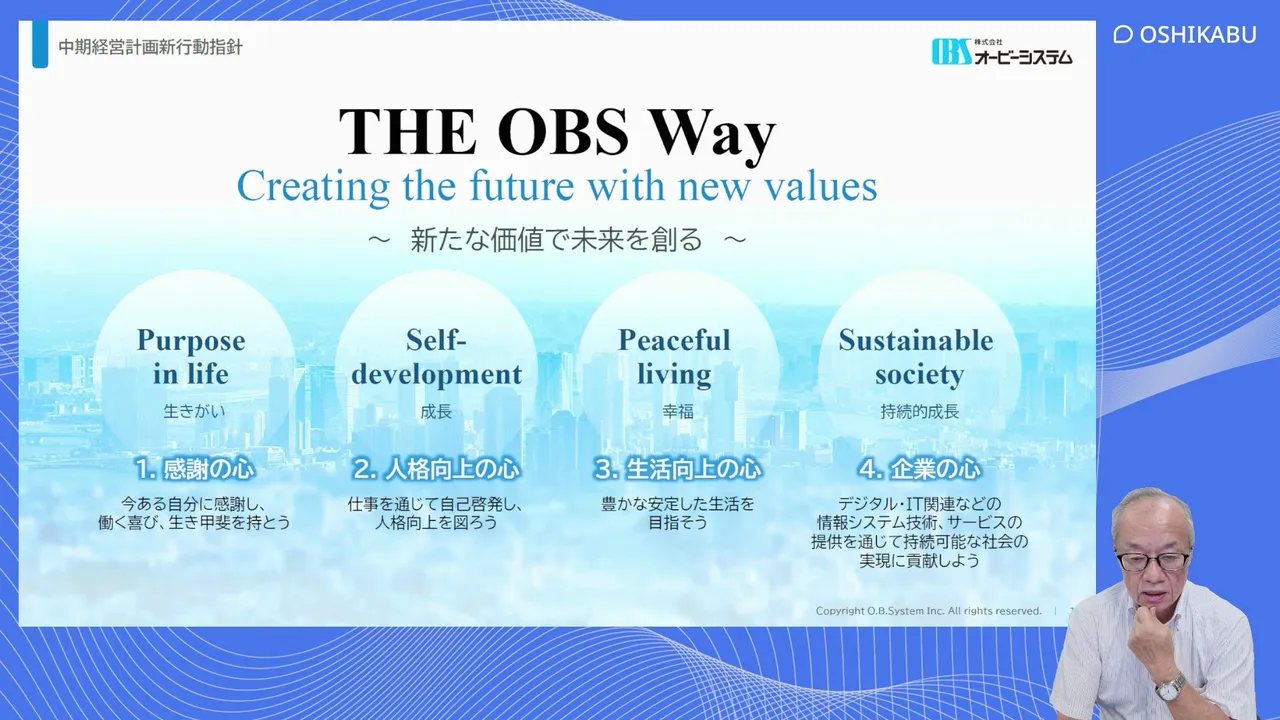
社是として「感謝の心」「人格向上の心」「生活向上の心」「企業の心」の4つの心を掲げています。設立当初から社員の幸福を目指すことを大切にしてきたと豊田氏は語りました。そのうえで、4番目の「デジタル・IT関連などの情報システム技術・サービスの提供を通じて持続可能な社会の実現に貢献する」ことが最も大事だとしています。
⑰ 2026年3月期 決算サマリー — 過去最高の売上高・利益を更新
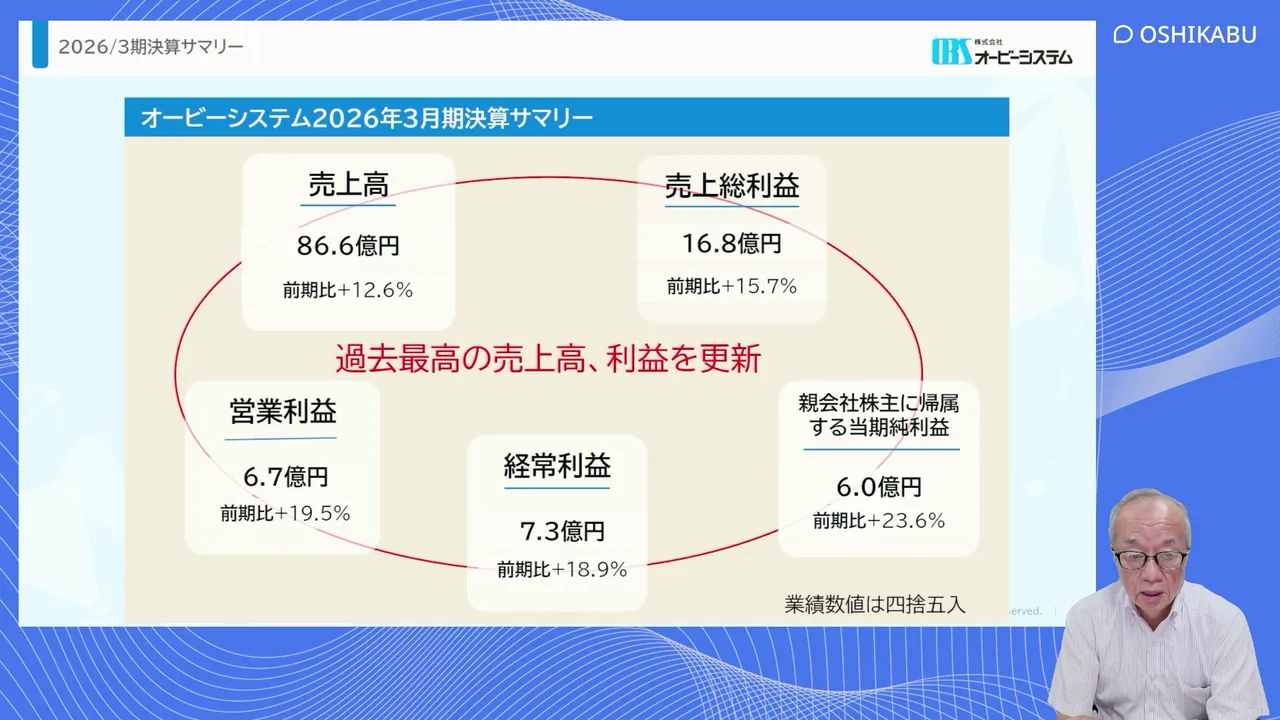
2026年3月期は売上高86.6億円(前期比+12.6%)、売上総利益16.8億円(同+15.7%)、営業利益6.7億円(同+19.5%)、経常利益7.3億円(同+18.9%)、親会社株主に帰属する当期純利益6.0億円(同+23.6%)と、過去最高の売上高・利益を更新しました。
⑱ 2026年3月期 通期決算
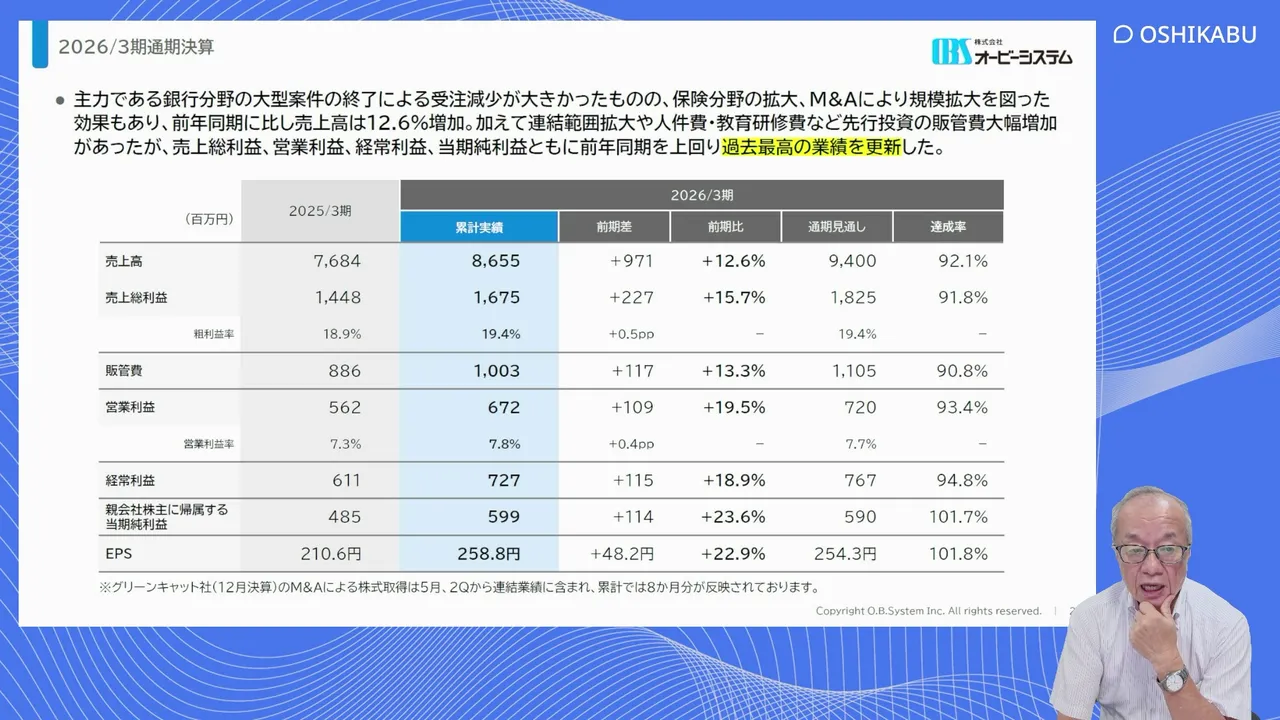
主力である銀行分野の大型案件の終了による受注減少が大きかったものの、保険分野の拡大やM&Aによる規模拡大の効果もあり、増収増益となりました。粗利益率は前期の18.9%から19.4%に上昇しており、豊田氏は「利益率が上がっている、非常に良い状況に来ている」と評価しました。
⑲ 四半期ごとの推移
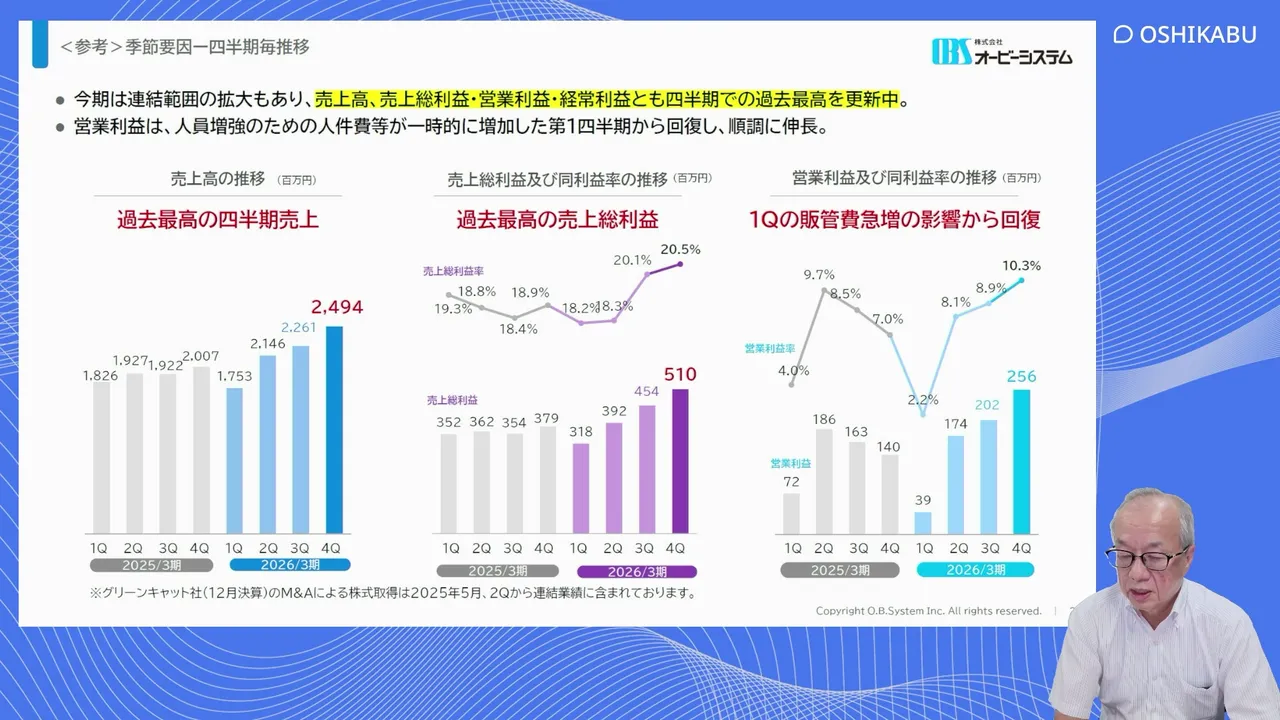
第1四半期は新入社員を多く採用する関係で経費負担がかさみ、業績が低く見えますが、第2四半期・第3四半期にかけて業績を上げていくのが例年のパターンです。2026年3月期は第4四半期に売上高24.94億円と、四半期として過去最高を記録しました。
⑳ 資産・負債の状況 — 堅固な財務安定性
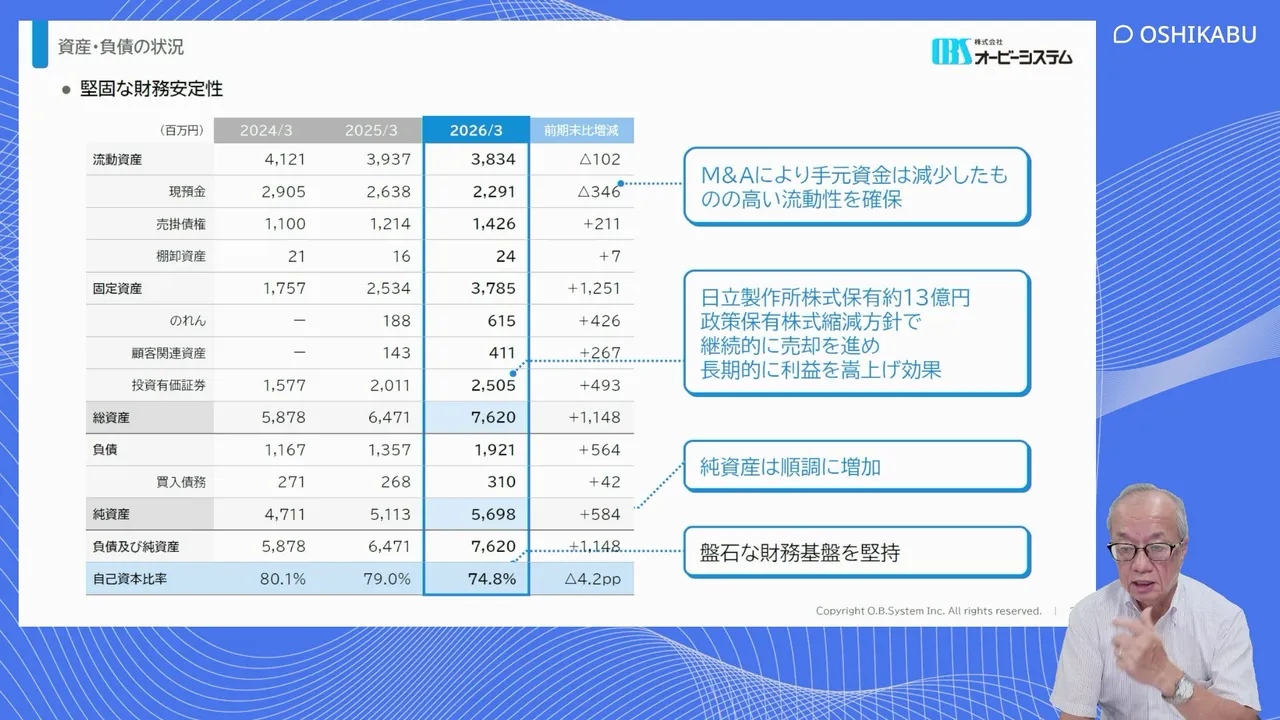
財務面は非常に安定しており、20年ほど実質的に無借金経営を続けています。自己資本比率は74.8%(2026年3月末)です。
日立製作所の株式を約13億円保有していますが、政策保有株式の縮減方針に沿って、順次売却を進めています。簿価が非常に低いことから、売却益が業績の下支えにもなっていると説明しました。
㉑ 2027年3月期 第1四半期の概況
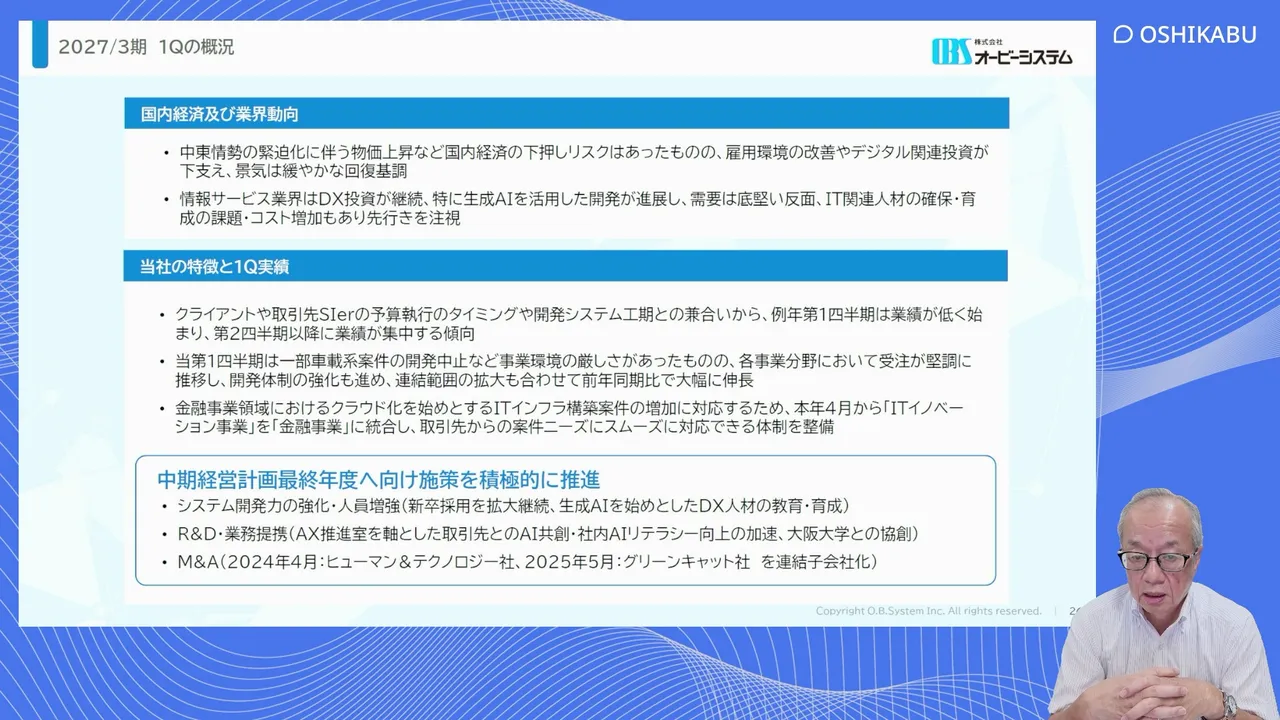
ここからは2027年3月期第1四半期の実績と通期見通しです。業界環境は良好ですが、日立製作所や三菱電機をはじめとする大手はAIを活用した生産性向上を掲げており、単純作業はどんどん置き換わっていきます。豊田氏は「当社もより上流工程、設計段階から入っていくビジネスモデルにシフトしていかなければならない。これが大きな課題」と述べました。
㉒ 第1四半期決算 — 大幅な増収増益
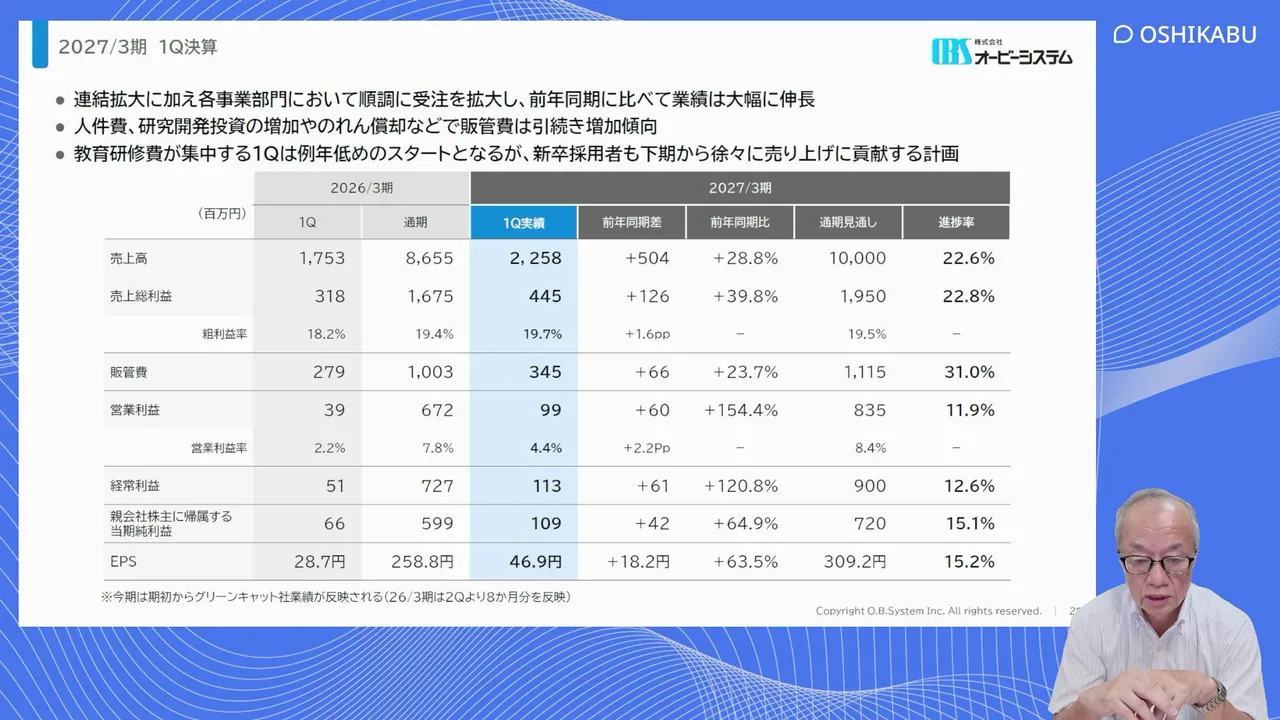
第1四半期の売上高は22億5,800万円で、連結範囲の拡大もあり前年同期比+28.8%と伸びました。売上総利益は4億4,500万円、粗利益率は19.7%と順調に向上しています。販管費も増えているものの、営業利益は9,900万円(同+154.4%)、経常利益は1億1,300万円(同+120.8%)、親会社株主に帰属する四半期純利益は1億900万円(同+64.9%)と大幅な増益となり、「今期も順調に来ている」と豊田氏は話しました。
㉓ 2027年3月期の業績見通し
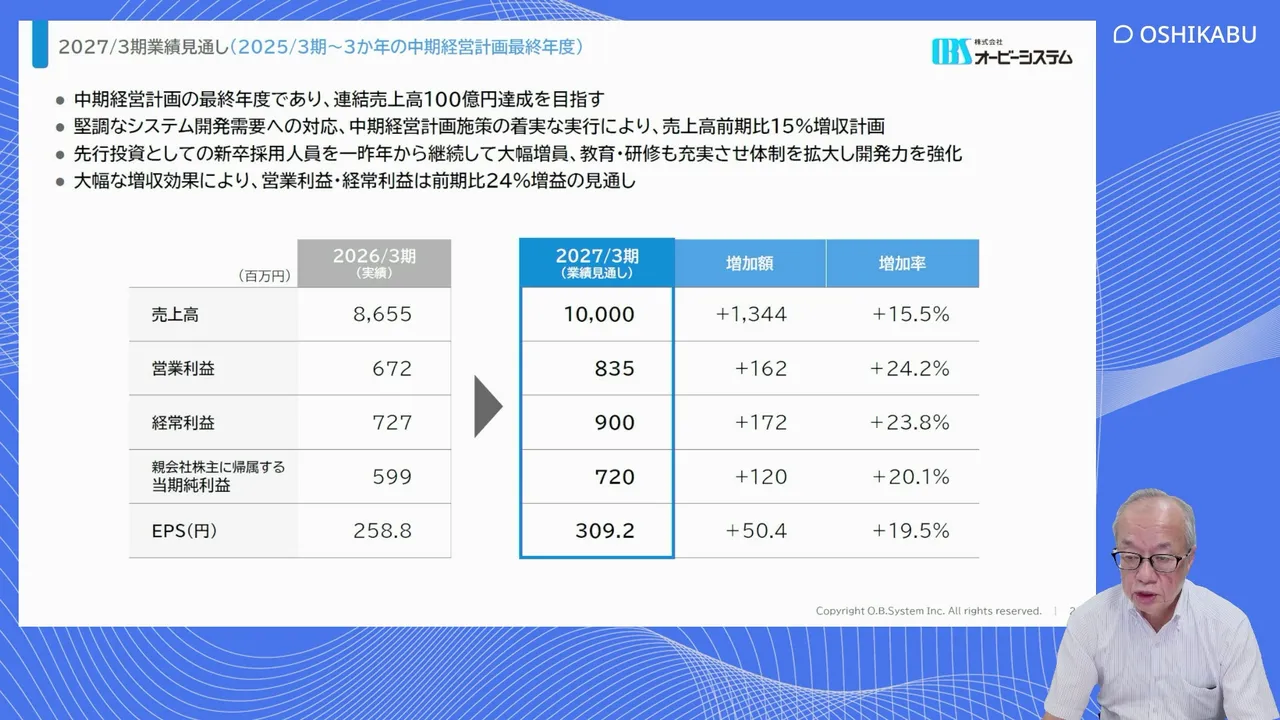
中期経営計画の最終年度となる2027年3月期は、連結売上高100億円(前期比+15.5%)、営業利益8億3,500万円(同+24.2%)、経常利益9億円(同+23.8%)、親会社株主に帰属する当期純利益7億2,000万円(同+20.1%)、1株当たり当期純利益309.2円を見込んでいます。
㉔ 株主還元 — 2027年3月期は年間125円
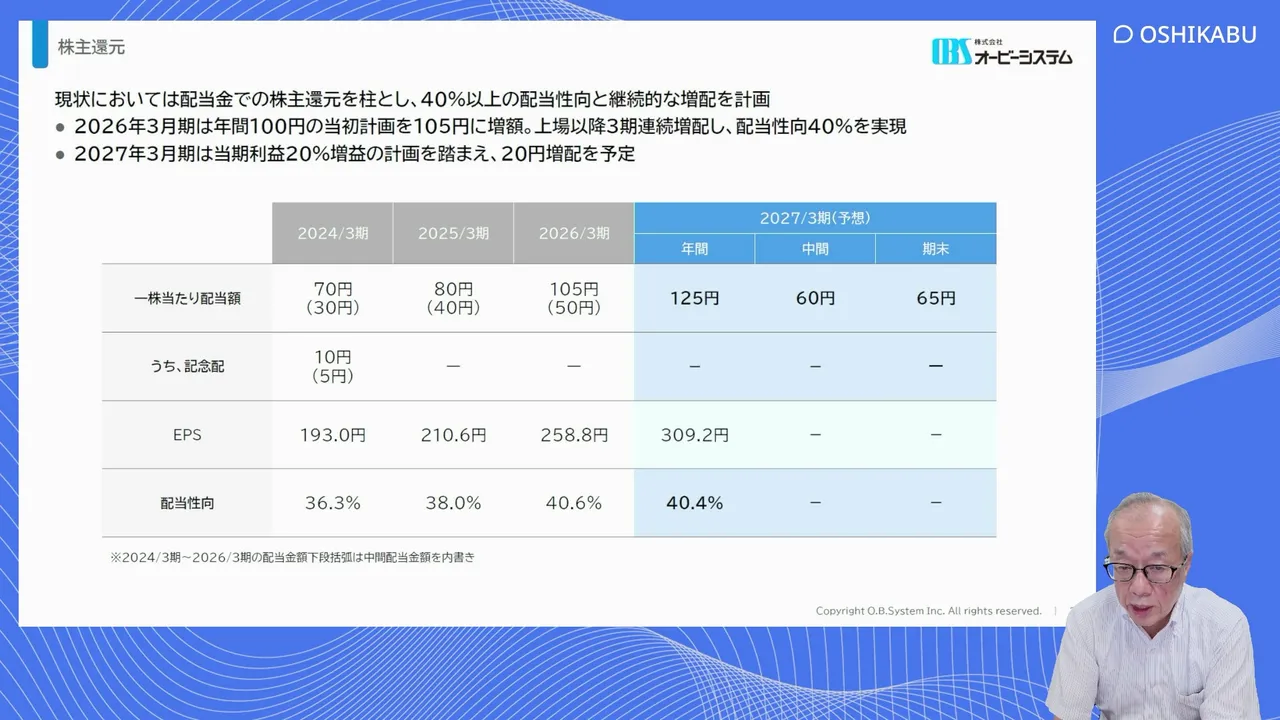
2027年3月期の配当予想は中間60円、期末65円の年間125円(前期比20円増配)で、配当性向は40.4%と公約の40%以上を維持する計画です。
㉕ 質疑応答
説明の後、事前質問を含む視聴者からの質問に豊田氏が回答しました。
Q. 日立の地銀向け勘定系システム案件などが、金融事業の業績に与える影響は?
A. 地銀の勘定系ビジネスは当社の主事業といってもよい分野で、前期はその影響を受けて金融事業が単体で2億円ほど減少しました。ただ今期は銀行系のビジネスが順調に回復しており、生損保など保険分野のビジネスも伸びています。金融も成長軌道に乗ってきたと考えています。
Q. ATM関連システムへの関与状況と、富士通のATM事業撤退など業界再編による今後の影響は?
A. ご指摘のとおり、富士通が撤退すると、ATM事業は沖電気と日立の2社になります。銀行は今後支店の統廃合を進めることになり、機能を追加したATMが支店の代わりを担う重要な要素になっていきます。当社のATM関連ビジネスも順調に伸びており、今後が楽しみな分野だと考えています。
Q. 金融分野でのAI活用拡大に伴うセキュリティリスクへの認識と、オービーシステムの強み・事業機会は?
A. 当社はセキュリティ関連の仕事自体はあまり手がけていませんが、金融分野でのAI活用は避けて通れず、セキュリティリスクを考慮した堅牢なシステムが非常に重要になります。そこでは、これまで積み重ねてきたノウハウや経験値が生きてきます。日立やBIPROGYも地銀ビジネスを大きく拡大しており、今後は銀行の再編も進み、それに伴ってシステム需要も出てきます。これまでの知見・経験を強みとして生かすことで、新たな事業機会が増えてくると考えています。
Q. 次期中期経営計画の策定・公表時期は?
A. 今年度が現中期経営計画の最終年度で、来期からスタートする3か年の中期計画をまさにこれから策定するところです。数字はまだ申し上げられませんが、業界の成長率程度を目安に規模を拡大していく考えです。単純なプログラミング作業ではなく、上流工程と呼ばれる設計段階から入り込み、より高度な仕事をしていくことを目指せば、まだまだ伸ばしていけると考えています。
Q. 積極的なIR活動を進めるなかで、株式流動性をどのように捉えているか。今後の流動性向上に向けた考え方は?
A. ご指摘のとおり、出来高が少ないことは非常に問題だと考えています。ファイナンス(増資)はあまり考えておらず、大株主からの一定程度の株式放出や株式分割などを検討していきたいと考えています。まだ具体的な決定には至っていませんが、今後の業績も見ながら考えていきます。
Q. サーバー機器の価格高騰やリプレイス期間の長期化による、案件減少への影響は?
A. それによって案件が減少することはあまりないと考えています。コスト上昇との兼ね合いはあるものの、銀行をはじめとする金融機関の再編は避けられず、その流れは止まらないと思います。ビジネスチャンスはまだまだあると考えています。
Q. 利益率を高めるには元請比率も上げる必要があると認識しているが、KPIとして定めているか?
A. システムの仕事は、営業活動をしてすぐに受注できるものではなく、信用が非常に重要です。そのため元請(直接取引)比率を上げる目標はあまり掲げていません。もちろん元請比率が上がれば利益率も上がります。いわゆる「2025年の崖」は過ぎましたが、DX化が進んでいるのはまだ大企業の一部で、中堅企業のDX化はこれから進んでいくと考えており、そうした分野のビジネスは拡大していくと見ています。
Q. 産業流通事業の「半導体製造装置関連」とは、どういった取引先か。三菱電機ソフトウエアか?
A. 三菱電機ソフトウエアではありません。札幌の子会社(ヒューマン&テクノロジー)が手がけているもので、わが国を代表する半導体製造装置メーカーと直接取引をさせていただいています。
Q. 社員の採用や定着率に課題はあるか?
A. 採用については上場の効果がかなり出ており、毎年50名前後を採用できていて、十分クリアできています。定着率については、業界平均の離職率が年間10%程度と言われるなか、当社はその半分程度です。それでも辞める社員はいるため、エンゲージメントの向上策を検討しており、できるだけ離職率を下げていくことが大事な課題だと考えています。
Q. 不採算プロジェクトを出さないための工夫は?
A. 事業の本質を突いた質問だと思います。一番は無理をしないことです。当社も過去に不採算プロジェクトで大きな影響が出たことがあり、そのときは無理をしていました。現場の意見を聞き、現場ができる範囲で伸ばしていくことが大切です。ただ現状維持では成長しないので、現場ができる範囲でいかに成長していくかが一番の課題だと考えています。
Q. eKYCについて、来年4月からマイナンバーカード等のICチップ読取(JPKI)が金融機関等に必須化されると思うが、関連する開発業務の受注は進んでいるか?
A. 細かいところは現場に確認しないとわからず、現時点で数字をお示しできるデータは持ち合わせていません。ただ、金融機関のシステム化において、こうした国の政策的な取り組みも含めて仕事は増えているといえます。また当社は金融に加え、産業流通、社会公共と幅広い業種を手がけている点が強みで、特に昨今は公共系が非常に順調です。
Q. M&Aの影響を除いた場合でも、今期第1四半期は増収増益となっているか。今期の金融事業の順調な伸びは、どういった要因が大きかったか?
A. 単体ベースで見ると、第1四半期の売上高は前年同期の16億9,100万円に対し18億3,800万円と、8.7%増えています。金融事業の売上高は8億9,500万円です(ITイノベーション事業を統合した後のベースで前年同期比+11.9%)。
金融事業の伸びについては、前期は地銀に特化した部分が大きく落ち込みマイナスとなりましたが、前期中に銀行以外の生損保や政策系金融機関などとの取引を強化しました。その取引が増えたことで順調に伸びています。
Q. 請け負う工程は設計、開発、テストのどれがメインか。最近はアジャイル案件も多いのか?
A. 金融、産業流通、社会公共で異なりますが、特定の工程にフォーカスしているわけではなく、設計・開発・テストの一連の流れを担っています。契約形態でいうと請負の比率は15%ほどで、準委任が大半を占めます。例えば為替のシステムなどを一括して受け、完成させていく形です。
アジャイル案件については、まだそれほど多くありません。先ほどお話ししたPoC開発のような取り組みを模索している段階です。スピード重視の時代であることは間違いなく、これから増やしていかなければならないと考えています。
Q. 社会公共事業について、昨年度末で自治体システムの標準化(ガバメントクラウド移行)がいったん完了したと思うが、今期の受注減などの影響は出ているか。そもそも自治体システムの占める割合は軽微だったのか?
A. 自治体システムの標準化・ガバメントクラウド移行は、期限こそ昨年度とされていましたが、実際にはまだ完了しておらず、国も期限を延ばしている実態があります。そのため、受注減の影響は今のところ出ていません。公共分野は自治体とも長いお付き合いがあり、比較的非常に順調です。ガバメントクラウド対応はあと2〜3年続くと見ており、公共系の仕事はまだ伸びていくと考えています。
最後に豊田氏は「本日はありがとうございました。今後ともよろしくお願いいたします」と述べ、説明会を締めくくりました。