タカラスタンダード株式会社 IR説明会(2026年10月)
2026年10月5日に開催されたOSHIKABU LIVE「タカラスタンダード株式会社 IR説明会」の内容をお届けします。IR室 室長の出口俊樹氏が、会社概要と業界シェア、独自素材「高品位ホーロー」を軸にした特徴・強み、事業戦略、業績、株主還元・設備投資について説明し、後半では視聴者から寄せられた6つの質問に回答しました。
① 本日のアジェンダ
説明は「会社概要・業界シェア」「特徴・強み」「事業戦略」「業績」「株主還元・設備投資」「Appendix」の6項目の順に進められました。
② 会社概要 — 高品位ホーローを使った総合住宅設備機器メーカー
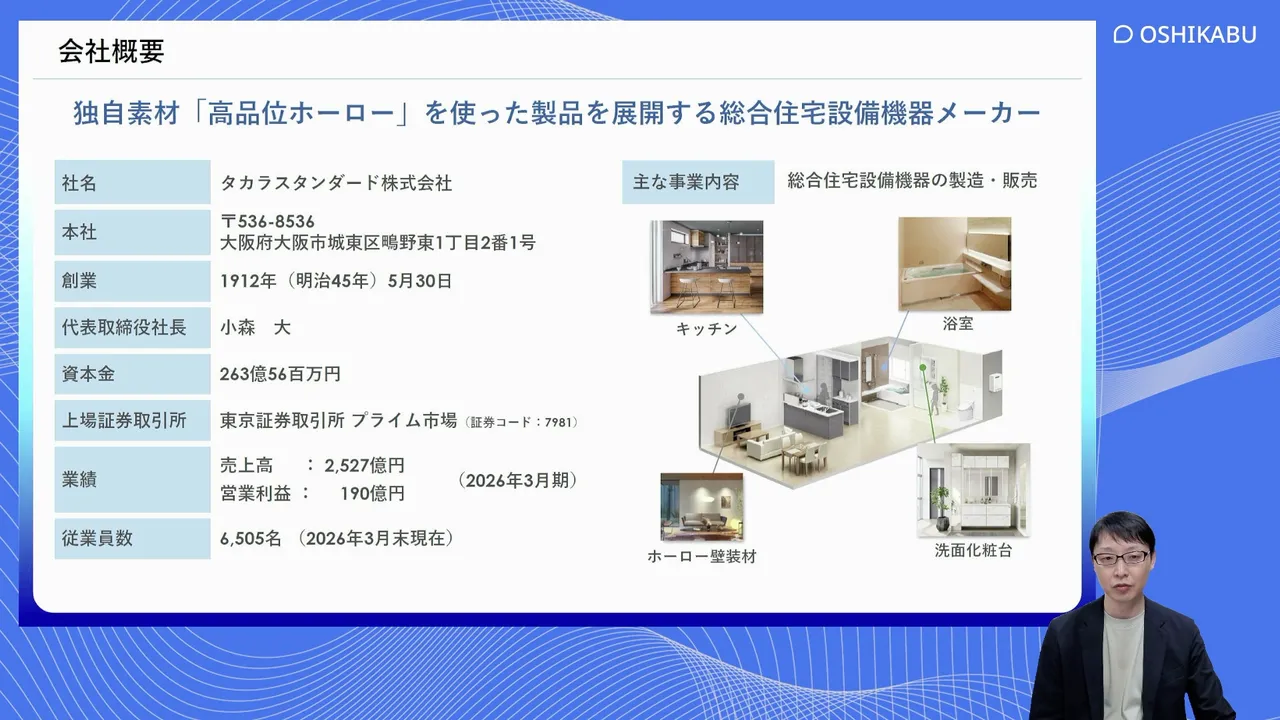
タカラスタンダードは、独自素材「高品位ホーロー」を使った製品を展開する総合住宅設備機器メーカーです。主な事業は総合住宅設備機器の製造・販売で、キッチン、浴室、洗面化粧台などが主力製品です。
本社は大阪市城東区、創業は1912年(明治45年)。東京証券取引所プライム市場に上場しています(証券コード7981)。2026年3月期の売上高は2,527億円、営業利益は190億円、従業員数は6,505名(2026年3月末現在)です。
③ 沿革 — ホーローのパイオニアとして100年以上
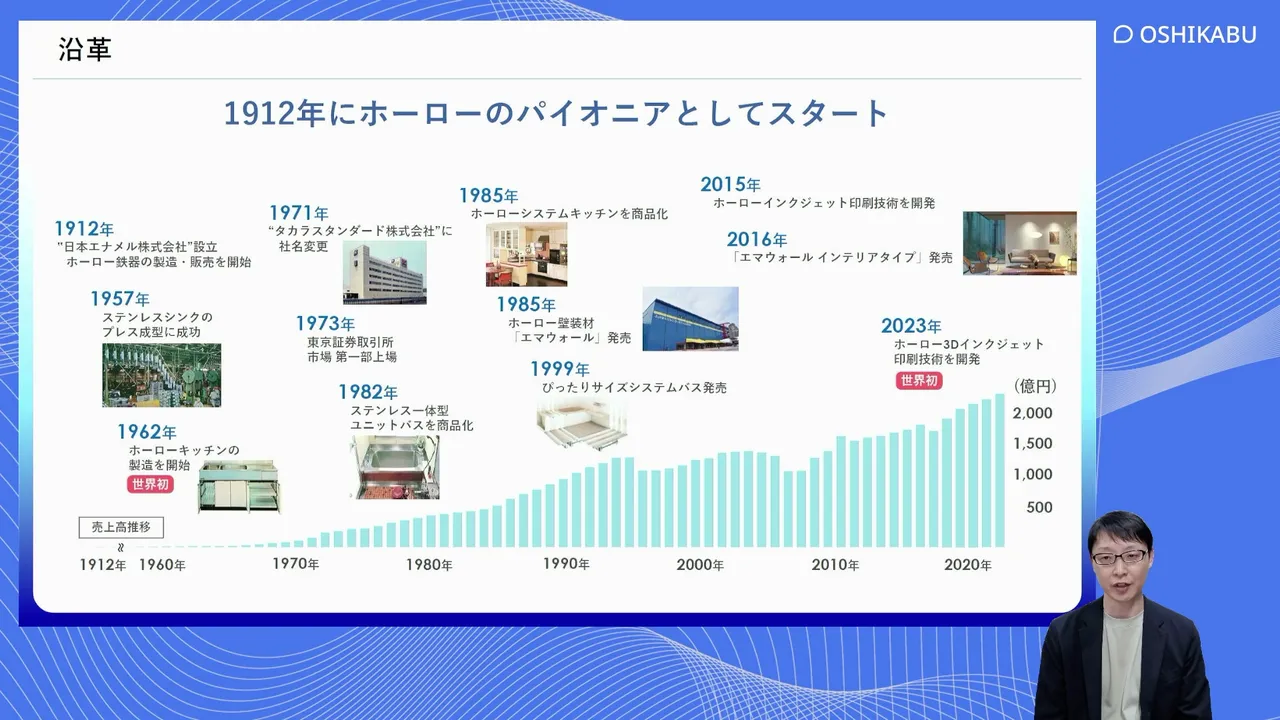
1912年、今から100年以上前に「日本エナメル株式会社」として創業し、ホーローのパイオニアとしてスタートしました。創業当初は鍋や釜といったホーロー鉄器を製造・販売していました。ホーローがまだ日本になじみのない時代に、「人々のより良い暮らしに貢献したい」という創業者の思いから始まった企業だといいます。
1960年代には戦後の住宅復興もあり、ホーローの技術をキッチンに展開してホーローキッチンの製造を開始。その後、浴室や洗面化粧台など水まわり全般へ製品を広げてきました。近年は世界初となるホーロー3Dインクジェット印刷技術を開発するなど、デザイン力の拡充を図りながら成長してきました。
④ 事業展開 — 国内水まわり事業を中心に3つの事業を展開
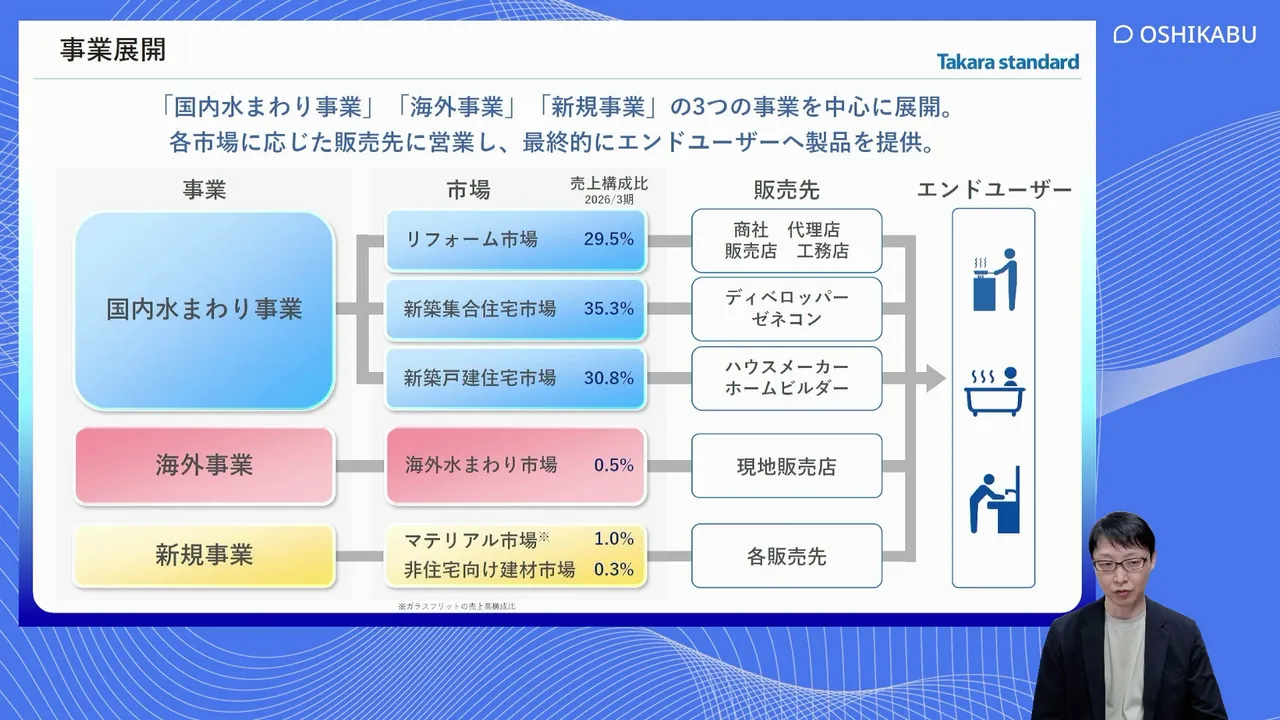
事業は「国内水まわり事業」「海外事業」「新規事業」の3つです。売上高の大半(約96%)を占めるのが国内水まわり事業で、市場別の売上構成比(2026年3月期)は、住宅の設備を入れ替えるリフォーム市場が29.5%、マンションなどの新築集合住宅市場が35.3%、新築戸建住宅市場が30.8%です。
市場ごとに販売先が異なるため、それぞれに対してきめ細かい営業や製品展開を行い、最終的に製品を使うエンドユーザーへ届けています。残る海外事業と新規事業は、今後の柱とすべく注力を始めている事業です。
⑤ 業界シェア — 主要3製品の合計で業界No.1
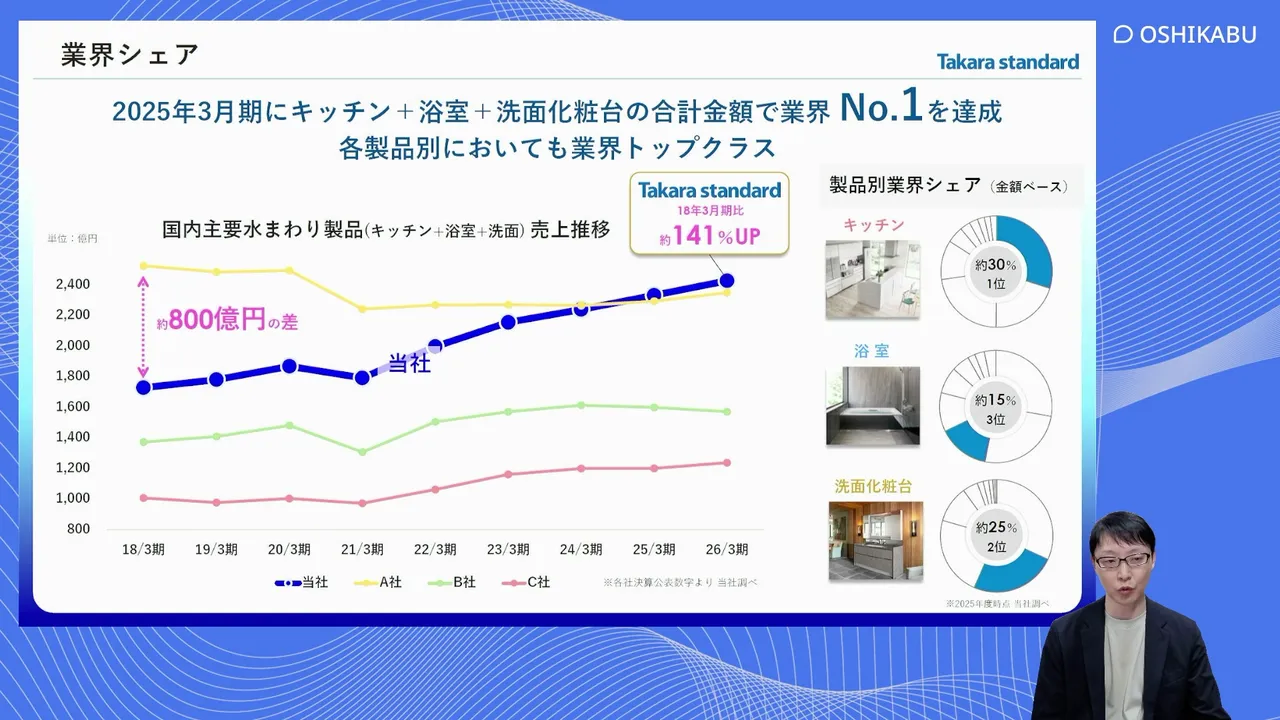
左の折れ線グラフは主力のキッチン・浴室・洗面化粧台の合計売上の推移、右の円グラフは製品別の業界シェア(金額ベース)です。
かつては業界上位の会社と差がありましたが、特徴・強みを生かした営業力でシェアを高め、2025年3月期に主要3製品の合計で業界首位となりました。2026年3月期にはその差をさらに広げています。製品別のシェアはキッチンが約30%で1位、洗面化粧台が約25%で2位、浴室が約15%で3位です。出口氏は「業界のリーディングカンパニーであると認識いただければ」と述べました。
⑥ 特徴・強み① — 独自素材「高品位ホーロー」
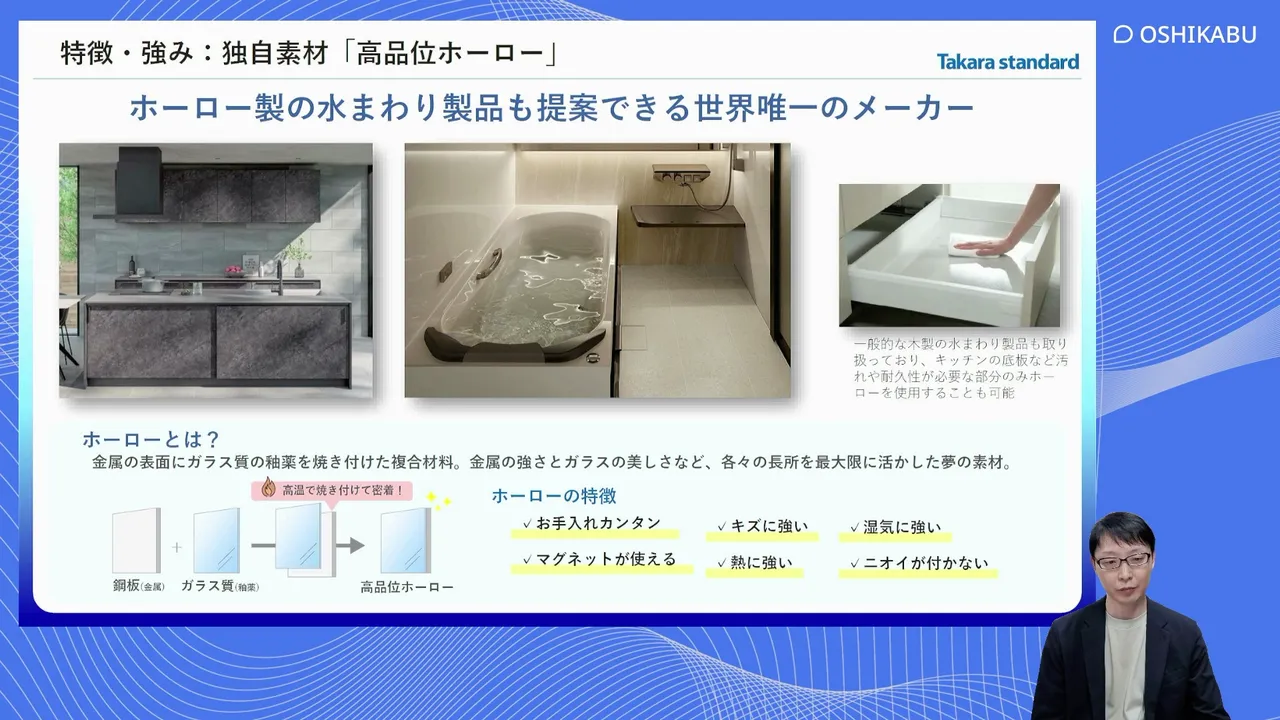
1つ目の強みが独自素材の高品位ホーローです。ホーローは金属の表面にガラス質の釉薬を高温で焼き付けて密着させた複合素材で、ガラスの美しさやお手入れのしやすさと、金属の強さやマグネットが使える機能性をあわせ持ちます。キズや熱、湿気に強く、ニオイも付きにくいため、水まわりに非常に適した素材です。
創業以来ホーローに携わり、技術革新を重ねてきたことで、同業他社が扱えていない素材を水まわりのさまざまな製品に活用できる点が特徴です。スライドでは「ホーロー製の水まわり製品も提案できる世界唯一のメーカー」としています。一般的な木製の水まわり製品も扱っており、キッチンの底板など汚れや耐久性が求められる部分にだけホーローを使うこともできます。
⑦ 特徴・強み② — 新築マンション向けで圧倒的なシェア
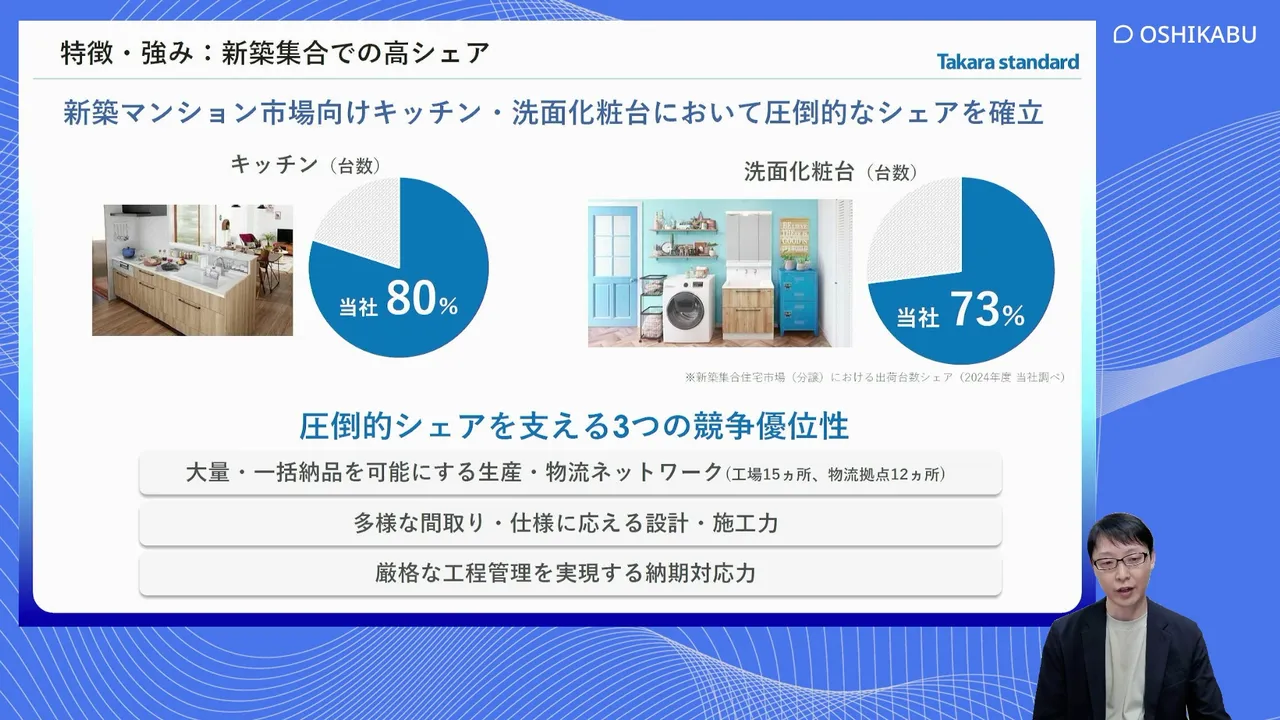
2つ目の強みは、新築集合住宅での高いシェアです。新築マンション市場(分譲)向けの出荷台数シェアは、キッチンが80%、洗面化粧台が73%に達しています(2024年度、同社調べ)。
このシェアを支える競争優位性は3つあります。大量・一括納品を可能にする生産・物流ネットワーク(工場15カ所、物流拠点12カ所)、多様な間取りや仕様に応える設計・施工力、そしてマンションで特に重視される納期への対応力です。いずれも他社が簡単にはまねできない水準にあり、ホーローとあわせて同業他社との大きな差別化要因になっていると出口氏は説明しました。
⑧ 事業戦略 — 各事業の現状と課題
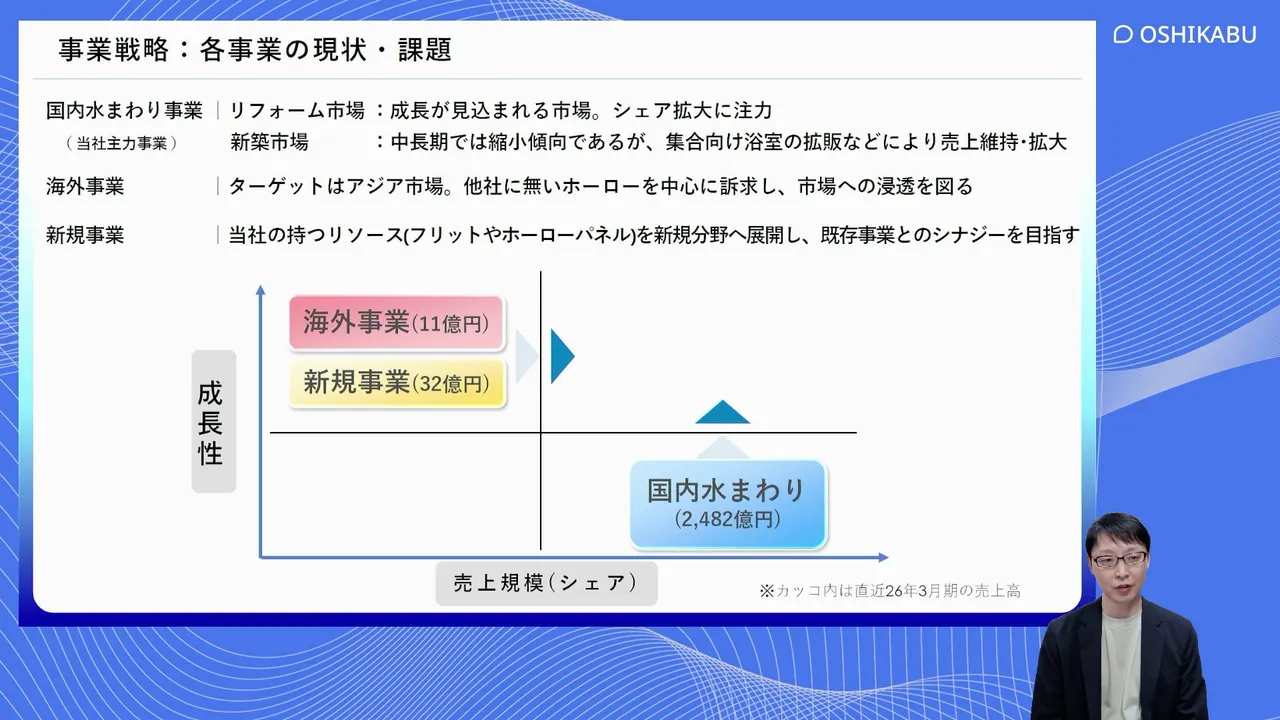
ここからは今後の事業戦略です。国内水まわり事業(2026年3月期売上高2,482億円)は一定のシェアを得ている一方、海外事業(11億円)と新規事業(32億円)はまだ売上規模が小さい段階です。それぞれの事業にまだ伸びしろがあると考えており、事業戦略を通じて各事業を成長させていく考えです。
⑨ 国内水まわり事業① — 成長の道筋
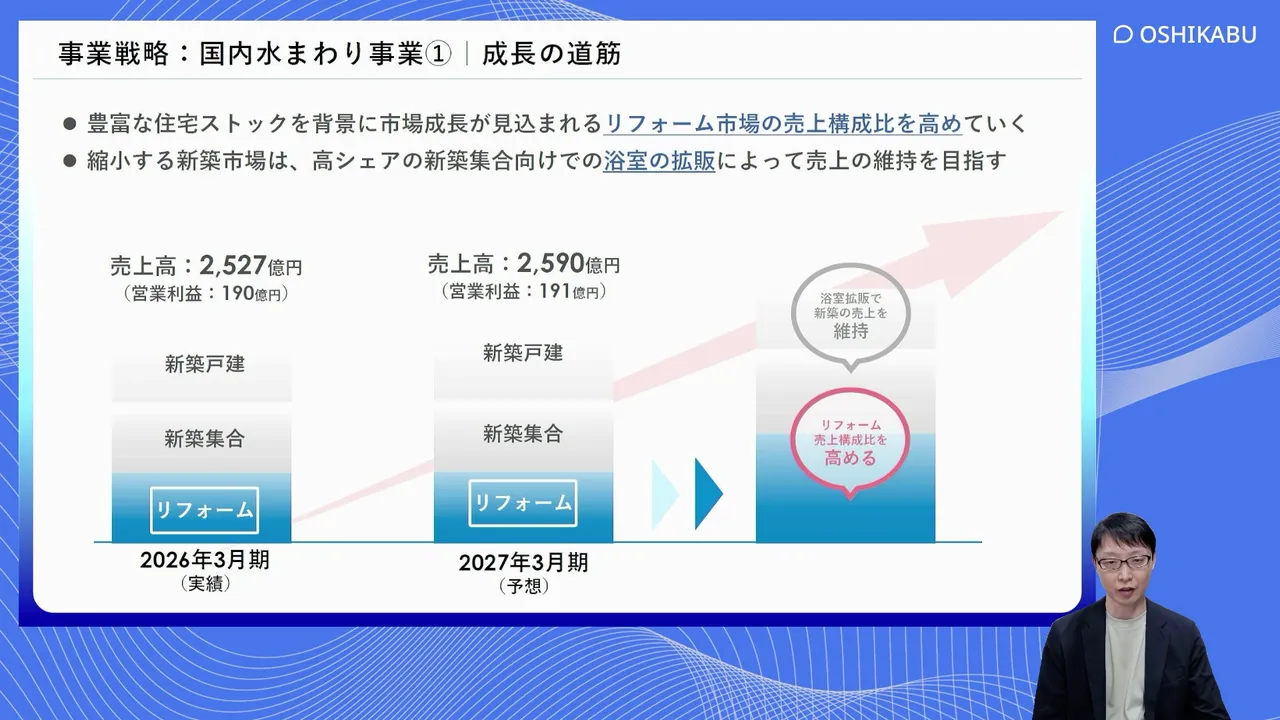
国内の人口や世帯数が緩やかに減少していくなか、新築市場は中長期的に縮小傾向にあります。一方で住宅ストックが積み上がっているため、設備を入れ替えるリフォーム需要は今後も成長が見込まれます。
そこでリフォーム市場ではシェア拡大に注力し、売上構成比を高めていきます。新築市場でも、製品別や市場別に見ればまだ取れるシェアがあるとして、高シェアの新築集合向けで浴室を拡販し、売上の維持・拡大を目指します。売上高は2026年3月期の2,527億円(実績)から、2027年3月期は2,590億円(予想)を見込んでいます。
⑩ 国内水まわり事業② — リフォーム市場の認識と方向性
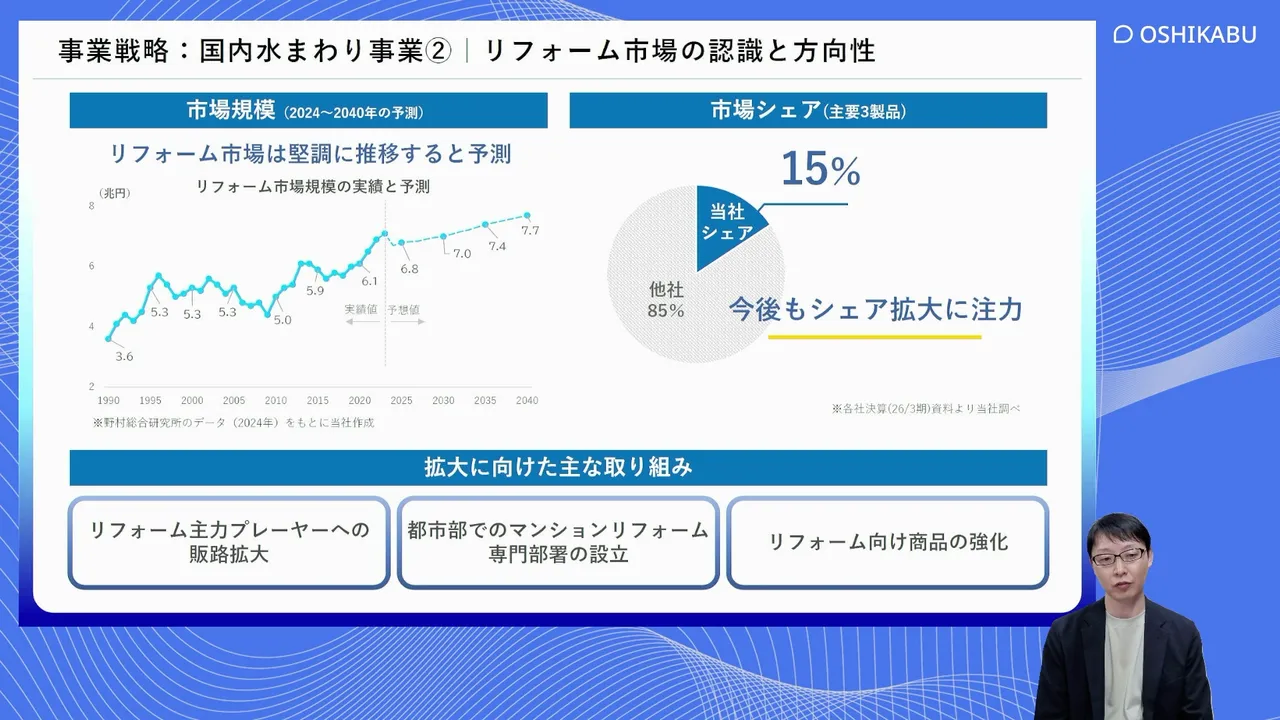
リフォーム市場は今後も堅調に推移すると予測されています(野村総合研究所のデータをもとに同社作成)。一方、主要3製品のリフォーム市場における同社のシェアはまだ15%程度で、拡大の余地は大きいと考えています。
拡大に向けた主な取り組みは3つです。1つ目はリフォームの主力プレーヤーへの販路拡大で、営業リソースを主力プレーヤーにしっかり振り向けます。2つ目は都市部でのマンションリフォームの専門部署の設立で、ニーズが高まる都市部のマンションリフォームに向けて営業体制の再構築・拡充を進めています。3つ目はリフォーム向け商品の強化です。エンドユーザーにより魅力のある商品を提供するとともに、施工のしやすさも含めて、リフォームで求められる商品づくりを進めています。
⑪ 国内水まわり事業③ — 新築市場の方向性と福岡工場への投資
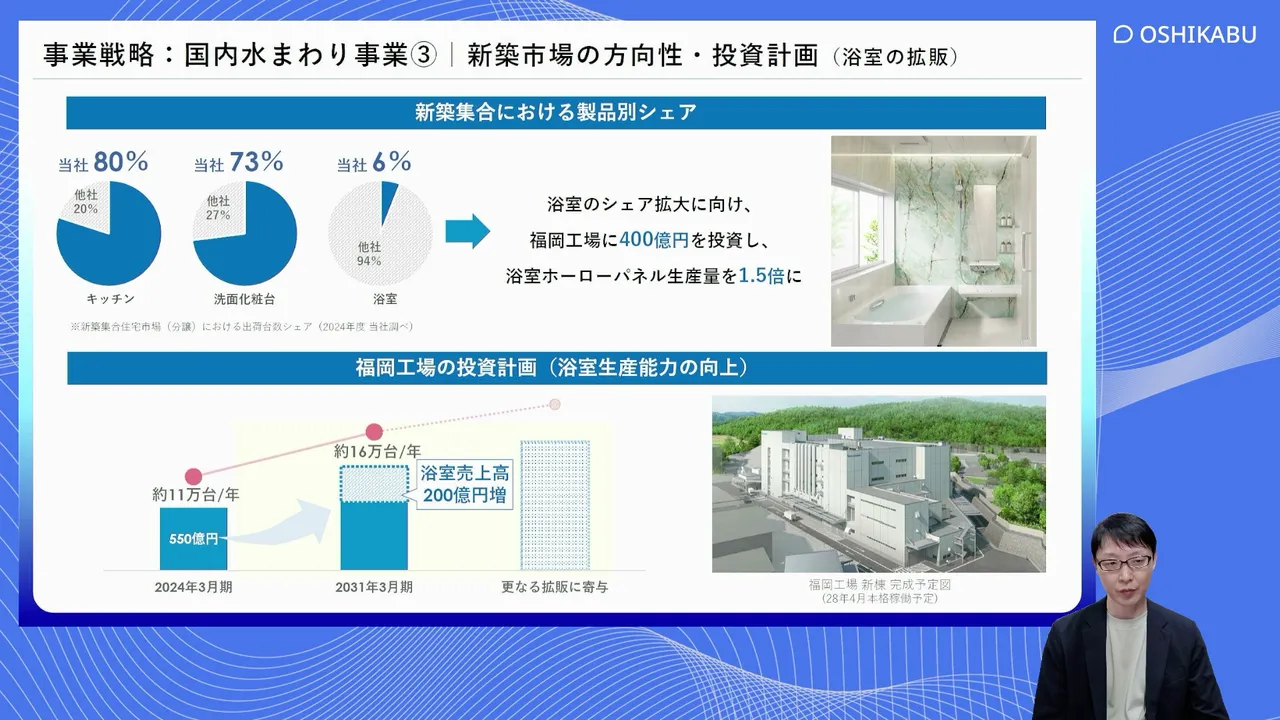
新築集合住宅での製品別シェアは、キッチン80%、洗面化粧台73%と高い一方、後発の浴室はまだ6%にとどまっています。浴室のシェア拡大に向けた取り組みが、福岡工場への投資です。
マンションのような大規模物件に対応するには生産能力が欠かせないため、福岡工場に浴室のホーローパネルを生産する専用の新棟を建設しています。約400億円規模の投資で浴室ホーローパネルの生産量を1.5倍に高め(年約11万台から約16万台へ)、浴室の売上高を2024年3月期の550億円から2031年3月期までに200億円増やす計画です。新棟は2028年4月の本格稼働を予定しています。生産能力を高めたうえで、既存の取引先とのリレーションを生かして販売を伸ばしていく考えです。
⑫ 海外事業 — 「Takara Global Vision2030」
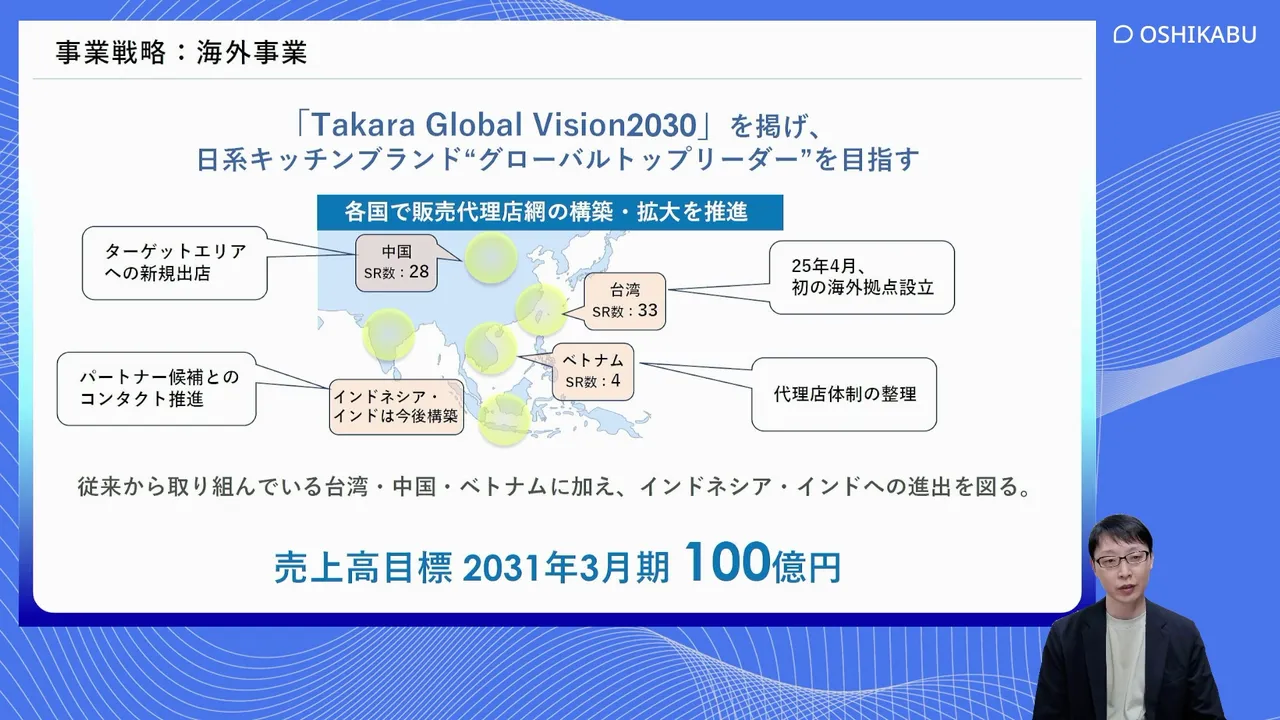
海外事業では「Takara Global Vision2030」を掲げ、日系キッチンブランドの「グローバルトップリーダー」を目指しています。現在はアジアを中心に展開の足がかりを作っている段階で、売上規模は10億円程度とまだ小さい事業です。
ホーローを水まわりに使える企業は国内外で同社だけと考えており、海外でも製品力を訴求できるとみています。従来から取り組む台湾・中国・ベトナムに加え、インドネシア・インドへの進出を図り、取引先の拡大を進めています。2031年3月期に海外売上高100億円を目標としています。
⑬ 新規事業 — 自社のリソースを新分野へ
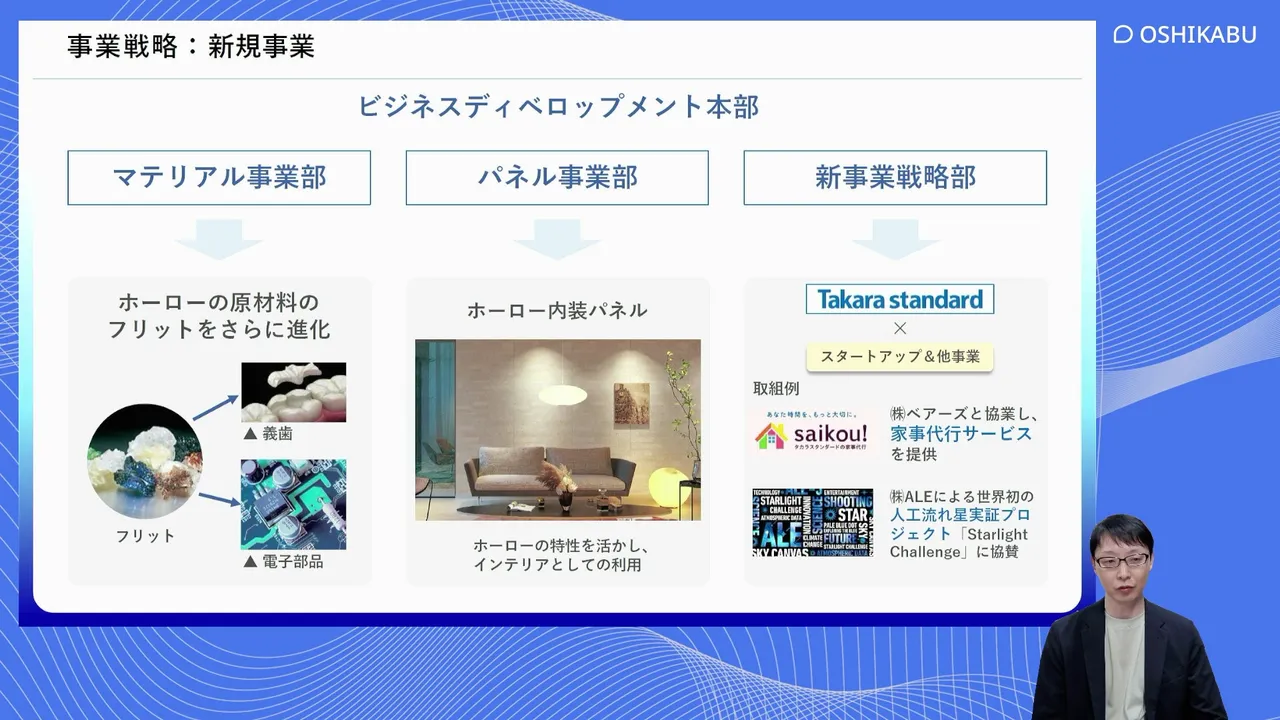
新規事業では、同社が持つリソースをさまざまな分野へ展開しています。マテリアル事業では、ホーローのガラス質部分の原材料である「フリット」を、歯科(義歯)や電子部品といった領域に展開すべく、大学や研究機関と研究開発を進めています。パネル事業では、水まわり以外でもホーロー製品を活用できないかを探っています。
新事業戦略部ではスタートアップや他業種との協業を進めています。最近の例では、家事代行サービスのベアーズと協業しました。また、ホーローという素材が宇宙でも可能性を持つのではないかとの考えから、ALEによる世界初の人工流れ星の実証プロジェクト「Starlight Challenge」に協賛するなど、長い目線での種まきもしているとのことです。
⑭ 2026年3月期決算 — 売上高・各利益とも過去最高
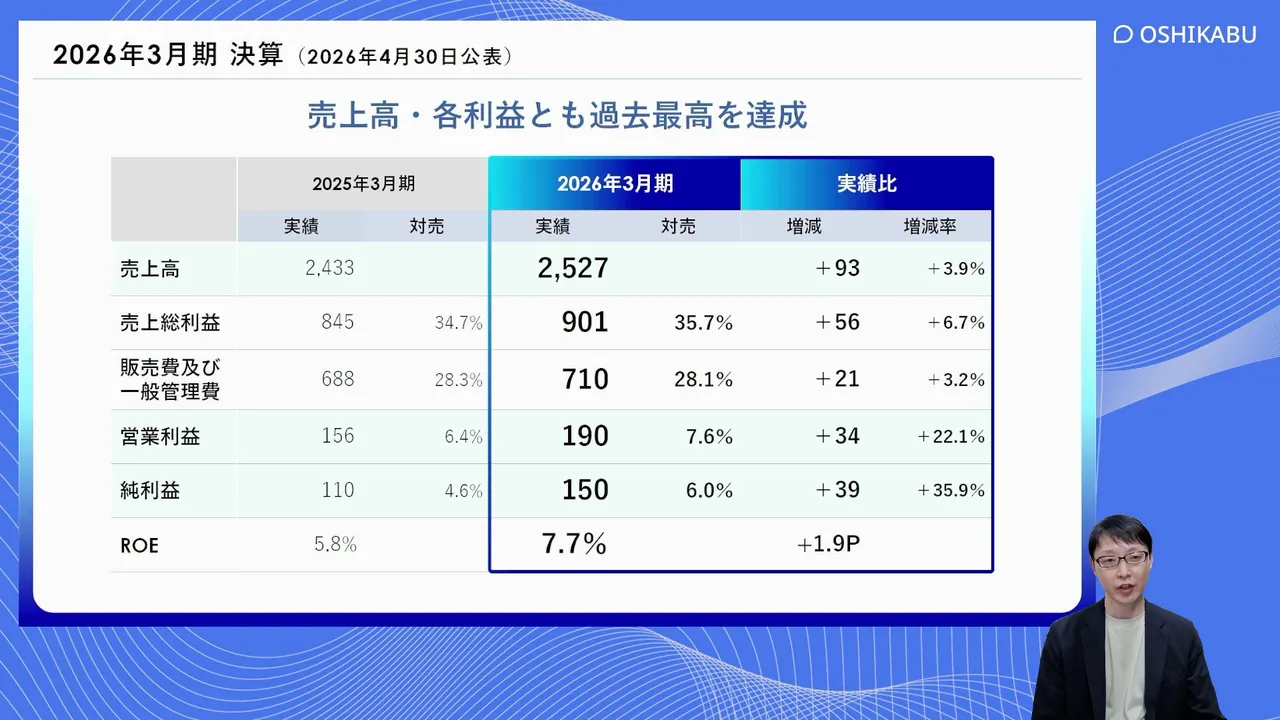
2026年3月期は売上高が2,527億円(前期比3.9%増)、営業利益が190億円(同22.1%増)、純利益が150億円(同35.9%増)と増収増益を達成し、売上高・各利益とも過去最高を更新しました。重要なKPIと位置づける資本効率の指標ROEも、5.8%から7.7%まで高まっています。
⑮ 出荷台数とシェアの推移
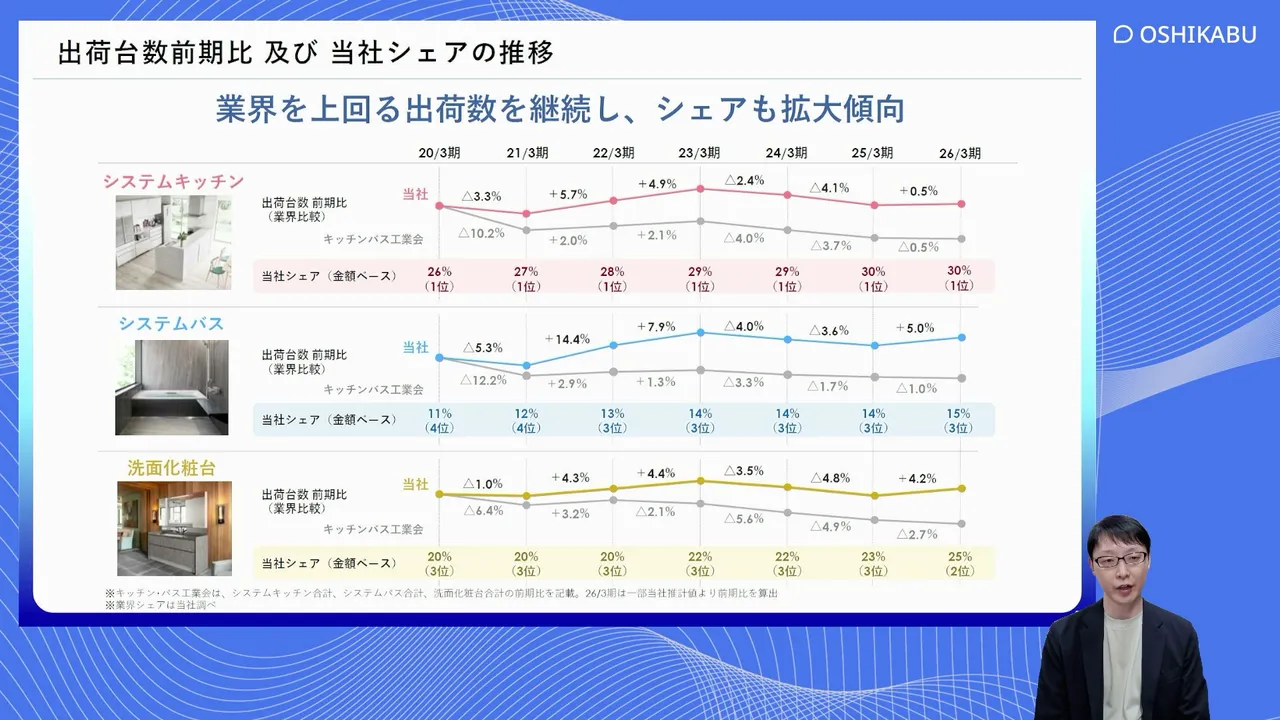
足元だけでなく過去からの推移を見ても、製品別の出荷台数は年による強弱はあるものの業界を上回って推移しており、シェアも拡大傾向にあります。システムキッチンのシェア(金額ベース)は2020年3月期の26%から2026年3月期は30%に高まり、一貫して業界1位です。事業として安定的に成長できていることを示していると出口氏は説明しました。
⑯ 2027年3月期 業績予想 — 中東情勢の影響を織り込み修正
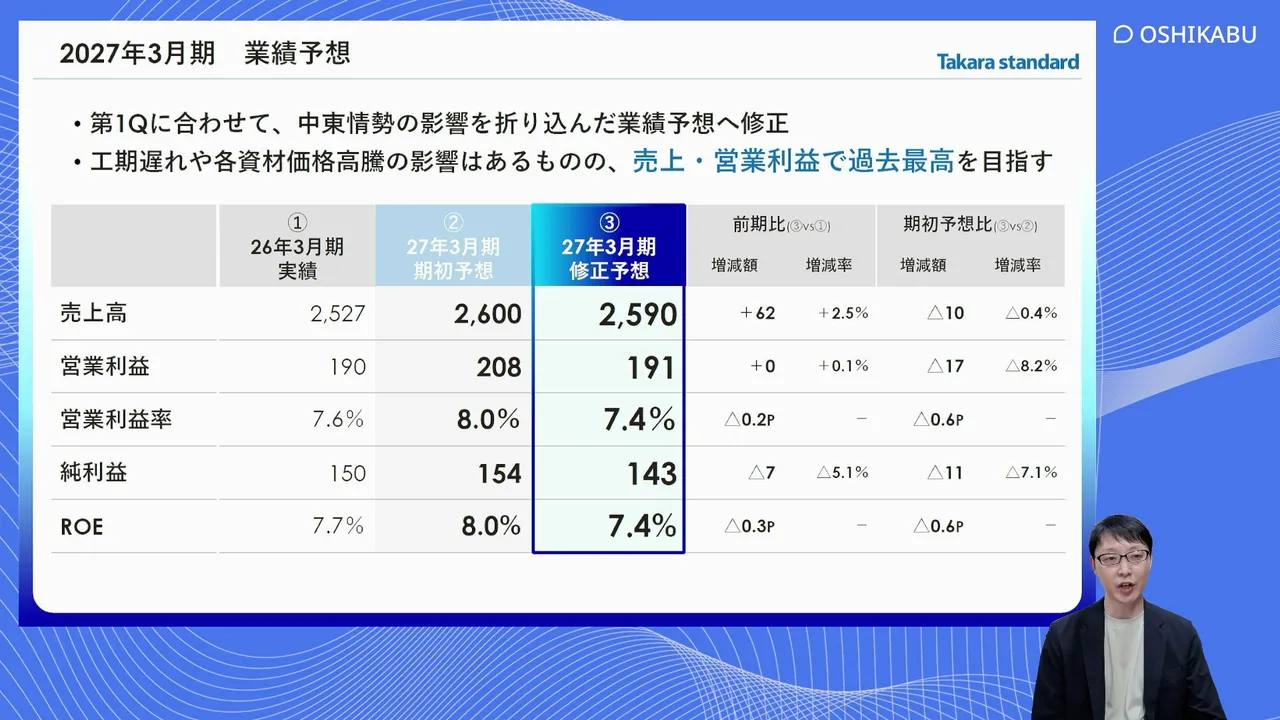
期初の業績予想を出した時点では、中東情勢が業績にどの程度影響するかを見通せませんでした。第1四半期決算の段階で影響がある程度見えてきたため、それを織り込んだ予想に修正しています。
中東情勢の緊迫化で原油由来のナフサが不足し、メーカーだけでなく建築現場でも工期遅れなどの影響が出ています。修正後の予想は売上高2,590億円(前期比2.5%増)、営業利益191億円(同0.1%増)、純利益143億円(同5.1%減)、ROE7.4%です。工期遅れや資材価格高騰の影響はあるものの、下期に向けて対応を進め、売上高・営業利益で過去最高を目指します。
⑰ 新株主還元方針 — 資本効率の向上へ
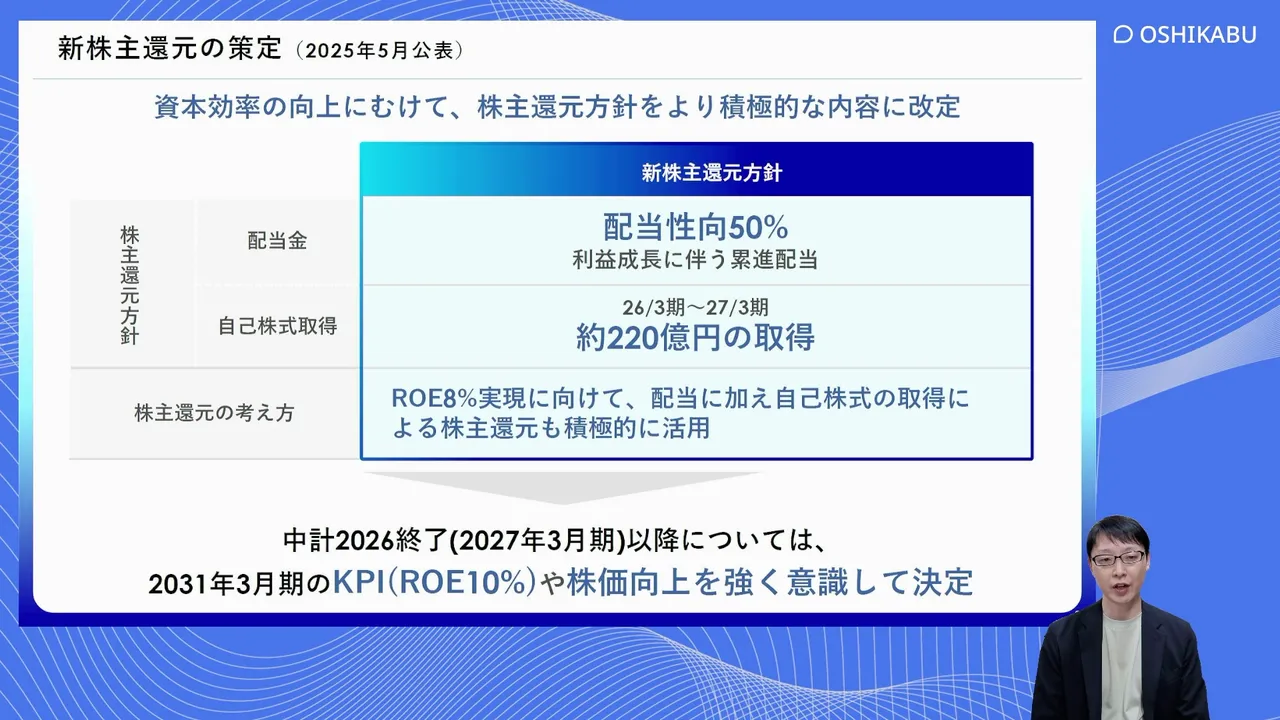
2025年5月、資本効率をより意識した経営に向けて中期経営計画を改定し、株主還元方針も踏み込んだ内容に見直しました。配当は配当性向50%で、利益成長に伴う累進配当とします。あわせて2026年3月期〜2027年3月期の2年間で約220億円の自己株式を取得します。
事業成長に加え、純資産などバランスシートをしっかりコントロールすることで資本効率を高める道筋を、より具体的に示した計画です。ROE8%の実現に向けて、配当に加えて自己株式取得も積極的に活用します。中計2026の終了(2027年3月期)以降の還元は、2031年3月期のKPI(ROE10%)や株価向上を強く意識して決定するとしています。
⑱ 配当 — 2027年3月期は8円増配の年間124円
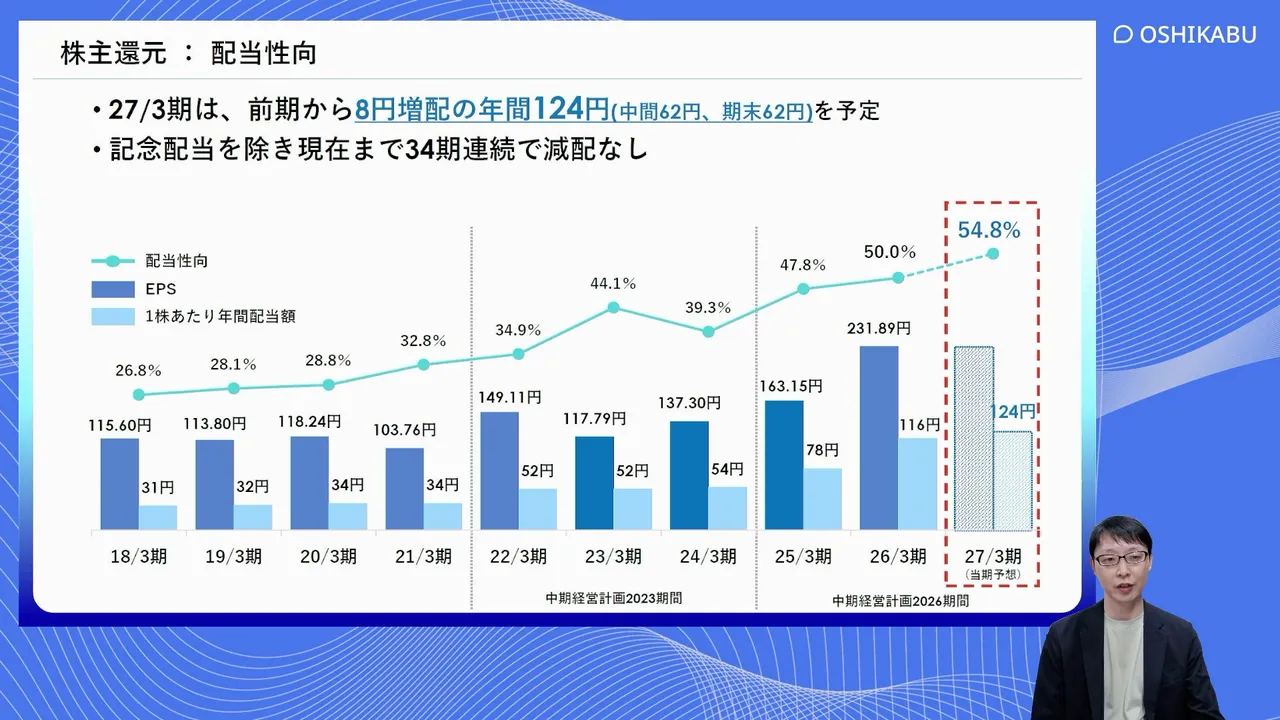
配当方針に沿い、2026年3月期の配当性向は50.0%となりました。2027年3月期は前期から8円増配の年間124円(中間62円、期末62円)を予定しており、配当性向は54.8%の見込みです。記念配当を除き、34期連続で減配がありません。
⑲ 総還元性向 — 2年間で約220億円の自己株式取得
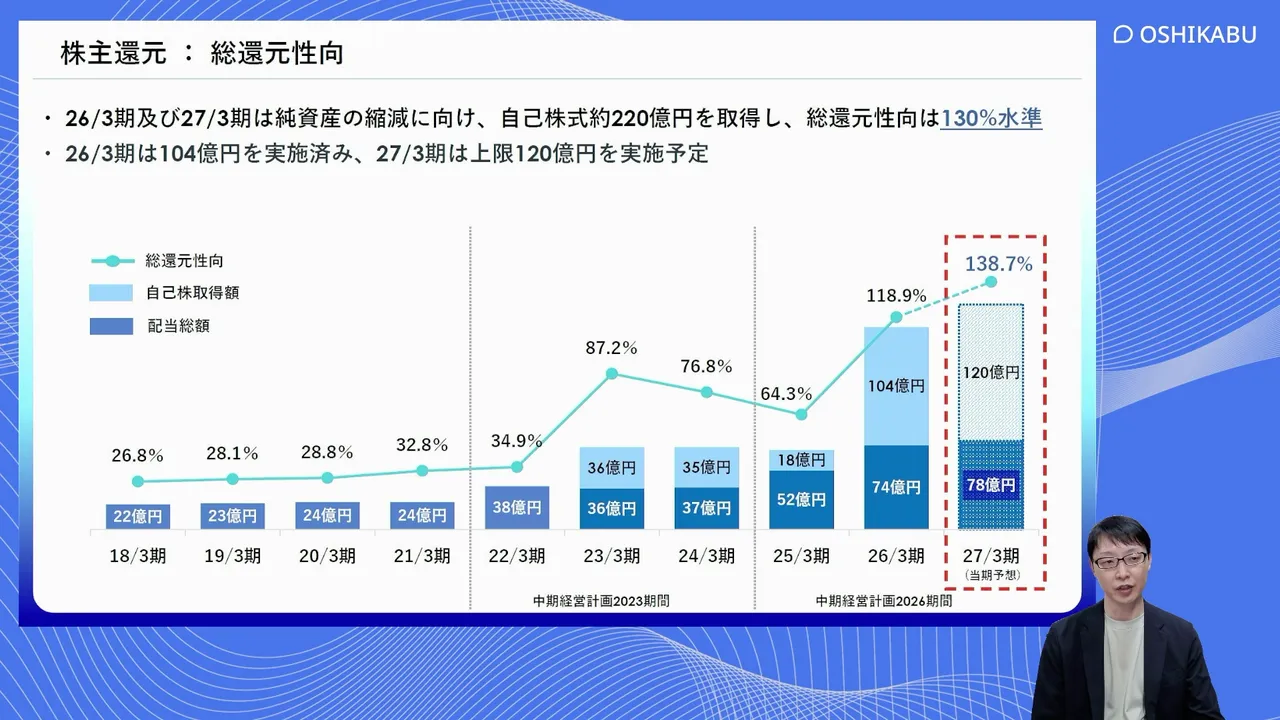
自己株式の取得は2026年3月期に104億円を実施済みで、2027年3月期は上限120億円を予定しています。この2期は利益を上回る還元となり、総還元性向は2026年3月期が118.9%、2027年3月期は138.7%と、100%を超える水準を見込んでいます。
⑳ 設備投資 — 成長投資にも資金を振り向け
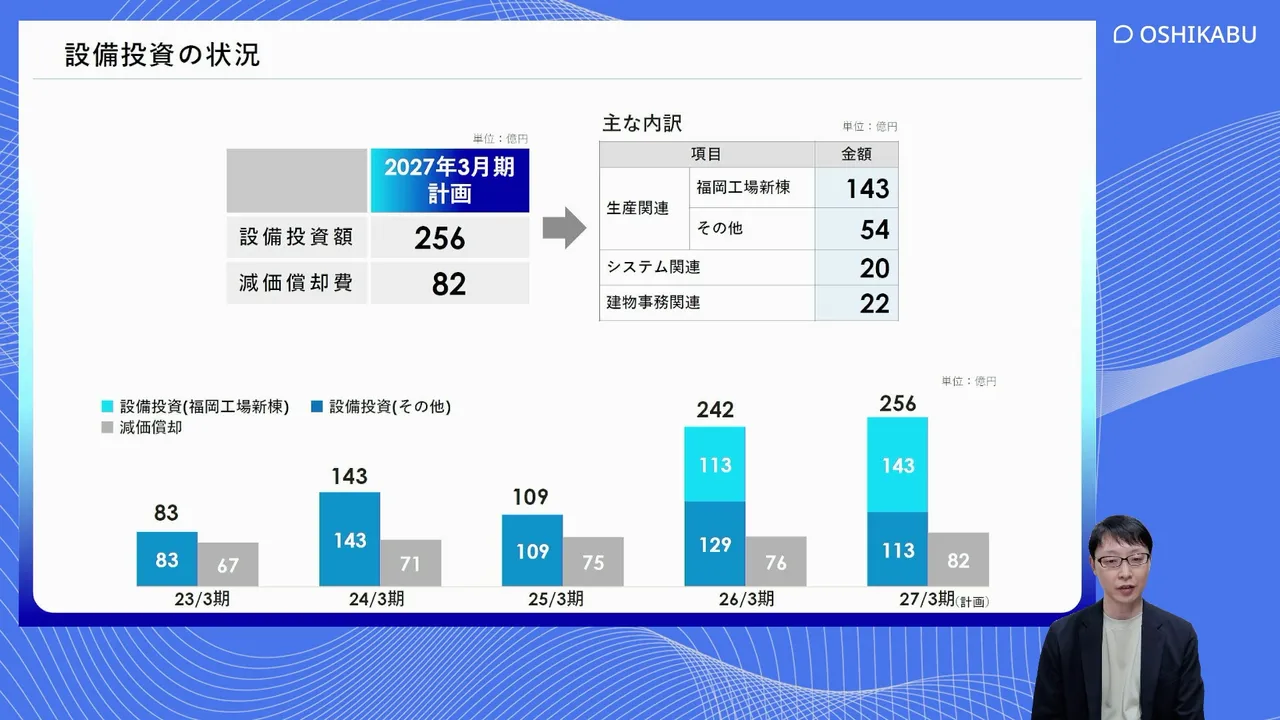
還元だけに力を注いでいるわけではなく、事業の成長を示すため設備投資にも十分な資金を割り当てています。設備投資額は2026年3月期が242億円、2027年3月期は256億円(計画)と、いずれも200億円を超えます。2027年3月期の内訳では福岡工場新棟が143億円を占めます。事業成長を見据えた投資と、資本効率を意識した還元の両面でキャッシュアロケーションを進めています。
㉑ 株価の状況 — 約10年ぶりにPBR1倍に復帰
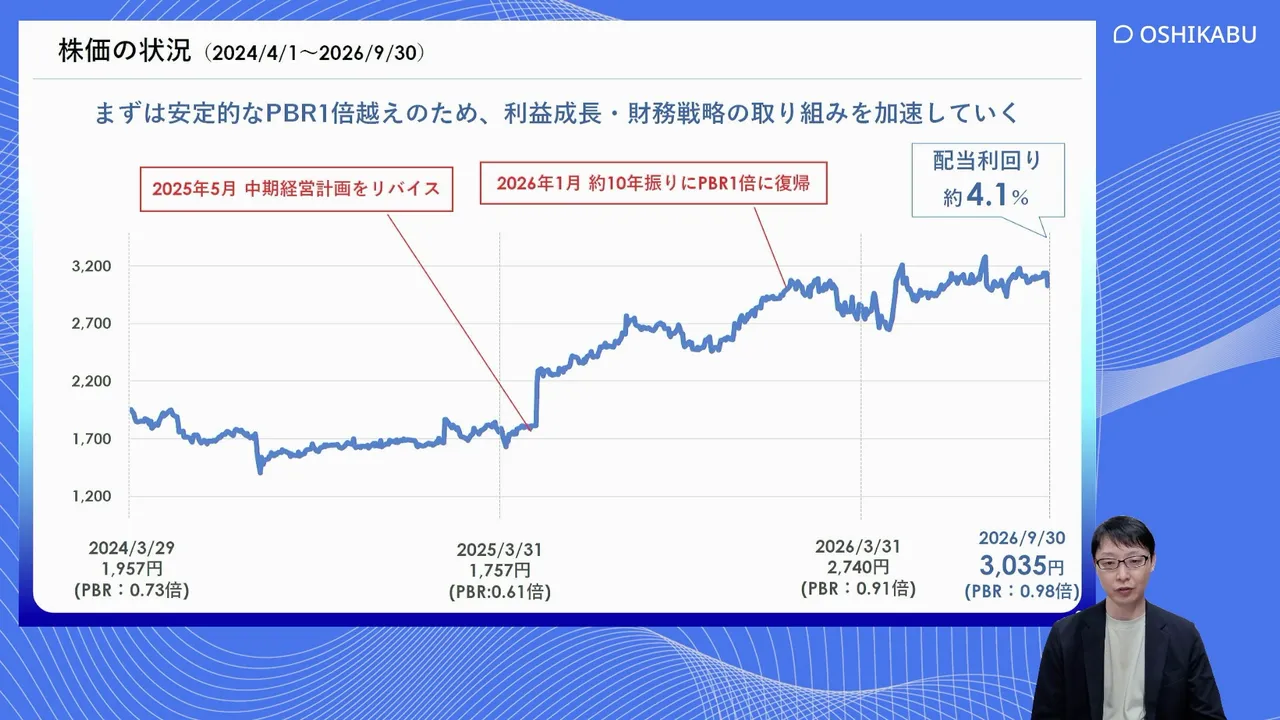
ここからはAppendixです。中期経営計画をリバイスする前、PBRは0.6〜0.7倍台と低迷していました(2024年3月末0.73倍、2025年3月末0.61倍)。資本効率や株価を意識した経営に取り組んだ結果、2026年1月には約10年ぶりにPBR1倍に復帰し、2026年9月末の株価は3,035円(PBR0.98倍)と1倍前後まで戻っています。
出口氏は「PBR1倍はようやくスタートラインに立ったところで、まだまだ伸ばしていきたい」と述べました。配当利回りは約4.1%と、魅力のある水準を示せているとしています。
㉒ 株価の状況 — 同業他社・日本株全体との比較
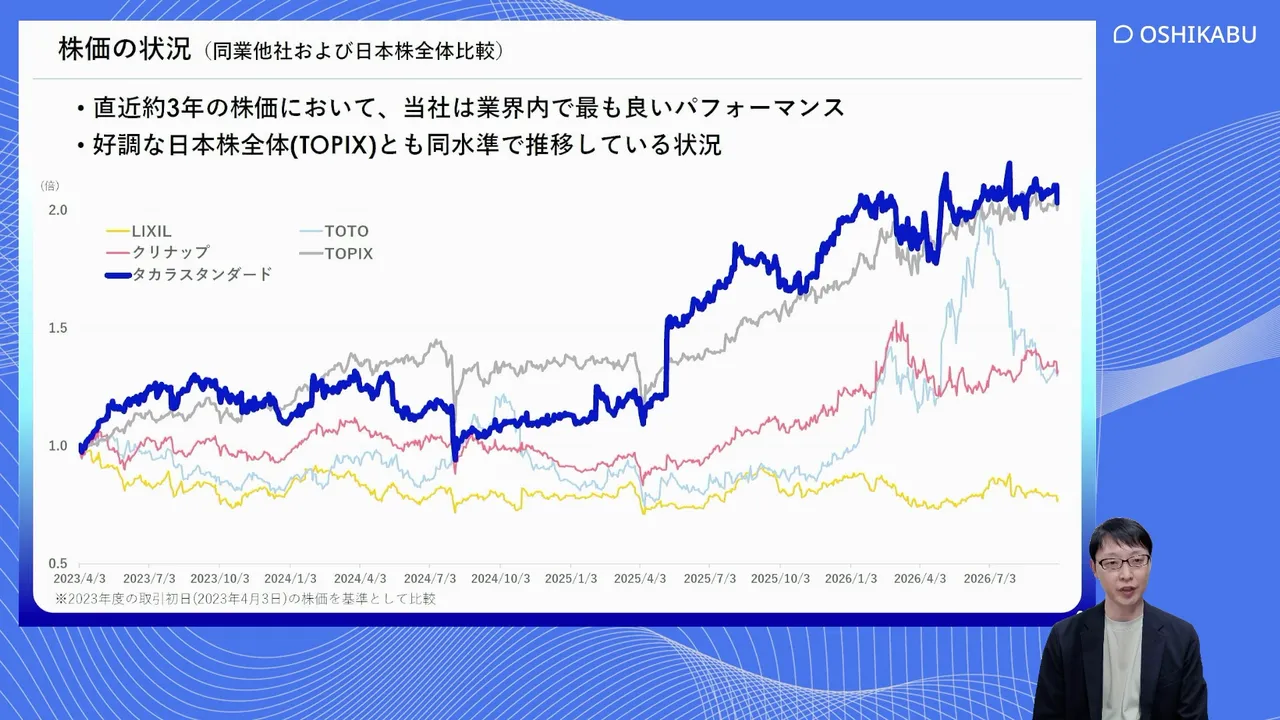
2023年度の取引初日(2023年4月3日)を基準に株価を比較すると、直近約3年で同社は業界内で最も良いパフォーマンスとなっています。好調な日本株全体(TOPIX)とも同水準で推移しており、株価は堅調に伸びているとのことです。
㉓ トピックス — 資本コスト経営の事例掲載とIR体制の強化
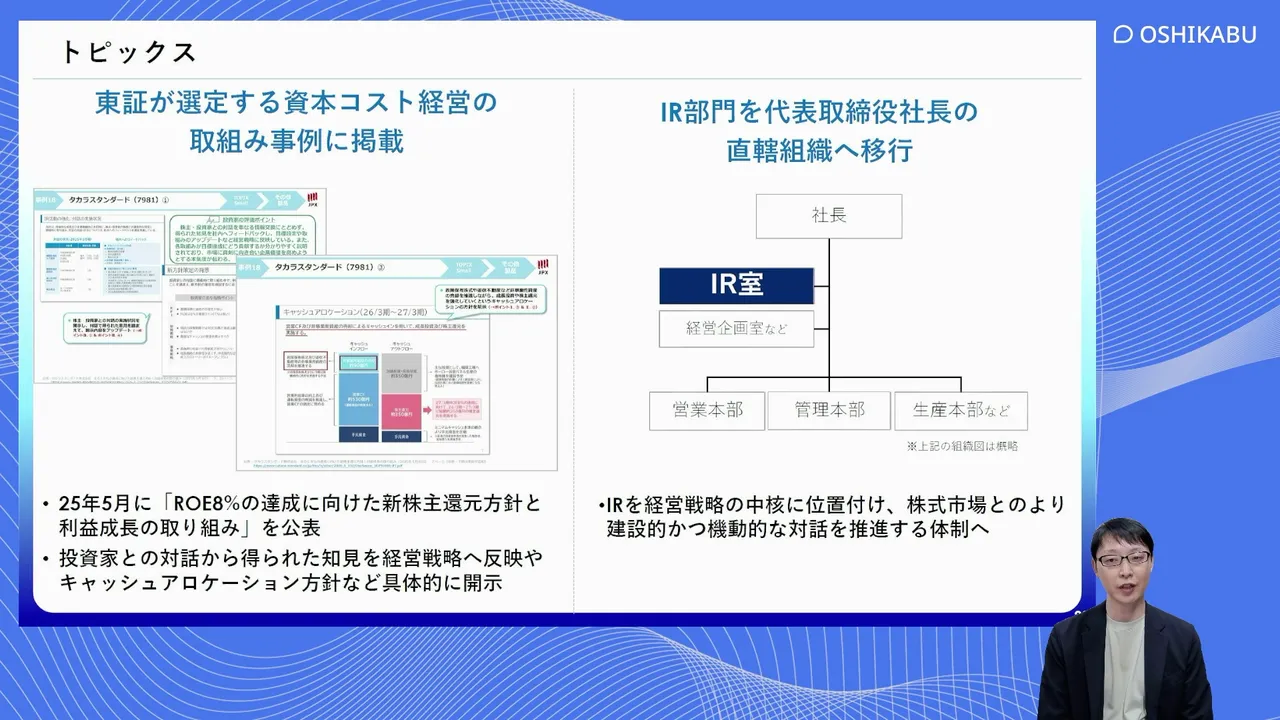
資本コストや株価を意識した経営への取り組みが評価され、東証が選定する「資本コストや株価を意識した経営」の事例集に掲載されました。資料には記載していませんが、東証が8月に機関投資家を対象に、資本コスト経営が進んでいる企業を挙げてもらうアンケートを実施した際にも、複数の投資家から同社に票が入ったといいます。
また、株式市場と向き合う姿勢をより前向きに示すため、昨年までは一部門の中にあったIRの組織を、今年度から代表取締役社長の直轄組織(IR室)に移行しました。株式市場との対話を通じて企業価値を高めていく体制を整えています。
㉔ 質疑応答
後半は、Zoomのウェビナー機能「Q&A」で視聴者から寄せられた質問に、出口氏が回答しました。
Q. 配当還元が素晴らしいと思います。自社株買いは継続されますか。
A. 配当方針と同じく、自己株式の取得は2026年3月期と2027年3月期の2年間について明確に示しています。2026年3月期は104億円を実施済みで、2027年3月期は120億円を計画しています。足元ではまだそれほど進んでいませんが、示した120億円の枠はしっかり達成できるよう取り組みます。
その先の還元については、現在が中期経営計画2026の最終年度にあたるため、来期以降になります。来年、中長期の戦略を公表したいと考えており、事業戦略・財務戦略を含めて、より成長を実感していただけるものを組み立てていきます。今期は示した水準の還元をしっかり実施し、資本効率を高めたいと考えています。
Q. 福岡工場への投資は浴室の販売を増やすための投資ということですが、この大きな投資額に見合う販売増に繋がる理由を教えてください。
A. 新築マンションでの浴室のシェアは6%と、キッチンや洗面化粧台に比べて非常に低く、ボトルネックの一つが生産能力の不足です。これを解消するため、福岡工場の新棟に総額約400億円の投資を、前年度・今年度、さらに来年度以降も含めて進めています。現在は建物が完成したところで、これから順次設備を入れ、2028年度から本格稼働する計画です。
マンションの場合、販売先はゼネコンやディベロッパーです。キッチンや洗面化粧台では非常に高いシェアをいただいており、しっかりしたリレーションがあります。新築で強みを持つ設計・施工力も生かし、キッチン・洗面化粧台・浴室の3点で売上を伸ばしていきます。マンションは計画から着工・竣工まで長い時間がかかりますが、2028年4月以降の本格稼働を見据えて、すでに受注活動も始めています。取引先とのリレーションに当社の商品力を加えることで、販売はしっかり伸ばせると考えています。
Q. ホーローが水回り設備に適した素材であれば、他社も追随して製造しそうに思われますが、なぜ御社だけが採用しているのでしょうか?
A. 過去には、他社がホーローを使った商品を展開していた時期もありました。ホーローは金属とガラスの融合素材なので、当社以外でも作ること自体はできます。ただ、異なるものを接着しているため、両者の密着度が品質を大きく左右します。密着度が低いとガラスの部分がはがれ、機能面が落ち、美しさも損なわれます。非常に高度な扱いが求められる素材で、当社は100年以上研究開発を続け、素材の部分から品質を高めてきました。この素材としての良さに他社が追随できないことが一つです。
もう一つはデザイン力です。お客様のニーズは多様で、当社はプリンターと同じようなインクジェット技術で色柄を表現できます。ガラス質なので通常は光沢がありますが、光沢を抑えたマットな質感や、大理石調・木目調などの柄も作ることができます。ホーローの品質の高さとデザイン力は当社の技術でしか表現できず、他社が追随できない差別化要因になっていると理解いただければと思います。
Q. リフォームの構成比を高めるということですが、現状のシェア15%という業界内の立ち位置をどのように分析していますか?15%のシェアに留まっている背景、今後の戦略をもう少し詳細に教えてください。
A. リフォーム市場での当社のシェアは15%ぐらいと認識しています。リフォーム市場は業界の予想でもまだ伸びしろがある市場で、同業他社も同じように考え、非常に注力しています。そのため競争環境はシビアな部分があります。そのなかで、商品の強みを生かしながらシェア獲得に向けて3つの取り組みを進めています。
1つ目は、リフォームの主力プレーヤーへの販路拡大です。リフォームのニーズは全国各地にありますが、近年は都市部や、大規模にリフォームを手がける主力プレーヤーに売上が集まる傾向があります。当社は全国に幅広い営業力を持っていますが、営業エリアの再編などを通じて、主力プレーヤーに営業リソースを重点的に振り向けられる体制の再構築を進めています。
2つ目は、都市部でのマンションリフォームの専門部署の設立です。新築マンションや戸建ての価格が高騰するなか、中古物件を買ってリフォーム・リノベーションするニーズが増え、それを手がける事業者も増えています。こうした事業者にしっかり営業をかけるため、まず首都圏を中心に専門の営業部署を立ち上げ、関西など各都市部にも展開しています。
3つ目は、リフォーム向け商品の強化です。エンドユーザーに訴求できる機能性やデザイン性を備えた商品づくりに加え、施工のしやすさにも力を入れています。工事現場の人手不足・職人不足が進むと、販売量の減少にもつながりかねません。職人が工事しやすく、取り扱う事業者にとっても扱いやすい商品をつくることで、当社の商品を選んでいただけるよう、両面から商品開発を強化しています。
Q. 中東情勢悪化の影響で業績予想を修正したとのことですが、工期や資材の調達・価格面などでの御社の状況や対応策を教えてください。
A. 前年度の終わりから今年度の初めごろにかけて中東情勢が緊迫化し、ホルムズ海峡の封鎖などで原油が届きにくい状況になりました。原油由来の原材料であるナフサは幅広い用途に使われており、当社でいえば浴槽や浴室の床、キッチンの天板といった樹脂製品の素材になります。サプライヤーで資材が逼迫し、調達が難しくなる場面もありました。建築現場でも接着剤や塗料などに使われており、建築関連の幅広い分野に影響する問題でした。
当社も望むだけの量を調達しづらい状況がありましたが、長年さまざまな取引先と取引してきたことで幅広いチャネルを持っています。取引先の協力に加え、販売先経由で紹介をいただいたり、全国の営業・製造部門を総動員したりして資材を確保し、受注停止を起こすことなく生産・供給の責任を果たしてきました。
一方、原材料価格自体が上がったことに変わりはなく、資材価格の高騰が今回の業績予想の修正にも影響しました。企業努力で利益を出す取り組みを進めつつ、当社だけでは吸収しきれない状況への対応として、9月受注分から資材価格調整費を導入しています。商品ごとに設定し、購入いただく方にもご協力いただきながら利益を確保していきます。こうした対応策により、下期は当初の予想を上回る予想としており、今期の途中から業績の立て直しを図る体制を整えています。
Q. IR部門を社長直轄組織に移行したとのことですが、移行前後の変化や社内外からの評価を教えてください。
A. 当社は株式市場の皆さま、投資家の方々との対話を非常に重要と認識しています。昨年IR部を立ち上げ、IRの取り組みを強めてきました。市場との対話を増やすなかでさまざまな投資家の声をいただき、それを反映して昨年の中期経営計画のリバイスにもつなげることができました。対話が経営をブラッシュアップするうえで重要であることを実感しています。
これをより機動的にするため、今年度から社長直轄の組織とし、経営層と市場の皆さまの距離を近づけました。投資家の意見や状況を経営陣にすぐ伝えられるほか、経営層が直接発信する機会も増やせます。市場とのリレーションをしっかり築ける体制ができてきたと感じています。先ほど紹介した東証のアンケートで、資本コスト経営が進んでいる企業として投資家から票をいただけたことも、こうした取り組みが評価された結果だと考えています。今後も皆さまとしっかりリレーションを取りながら、企業価値を高めていきます。
最後に出口氏は「エンドユーザーに近い商品を扱う会社として、皆さまの快適な暮らしに貢献できる商品やサービスを強めながら成長していきたい。IR室としても投資家の皆さまとしっかりコミュニケーションを取り、より良い経営へのフィードバックにつなげていきたい。商品・サービスに加え、株式についても今後ともご興味を持っていただければ」と述べ、説明会を締めくくりました。