株式会社ダイブグループ IR説明会(2026年9月)
2026年9月30日に開催されたOSHIKABU LIVE「株式会社ダイブグループ IR説明会」の内容をお届けします。代表取締役社長の庄子潔氏が「ダイブグループの沿革とこれから」と題して、会社概要、コロナ前の会社戦略、コロナ禍で売上の8割を失った経験とそこからの経営改革、2026年6月期の業績、そして「観光業界のプラットフォーマー」を目指す今後の成長戦略を説明しました。後半では視聴者から寄せられた7つの質問に回答しています。
自己紹介
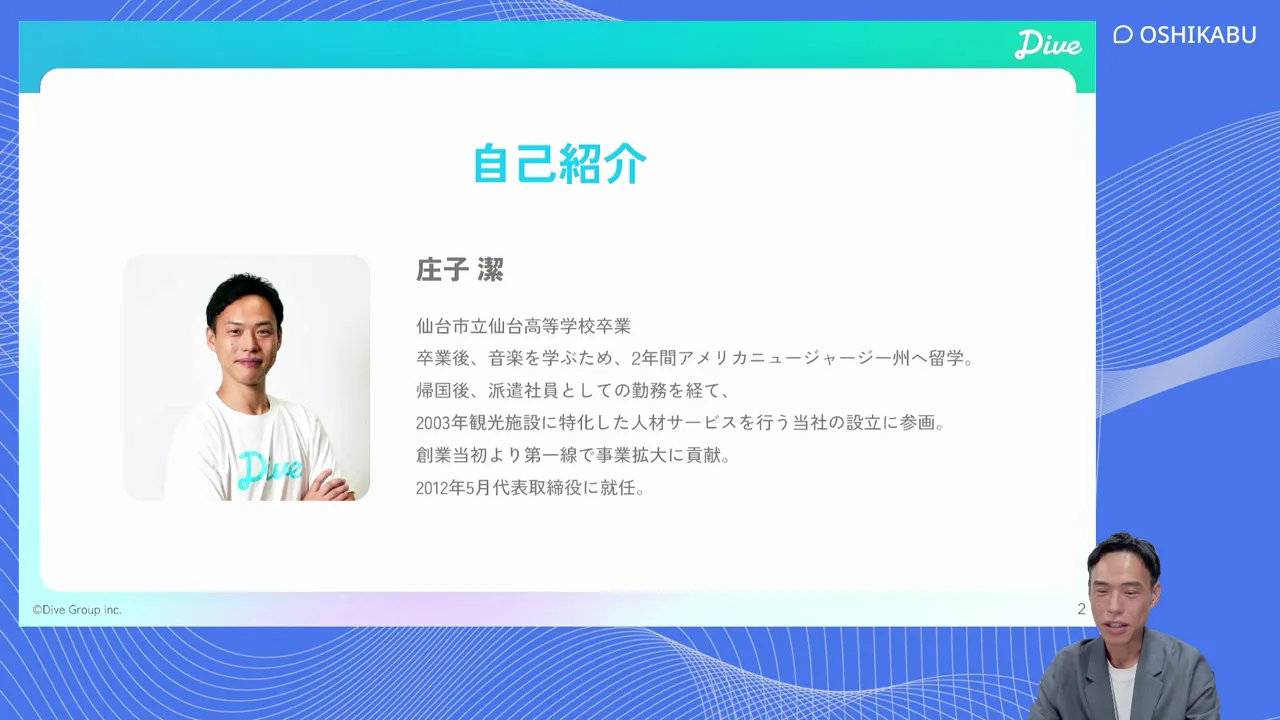
庄子氏は宮城県仙台市の出身です。仙台市立仙台高等学校を卒業後、音楽を学ぶために2年間アメリカのニュージャージー州へ留学しました。帰国後は派遣社員としての勤務を経て人材業界と出会い、2003年に観光施設に特化した人材サービスを行う同社の立ち上げに仲間とともに参画。創業当初から第一線で事業拡大に携わり、2012年5月に代表取締役に就任しました。
冒頭で庄子氏は「今までこういった場でお話ししてこなかった、コロナ禍での大打撃や、そこからの戦略の転換など、売上・利益で過去最高を更新し続けるダイブグループへと成長できた背景をぜひ知っていただければ」と語りました。
本日の内容
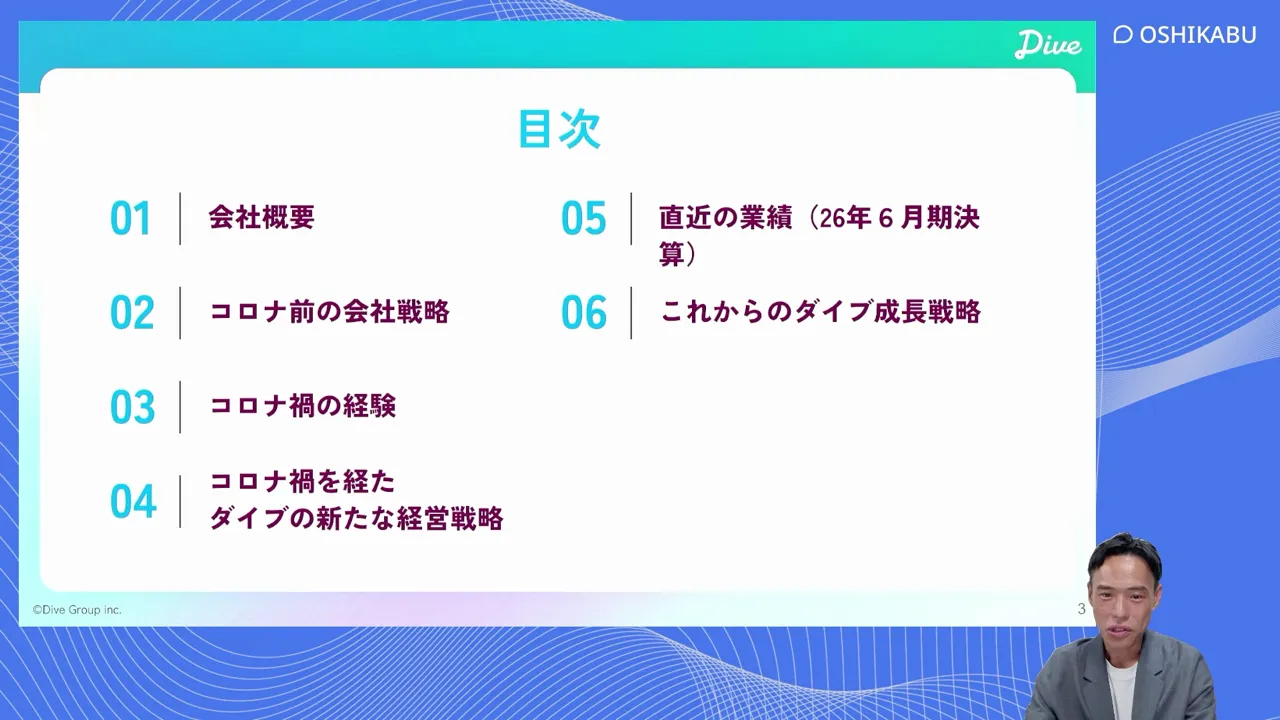
説明は「会社概要」「コロナ前の会社戦略」「コロナ禍の経験」「コロナ禍を経たダイブの新たな経営戦略」「直近の業績(2026年6月期決算)」「これからのダイブ成長戦略」の順に進められました。
観光業の市場規模 — 圧倒的なビジネスチャンス
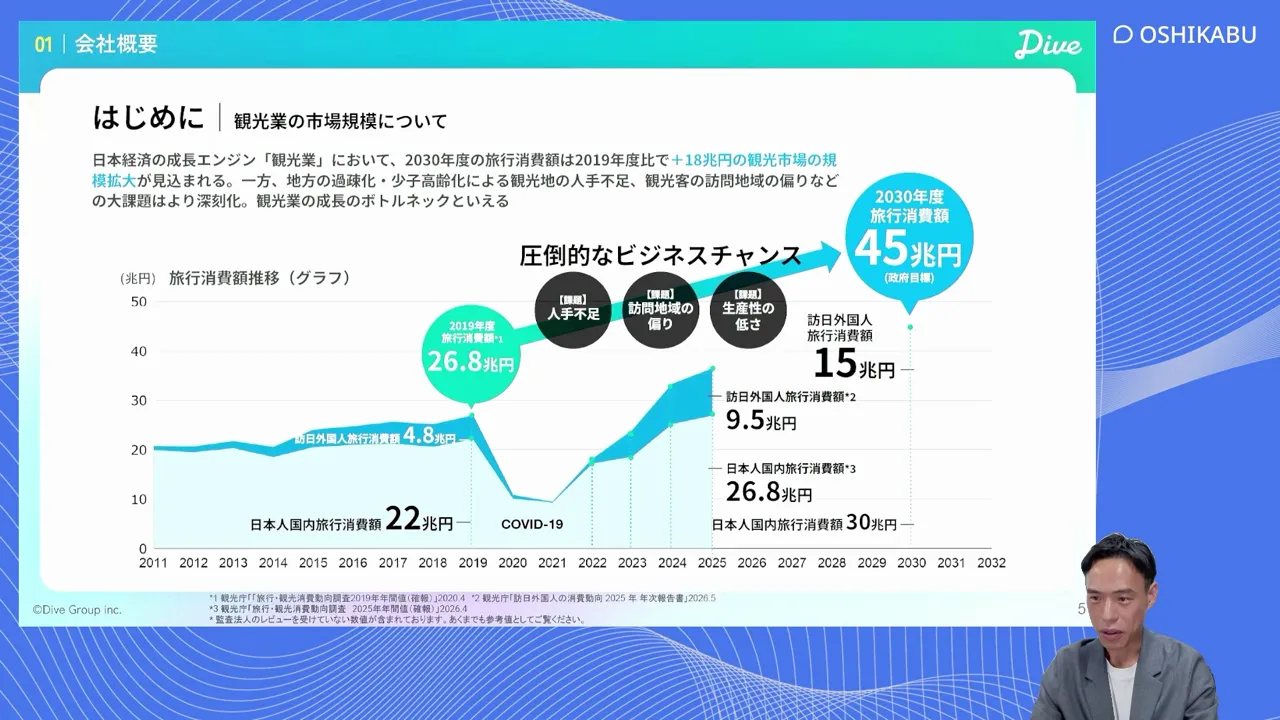
ダイブグループは、日本経済の成長エンジンである観光業の課題解決を目指し、観光にITを掛け合わせたベンチャー企業です。
政府は2030年の旅行消費額の目標として45兆円を掲げています。2019年の旅行消費額は26.8兆円で、そこから約18兆円の市場拡大が見込まれる計算です。一方で、地方の人手不足、訪問地域の偏り、生産性の低さといった課題も多く、庄子氏は「逆にいえば、観光業界には圧倒的な伸びしろ、ビジネスチャンスがある」と話しました。
基本情報 — 2026年7月に持株会社体制へ移行
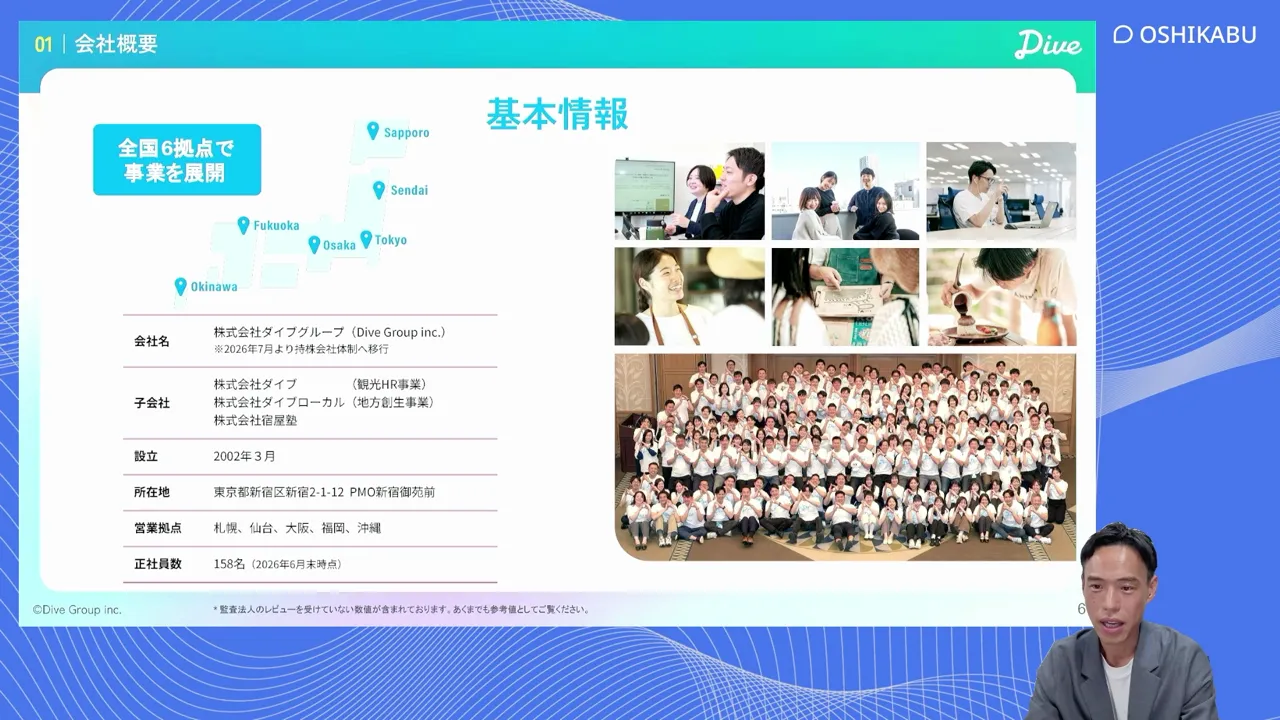
同社は2002年3月の設立以来、観光領域で事業を伸ばしてきました。2026年7月に商号を株式会社ダイブグループに変更して持株会社体制へ移行し、子会社の株式会社ダイブ(観光HR事業)、株式会社ダイブローカル(地方創生事業)、株式会社宿屋塾が、それぞれ観光業界に関わる事業を行っています。
本社は東京都新宿区で、営業拠点は札幌・仙台・大阪・福岡・沖縄を合わせた全国6拠点。正社員数は158名(2026年6月末時点)です。
事業概要 — 観光HR事業と地方創生事業
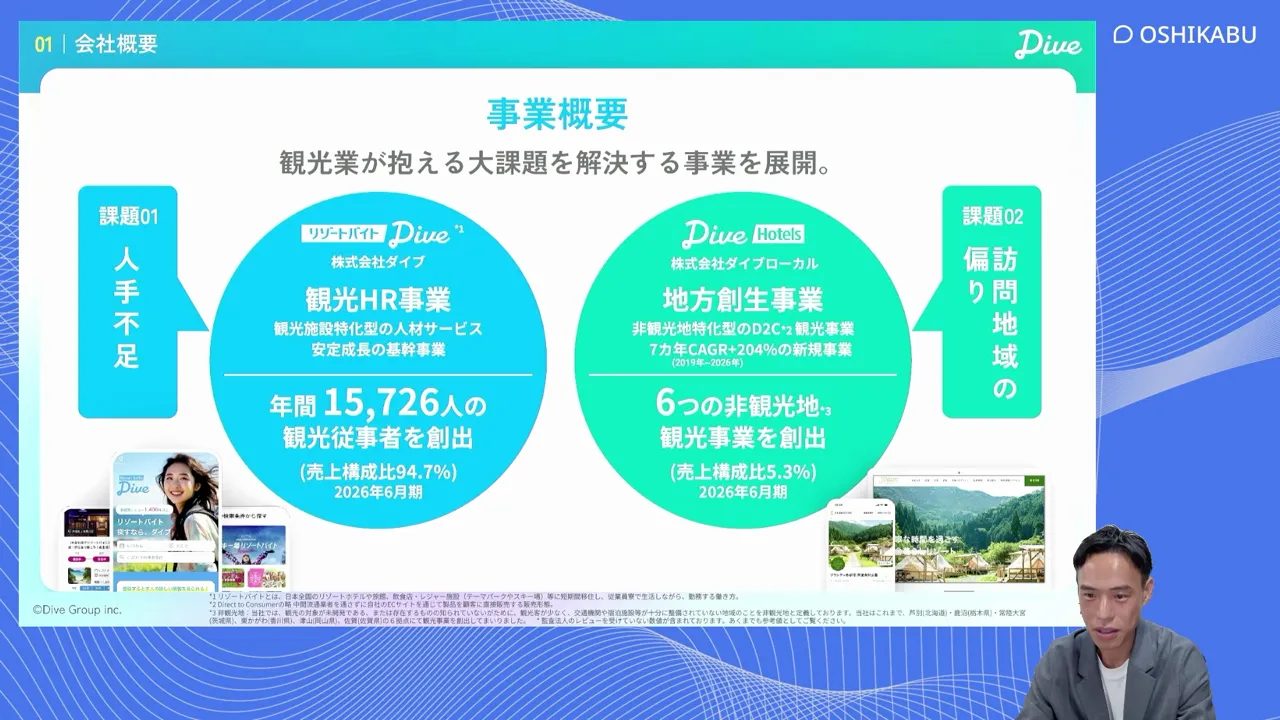
事業は2つです。売上構成比94.7%を占める観光HR事業では、ホテルや旅館などの観光施設に特化した人材サービスを提供しており、2026年6月期は年間15,726人の観光従事者を生み出しました。
庄子氏は「観光施設は箱物を建てただけでは収益にならない。電気・水道・ガスと同じように、人というインフラがなければ動かない産業」と説明します。観光施設が抱える働き手の集客・採用の課題に対し、ITを活用して日本全国から人材を集め、施設とマッチングすることで解決しています。
もう1つが、これまで培った人材アセットを活用して2019年から展開している地方創生事業(売上構成比5.3%)です。観光地ではない地域の自治体とタッグを組み、自治体が持つ遊休地でグランピング施設などを企画から集客・運営まで一気通貫で手がけており、現在は6つの非観光地で展開しています。
基幹事業「リゾートバイト」とは
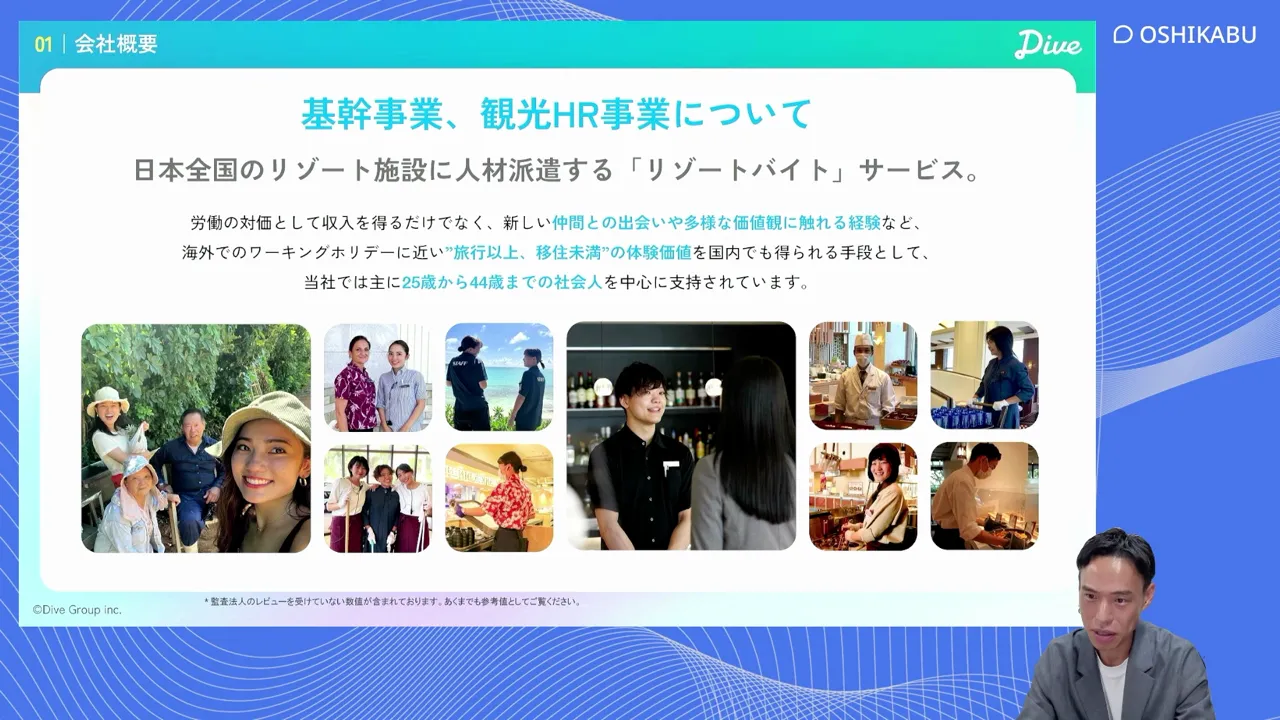
観光HR事業の中心は、全国のリゾート施設に人材を派遣する「リゾートバイト」です。スタッフは就業先の観光施設で住み込みで働くのが特徴で、寮費・食費・光熱費などが無償で提供されるという経済的なメリットがあります。
ただ、支持されている理由はそれだけではないといいます。非日常感のある観光地で出会う仲間とのつながりや思い出、経験を通じて、自分の可能性や人生の選択肢、価値観が広がる——。同社はこれを「旅行以上、移住未満」と表現しており、海外のワーキングホリデーに近い体験価値を国内で得られる手段として、主に25歳から44歳までの社会人に支持されています。庄子氏は「生き方が多様化して正解がない中で、世界観が広がるところが本質的に支持されている。まさにマスでアプローチできるマーケット」と話しました。
ビジネスモデルの強み
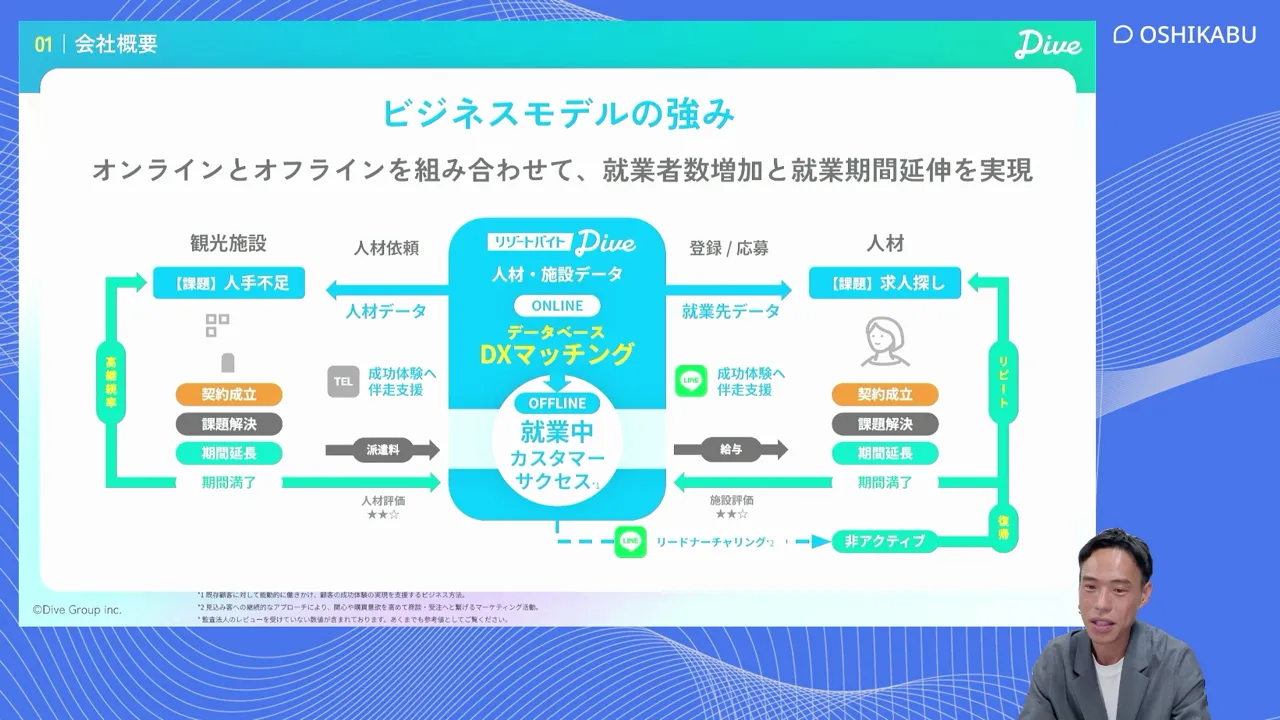
ビジネスモデルは、観光施設と人材をつなぐツーサイドのマッチングです。人手不足の観光施設から人材の依頼を受け、同社は人材側に広告宣伝などのプロモーションをかけて登録・応募を促します。
収益のポイントは「どれだけの人数が就業しているか」と「その人たちがどれだけ長く働いているか」で、ストックビジネスに近い構造です。紹介して終わりではなく、途中で離脱せずに長く働いてもらうこと、さらに期間満了後にもう一度リピートしてもらうことが重要になります。マッチングの精度が低いとすぐに辞めてしまうため、同社はデータベースに基づいたマッチングを行っており、これが大きな強みの1つです。就業中もユーザーとLINEでつながってカスタマーサクセスに取り組むことで就業期間を延ばし、売上・利益の最大化につなげています。
コロナ前に提供していたサービス
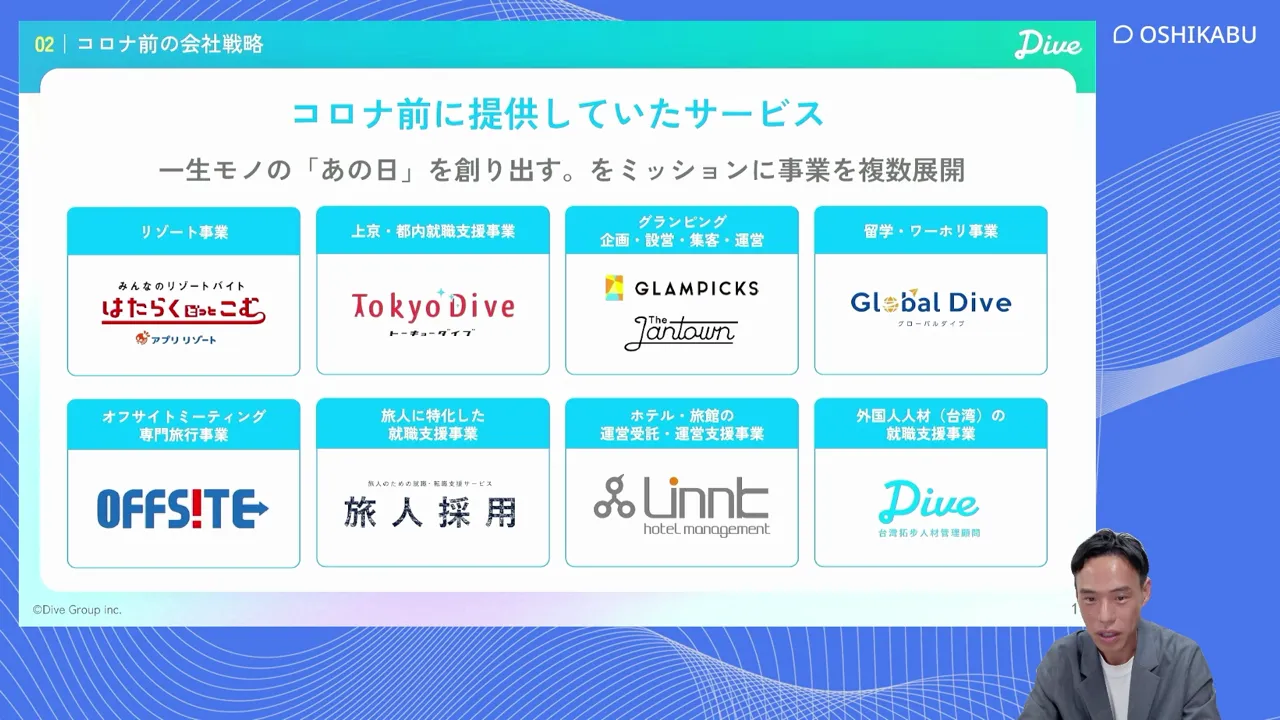
ここからは、創業からコロナ禍以前の戦略と、コロナを経てどう変わったのかの話です。
2002年の創業後、事業は順調に成長し、2016年頃には「一生モノの『あの日』を創り出す。」をミッションに、リゾート事業、上京・都内就職支援事業、グランピング事業、留学・ワーホリ事業、オフサイトミーティング専門旅行事業、旅人に特化した就職支援事業、ホテル・旅館の運営受託・運営支援事業、台湾の外国人材の就職支援事業と、複数の事業を展開していました。現在の観光HR事業は、当時の「はたらくどっとこむ」というサービスです。
ハイプサイクルに基づく事業ポジショニング
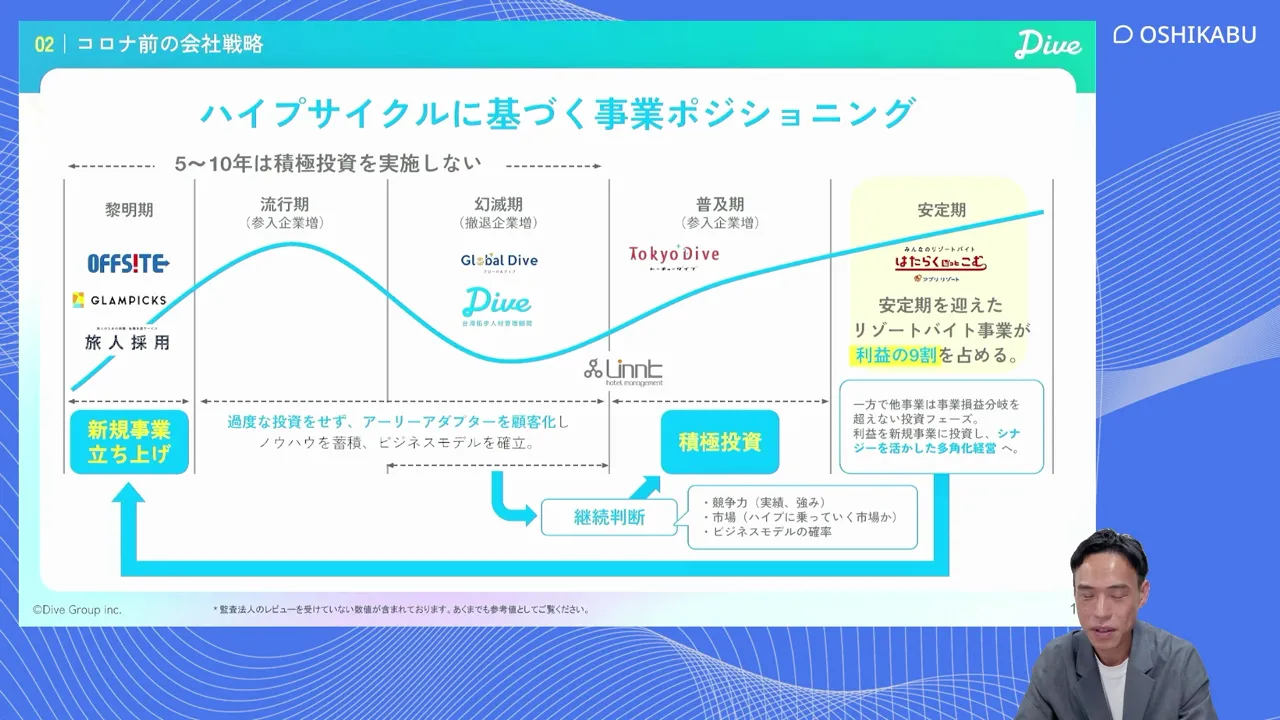
当時は、安定期を迎えたリゾートバイト事業が売上の8割、利益の9割以上を占めていました。一方、それ以外の事業は投資フェーズで、損益分岐点を超えていない状況でした。リゾートバイトで稼いだ利益を新規事業に投資し、一本足打法からシナジーを活かした多角化経営を進めていたといいます。
2020年3月、まさかのコロナ禍
ところが2020年3月、新型コロナウイルス感染症の流行が同社を直撃します。
コロナ禍初年度の1Q、売上高は前年同期の約2割に
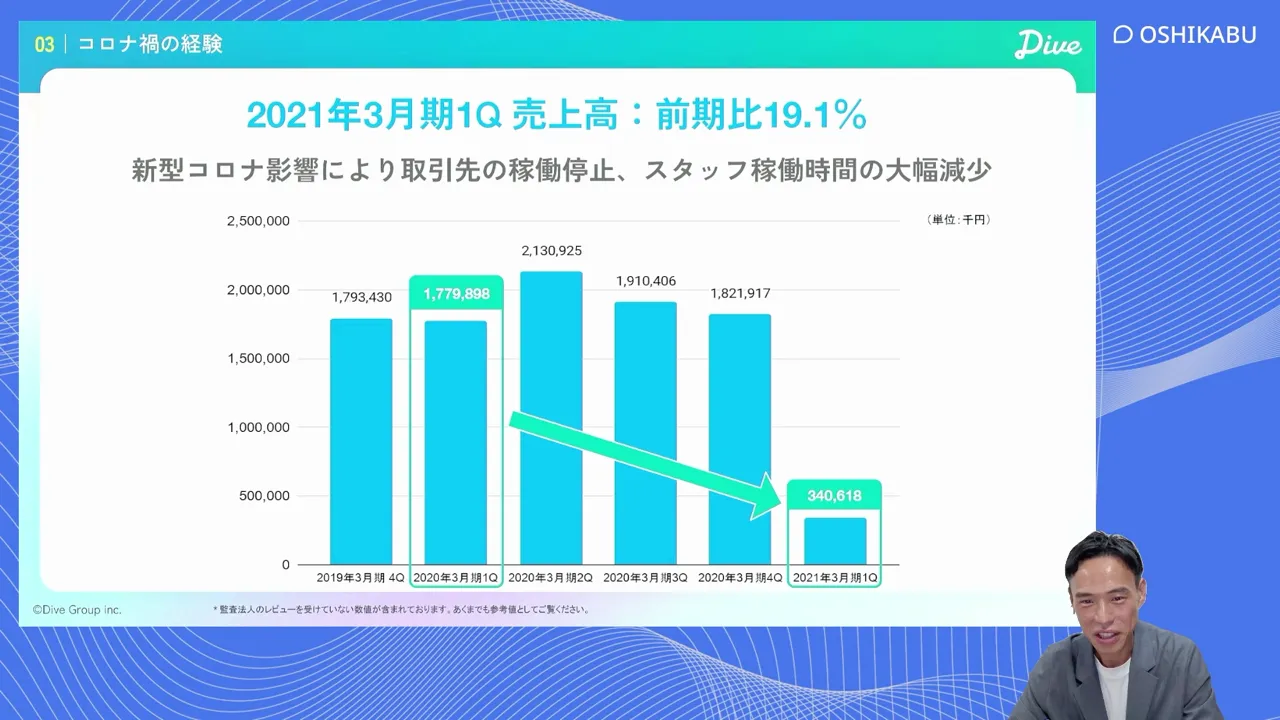
コロナ禍初年度となる2020年4〜6月(2021年3月期第1四半期)の売上高は3億4,061万円で、前年同期(17億7,989万円)の19.1%、つまり約8割減となりました。
2020年3月には雲行きが怪しくなり、毎日のようにクライアントの施設から人材オーダーのキャンセルの電話が鳴りっぱなしだったといいます。人の移動が制限され旅行客が来なくなれば、施設側にも人材の需要がなくなります。
庄子氏は「月30万円の給料が、ある日突然8割減って6万円になったようなもの。2〜3か月で終わるとわかっていれば貯金を切り崩してなんとかできるが、当時はコロナがいつ終わるのか誰にもわからなかった」と、その衝撃を例えました。
粗利の段階で赤字に
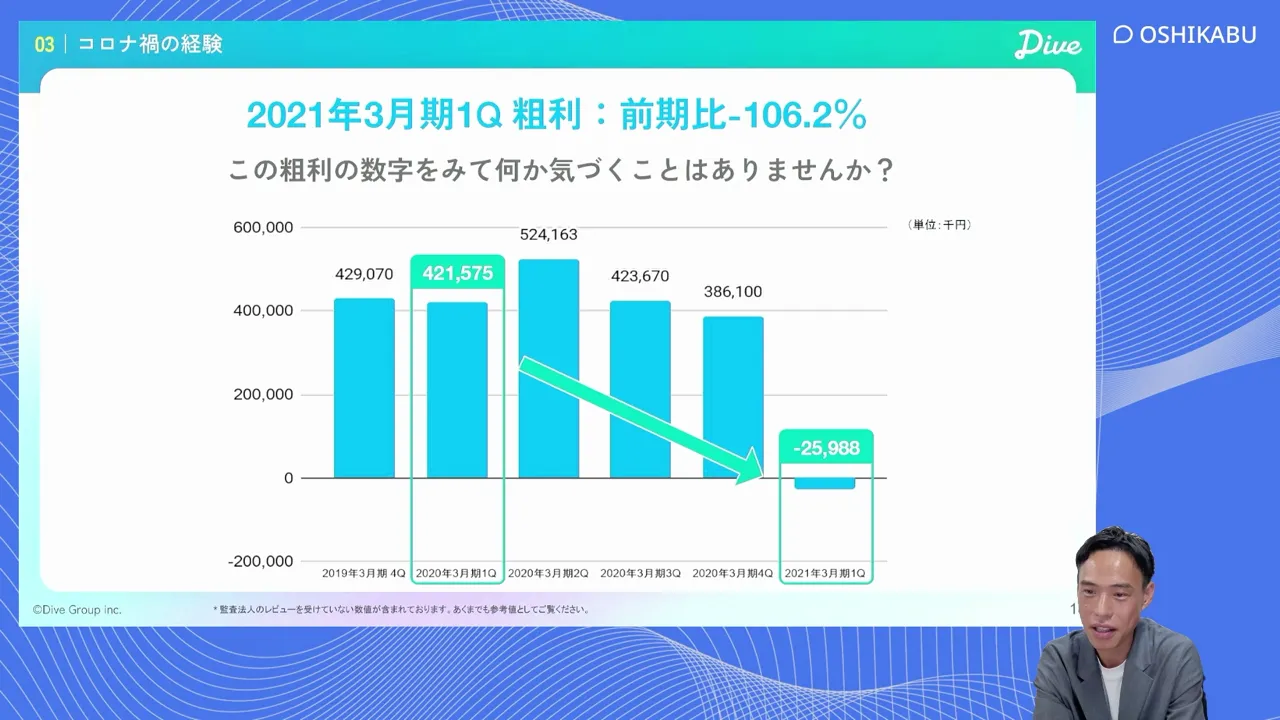
同じ四半期の粗利は2,598万円のマイナスでした。粗利の段階で赤字、つまり原価割れが起きていたのです。
同社は施設に対して1時間あたりの料金を請求し、スタッフにも1時間あたりの給与を支払う仕組みです。スタッフが稼働しなければ売上は立ちませんが、スタッフの社会保険料は稼働に関係なく固定で発生します。さらに、休業手当や有給休暇など法律上の支払い義務もありました。売上と原価の逆転現象が起き、「スタッフさんがいらっしゃるだけで赤字が続く状況だった」と振り返りました。
たった3か月で約2.8億円の営業赤字
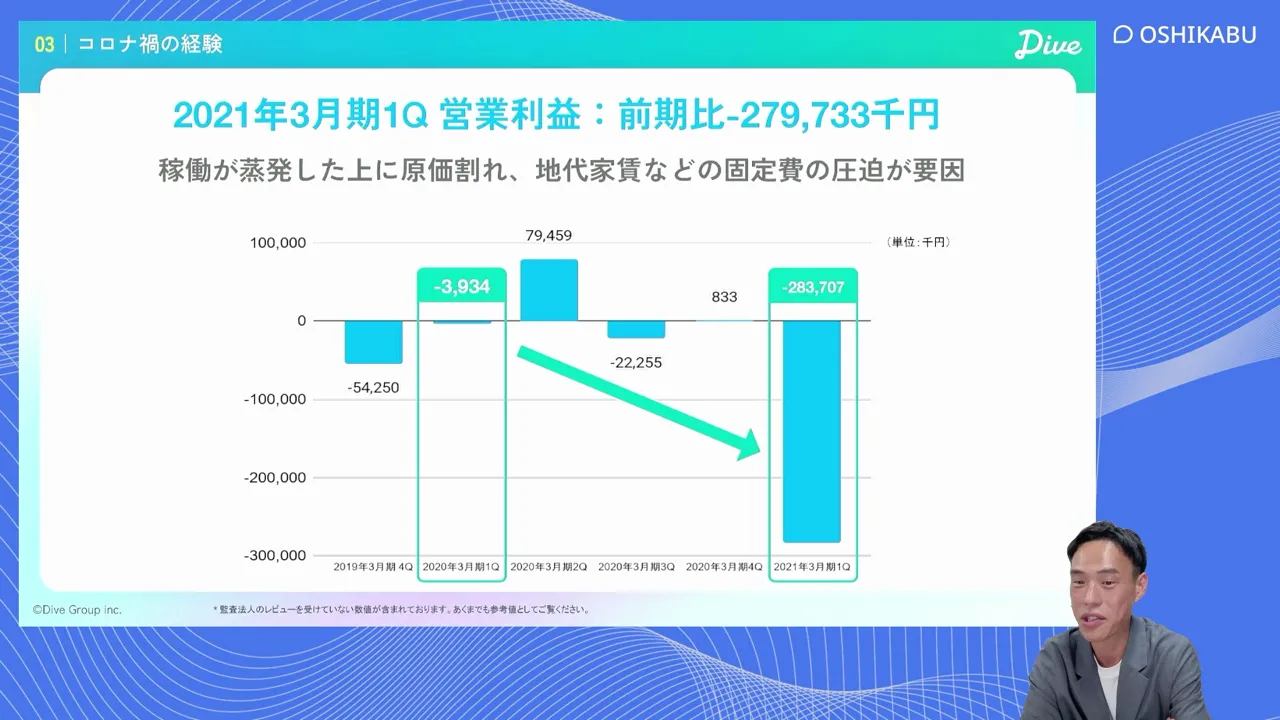
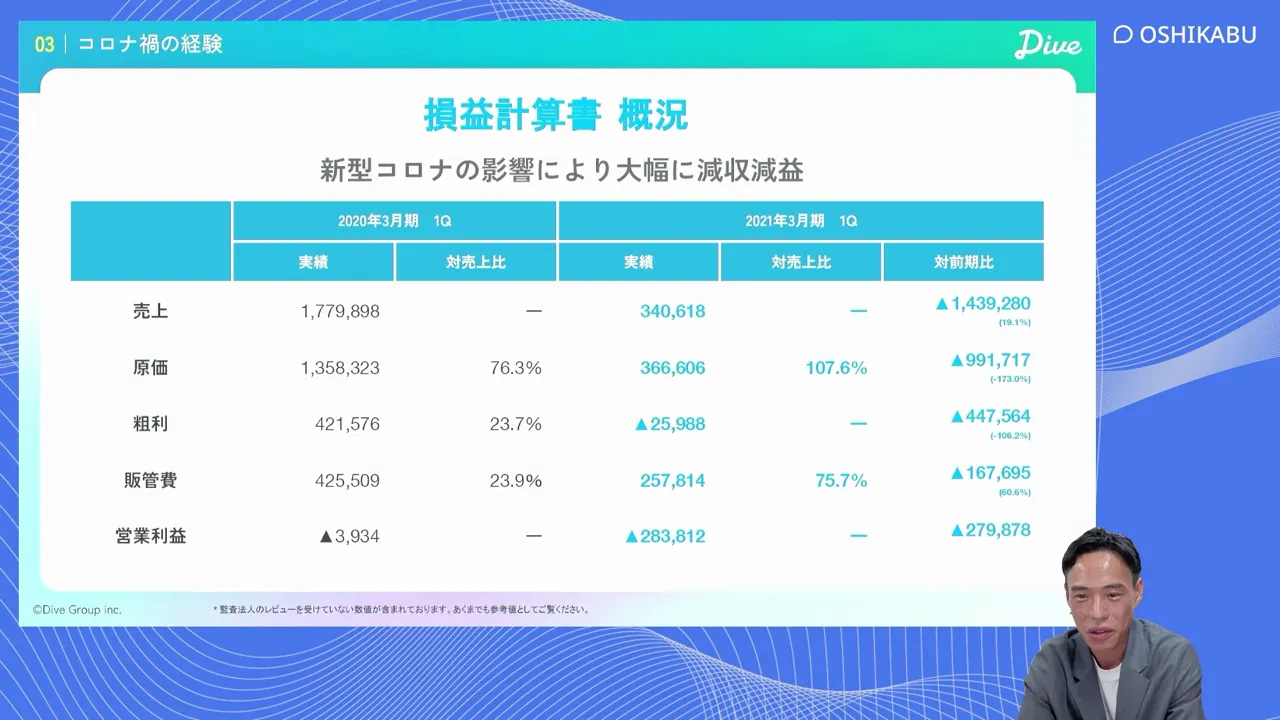
その結果、2021年3月期第1四半期の営業損益は約2.8億円の赤字となりました。前年同期は約390万円の赤字で、たった3か月でこれまでに見たことのない結果に陥りました。
庄子氏は「24年やってきて、東日本大震災やリーマンショックなど大きな経済危機も経験したが、コロナは今まで体験したことがない出来事だった」と語ります。
ただし、最初の3か月で約3億円の赤字を出したものの、2022年6月までのコロナ禍の約2年間の累積赤字は約5.5億円にとどまりました。その後の期間の赤字を抑えられたのは、次に話す決断が効果を発揮したからだといいます。
2020年3月中旬、徹底的なダウンサイジングを決断
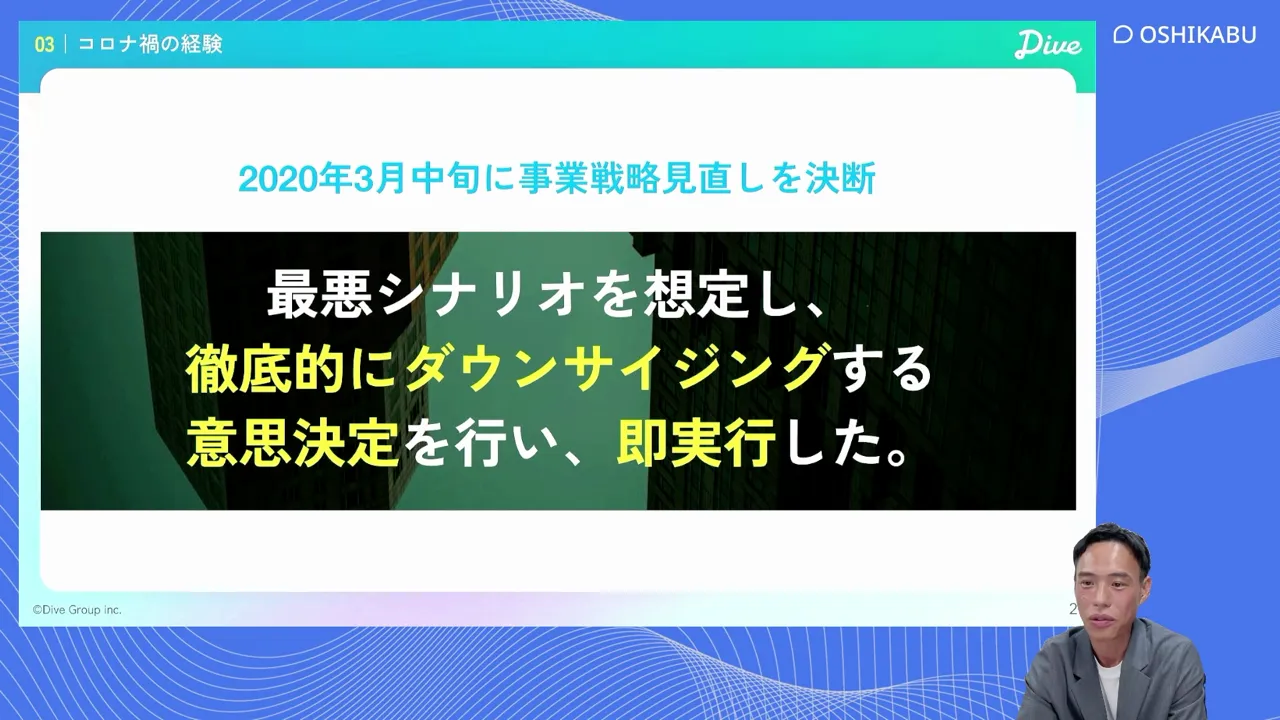
同社は2020年3月中旬という早いタイミングで、最悪のシナリオを想定し、徹底的にダウンサイジングする意思決定を行い、即実行しました。
固定費の見直し — 不採算事業の休止と社内体制の縮小
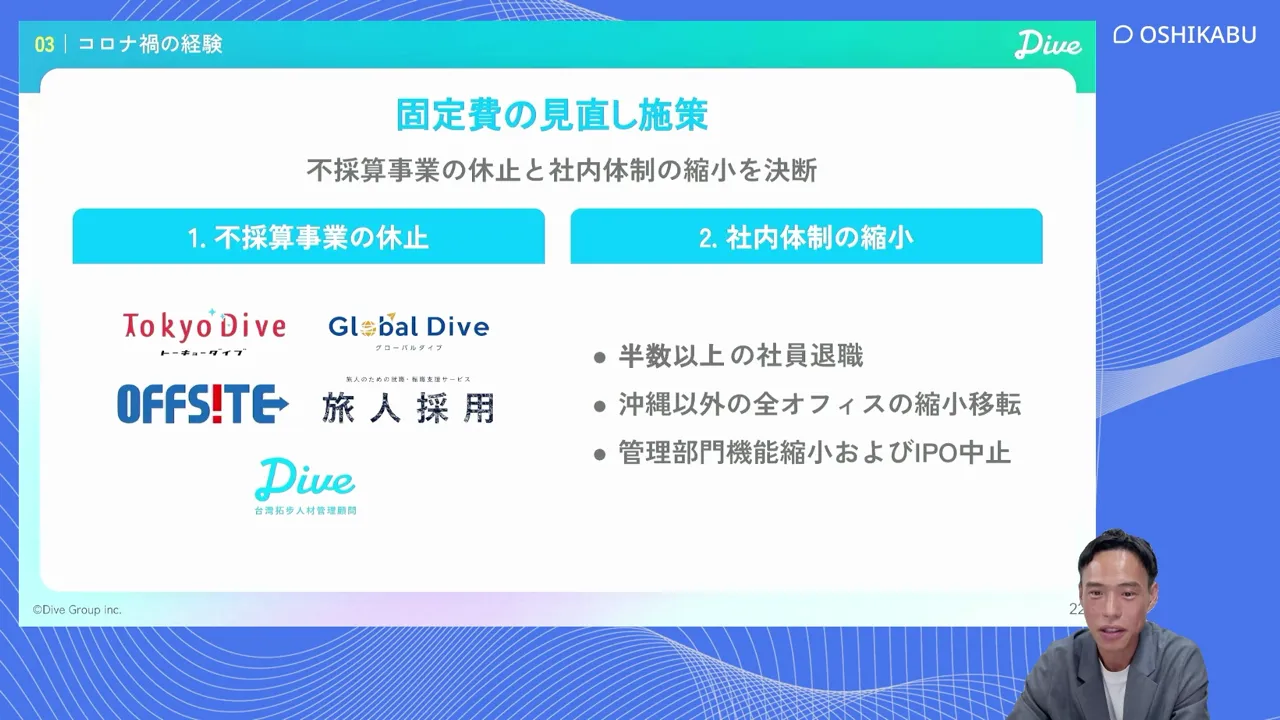
具体的には、不採算事業の休止と社内体制の縮小を決断しました。上京・都内就職支援、留学・ワーホリ、オフサイトミーティング、旅人採用、台湾の人材事業などを休止。社内では半数以上の社員が退職し、沖縄以外の全オフィスを縮小移転、管理部門の機能を縮小し、当時目指していたIPOも中止しました。「そんなことを言っている場合ではなかった」と庄子氏は話します。
キャッシュアウト削減施策の結果
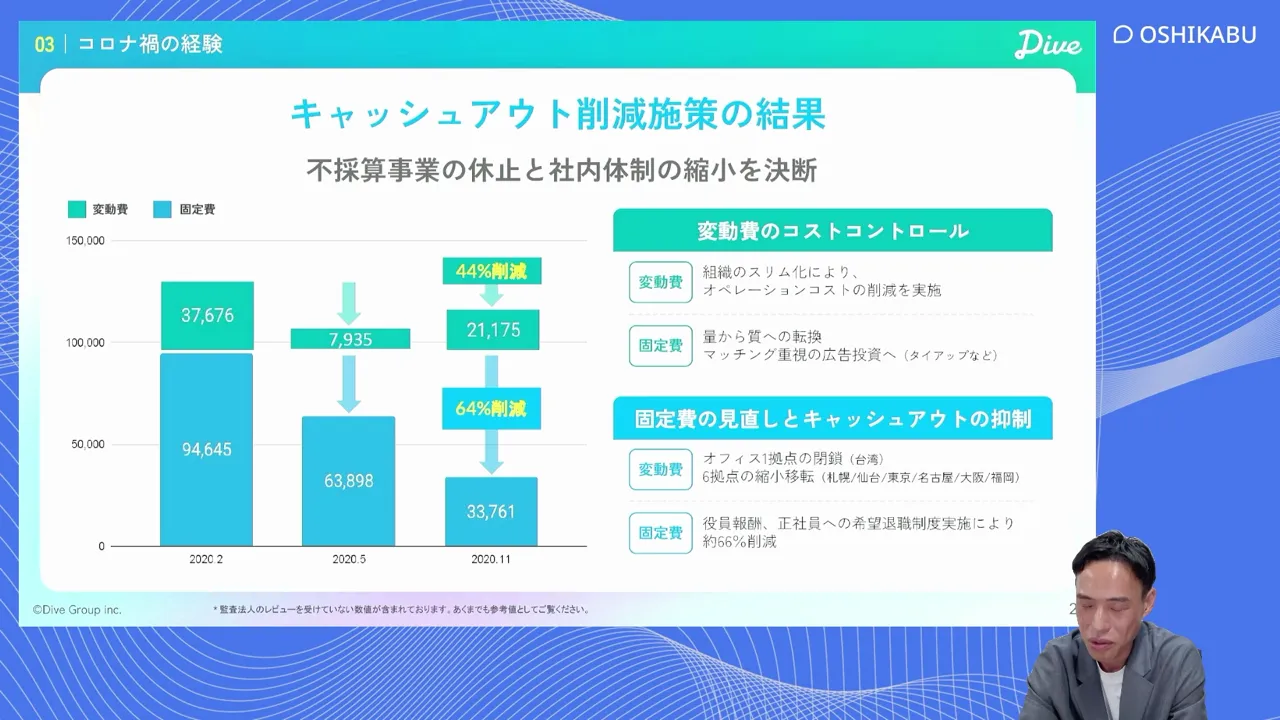
コロナ前(2020年2月)に月1.3億円規模だった固定費と変動費の合計を、2020年11月末時点で約5,500万円まで削減する目標を置き、その通りに着地させました。変動費は組織のスリム化やマッチング重視の広告投資への転換などで44%、固定費はオフィスの閉鎖・縮小移転や役員報酬の削減、希望退職制度などで64%削減しています。
残した2つの事業
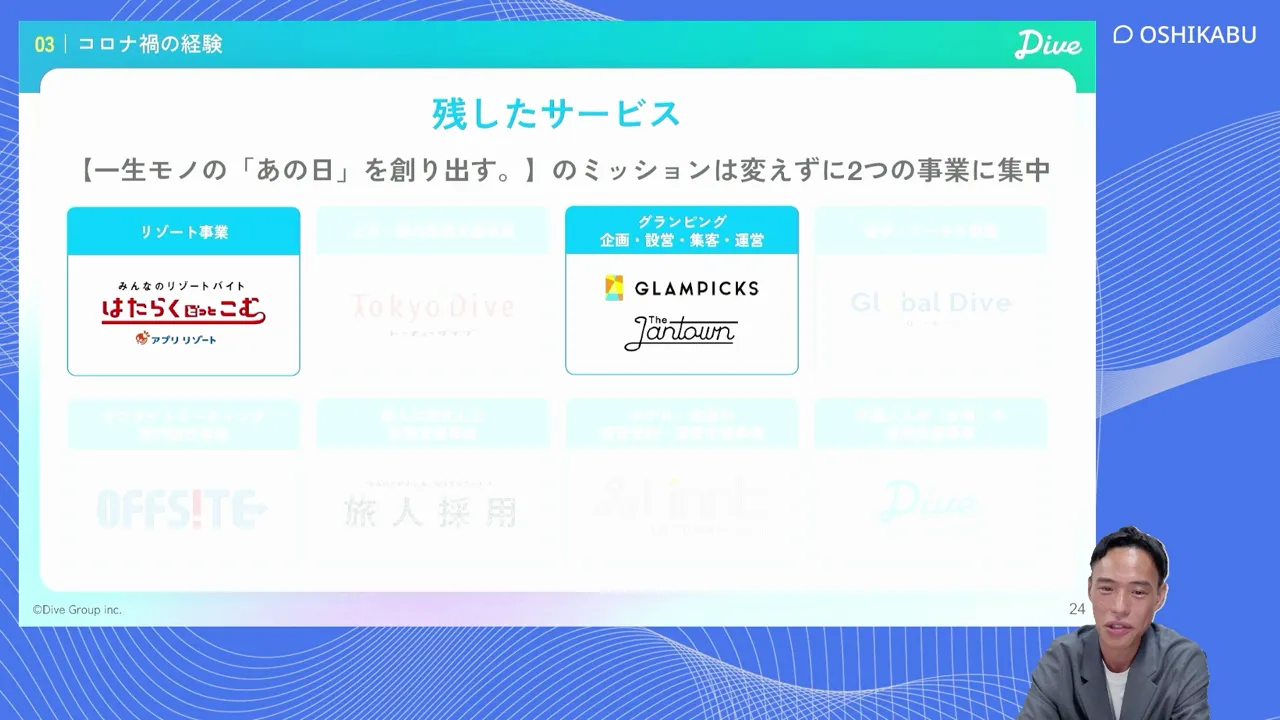
多角化経営を目指してさまざまなサービスを展開していましたが、「一生モノの『あの日』を創り出す。」というミッションは変えずに、2つの事業に集中しました。それが現在の観光HR事業(リゾート事業)と、現在の地方創生事業(グランピング事業)です。
当時は事業も組織も財務も心身も相当痛み、辛い決断の連続だったものの、「今振り返れば、結果として良かったこともあった」といいます。
良かったこと① 決断を「早く」「太く」「強く」できた
1つ目は、決断を「早く」「太く」「強く」できたことです。
早くは文字通りで、2020年3月末にはダウンサイズを決めていました。「コロナはもう終わるだろう」と考え、1〜2年後にダウンサイズした経営者のほうが多かったと思うが、この差は非常に大きかったといいます。オフィスの解約なども決めてから実行まで半年かかるため、早く動けたことがまず良かったと振り返りました。
太くは、聖域なく全ての事業部やサービスを対象にしたことです。庄子氏は当時、全ての請求書を1枚1枚自分で見て、1円単位で仕分けたといいます。「やってみると、これは何の請求書だ、このサービスを使っていたか、というものが案外出てくる」。
強くは、中途半端に小出しにしなかったことです。社員には財務状況や、毎月1億円ずつ減っていてこのままではキャッシュがなくなることをしっかり開示したうえで、希望退職を実施しました。「マイナスなことを小出しにされて何度もストレスや不安を感じるより、1回で大きく打ち出したほうが結果的に良いと考え、覚悟を持ってやり切った」と話しました。
良かったこと② 事業課題への投資をコロナ禍でも止めなかった
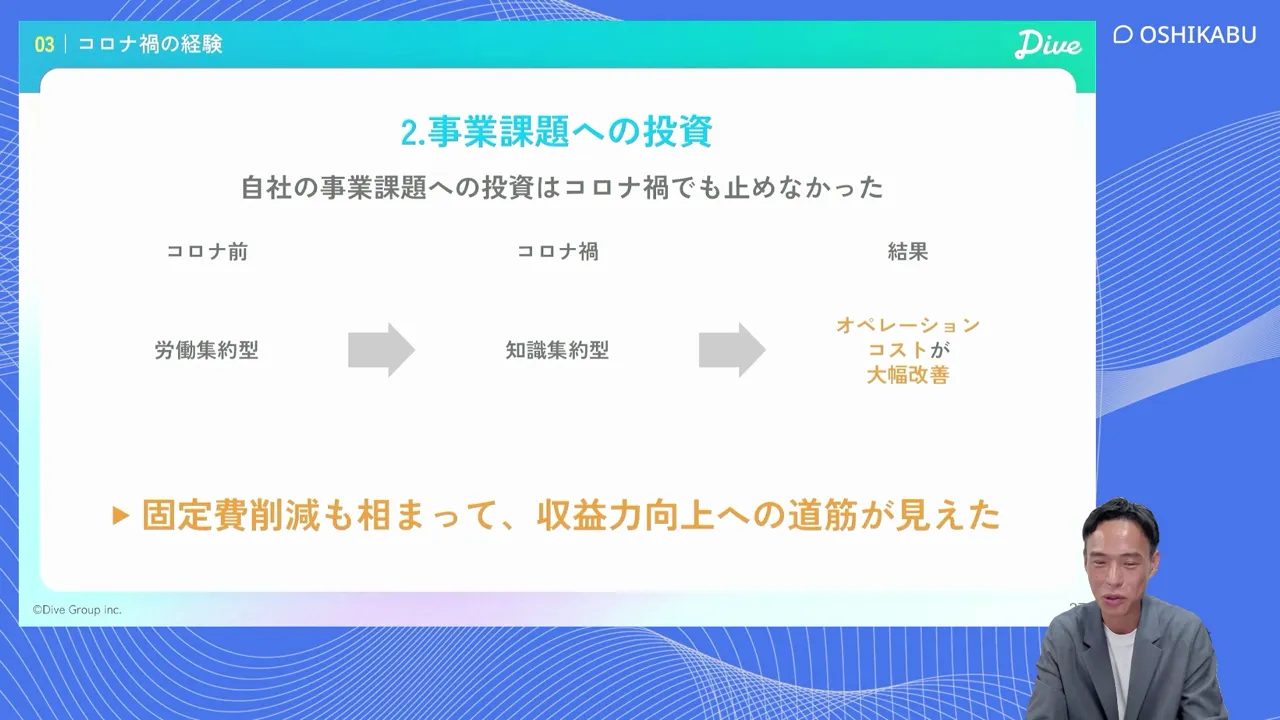
2つ目は、自社の事業課題への投資をコロナ禍でも続けたことです。
コロナ前は、課題をすべて「人」で解決していました。売上を増やすために営業担当を増やし、人材のオーダーが増えればスタッフを集めるマーケティング担当を増やし、集客が増えればマッチングの採用担当を増やす——。典型的な労働集約型の構造で、トップラインは伸びているように見えても、収益力や利益率は横ばいか、むしろ悪化していたといいます。
コロナを経て労働集約型から知識集約型へと転換したことで、オペレーションコストが大幅に改善。固定費の削減とあわせて、収益力向上への道筋が見えました。
良かったこと③ 利益の上げ方を変えた
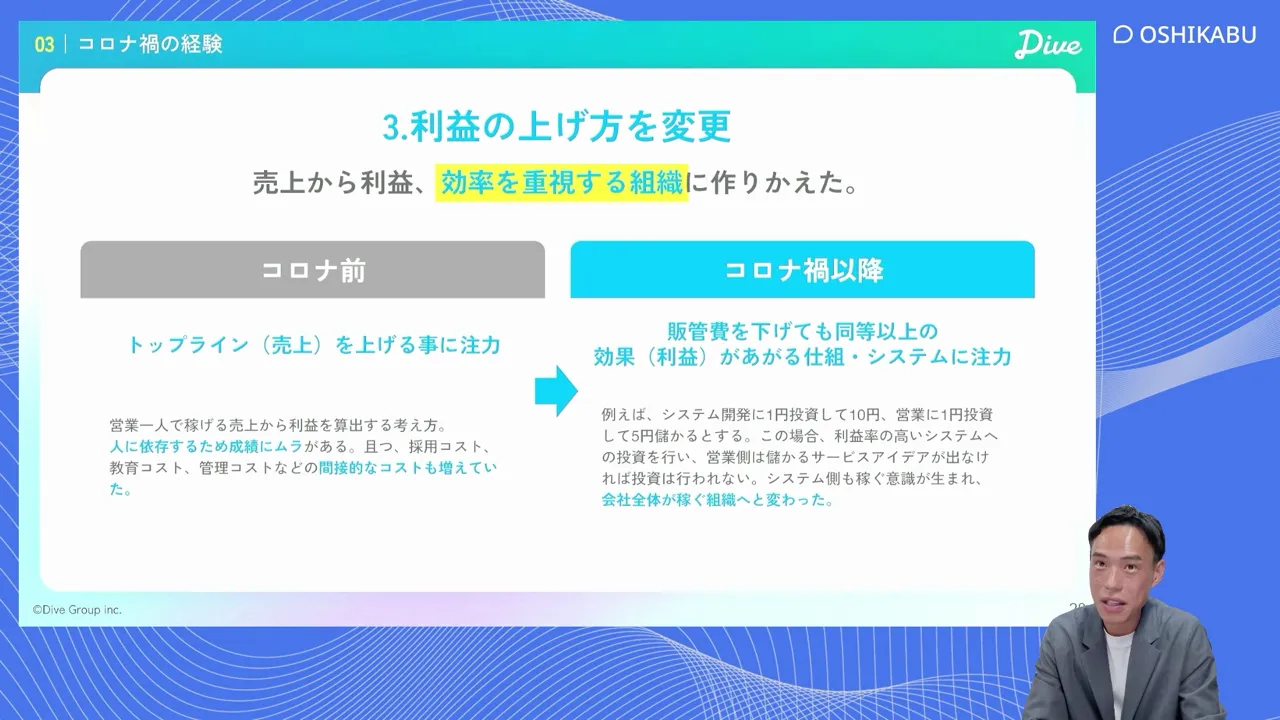
3つ目は、利益の上げ方を変えたことです。コロナ前は、売上を伸ばしてシェアを拡大することで利益の最大化を狙っていました。コロナ禍では売上やシェアの拡大ができないため、販管費やオペレーションコストを下げ、効率よく回して利益を最大化する方向へと考え方を変えました。目指すのはどちらも利益の最大化ですが、その方法を変えたことで、利益率や利益額がコロナ前以上となる今につながる道筋がついたといいます。
大事なポイント — 効率化が先、売上・社員数は後
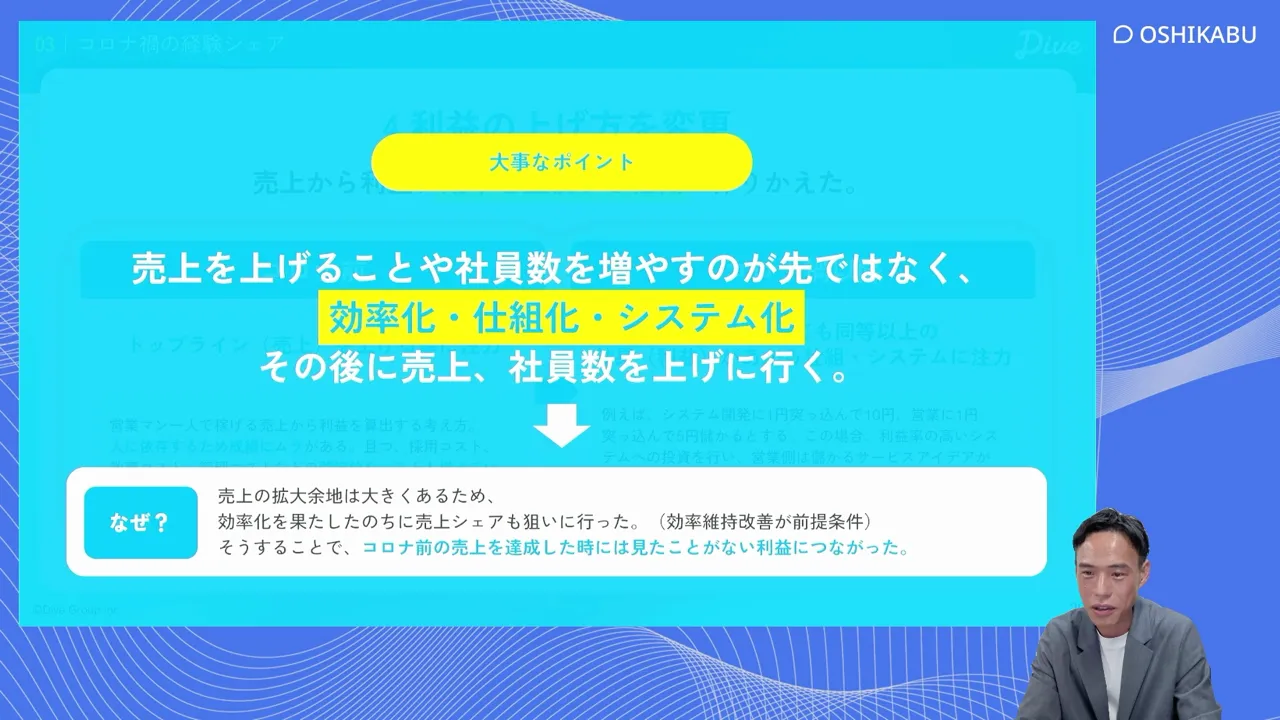
庄子氏が「結構なポイント」と強調したのが、売上を上げることや社員数を増やすことを先にするのではなく、まず効率化・仕組み化・システム化を行い、その後に売上や社員数を上げていくという順番です。
「今はAIやDXで業務の効率化がすごくできるようになっている。人数を増やしてから効率化すると、効率化されて余った人をどうするのかという話になってしまう。この順番を間違えると、とても大変なことになっていたと思う」と語りました。
コロナ明け初年度の1Q、営業利益は3.4億円
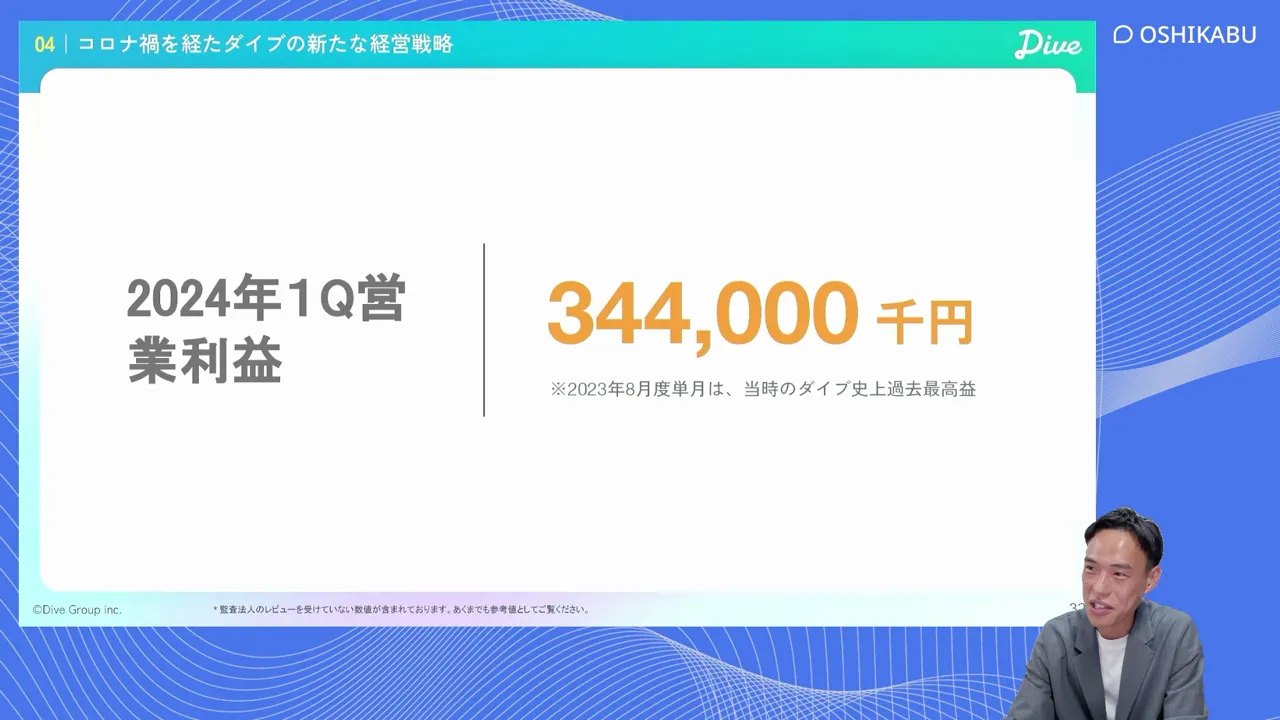
コロナ明け初年度となる2024年6月期第1四半期(2023年7〜9月)の営業利益は3億4,400万円でした。コロナ禍初年度の第1四半期(2020年4〜6月)が約2.8億円の赤字だったのに対し、大きく黒字に転換しています。なお、2023年8月の単月は当時の同社史上で過去最高益でした(決算期を変更しているため、厳密な比較ではありません)。
2024年6月期 業績ハイライト — 利益率が大きく改善
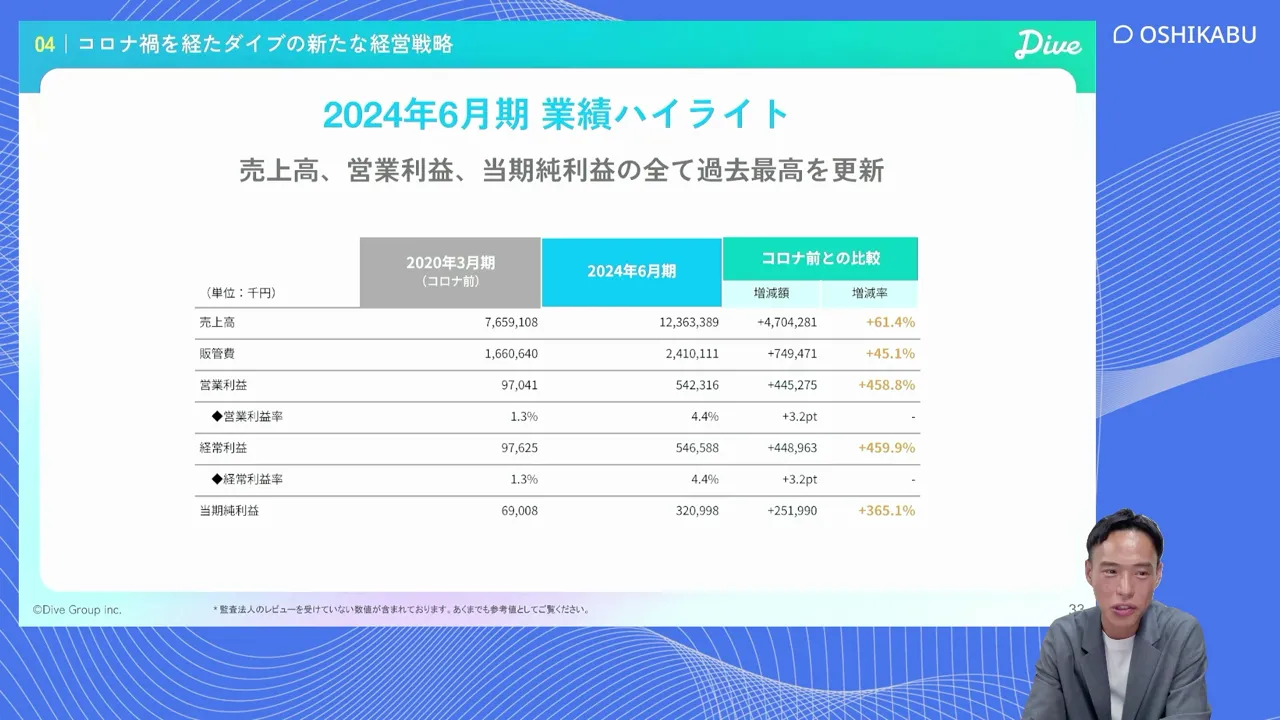
コロナ前の2020年3月期と、2024年6月期を比較したものです。売上高は76.6億円から123.6億円へ61.4%増えました。旅行者が増えたことも要因ですが、庄子氏が「見ていただきたい」としたのは利益面で、営業利益は9,704万円から5億4,231万円へ、営業利益率は1.3%から4.4%へと大きく改善しています。売上高、営業利益、当期純利益のすべてで過去最高を更新しました。
コロナ禍中の施策 — オペレーションの仕組み化・システム化
労働集約型から知識集約型へ転換するために実施した施策は、主に3つあります。
施策① データベース活用によるマッチング精度の向上
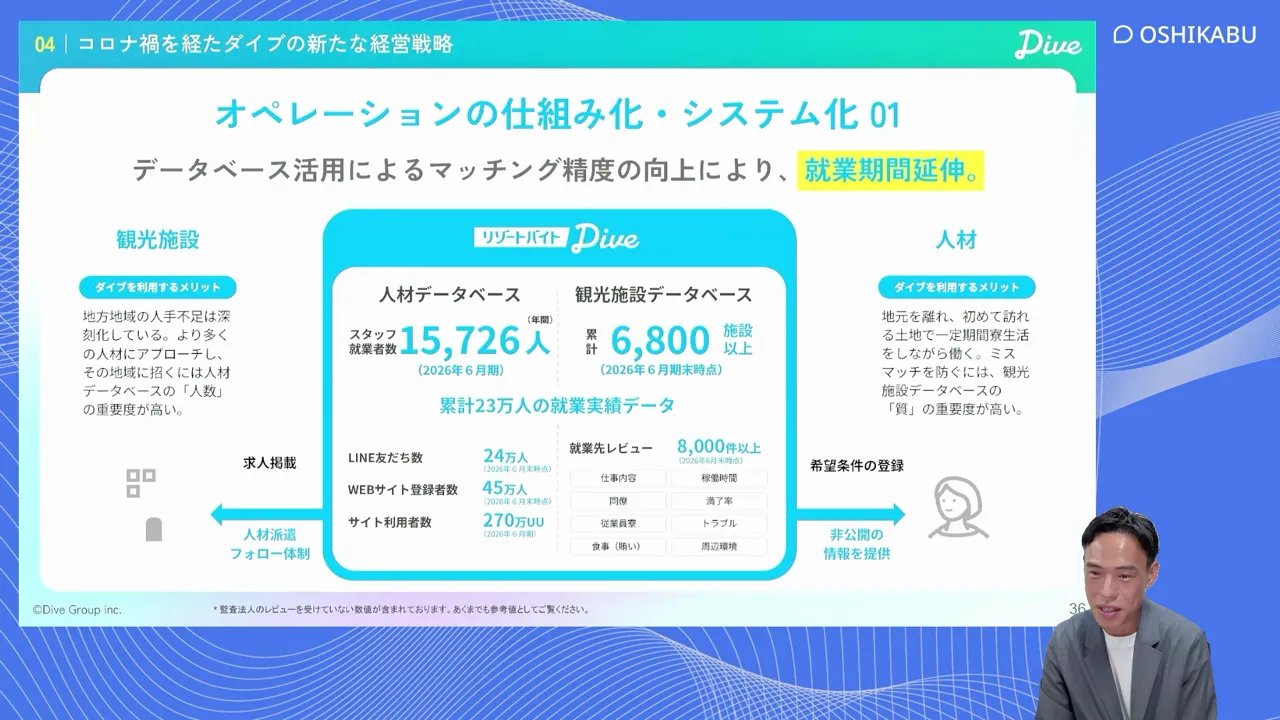
1つ目はデータベースの活用です。リゾートバイトは住み込みのため、一般的な人材派遣よりもマッチングの項目が多くなります。仕事内容や職場環境に加えて、寮は個室か相部屋か、築年数は、部屋にテレビやユニットバスはあるか、風呂・トイレは共同か、食事は1日2食か3食か、寮の周辺の生活環境はどうか——と、本当に千差万別です。
同社は約20年かけて、現地で寮の情報や写真をデータベース化してきました。「これらはGoogleや生成AIに問い合わせても絶対に出てこないアナログな情報。地味でわかりにくいが、実はかなり高い参入障壁を築いている」と庄子氏は話します。
データベースの規模は、年間のスタッフ就業者数15,726人、累計の観光施設データ6,800施設以上(いずれも2026年6月期)、累計23万人の就業実績データ、就業先レビュー8,000件以上などに及びます。
施策② LINEとデータベースの連携によるカスタマーサクセス
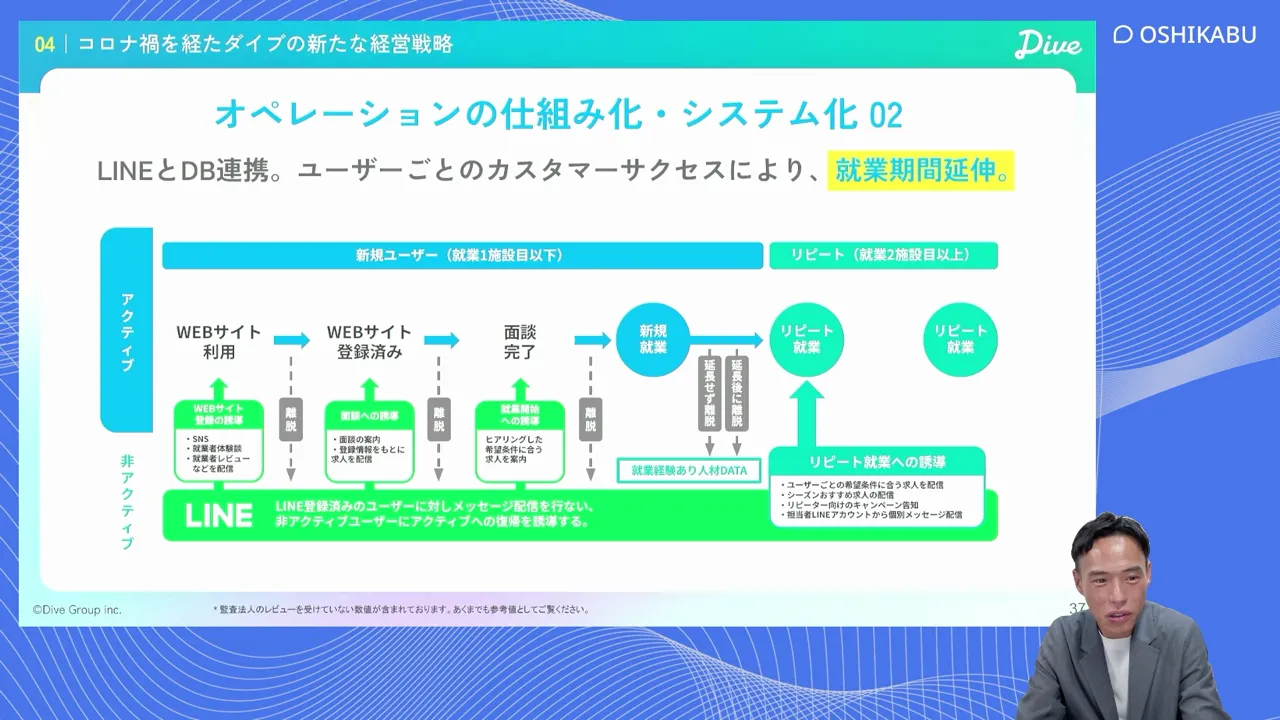
2つ目はカスタマーサクセスの仕組み化です。ほとんどのユーザーが使っているLINEとデータベースを連携させ、ユーザーのステータスに合わせた1to1マーケティングに近いコミュニケーションを実現しています。
たとえば、Webサイトに登録して面談したものの就業に至らなかった人だけにメッセージを配信したり、就業中で期間満了まで残り1か月の人だけに「延長しませんか」「次は北海道でスキー場はどうですか」とキャンペーンを案内したりと、さまざまな掛け合わせが可能です。このシステムは自社開発で、より良いユーザー体験を実現し、就業期間の延伸に寄与しています。
施策③ 煩雑なオペレーションのIT化
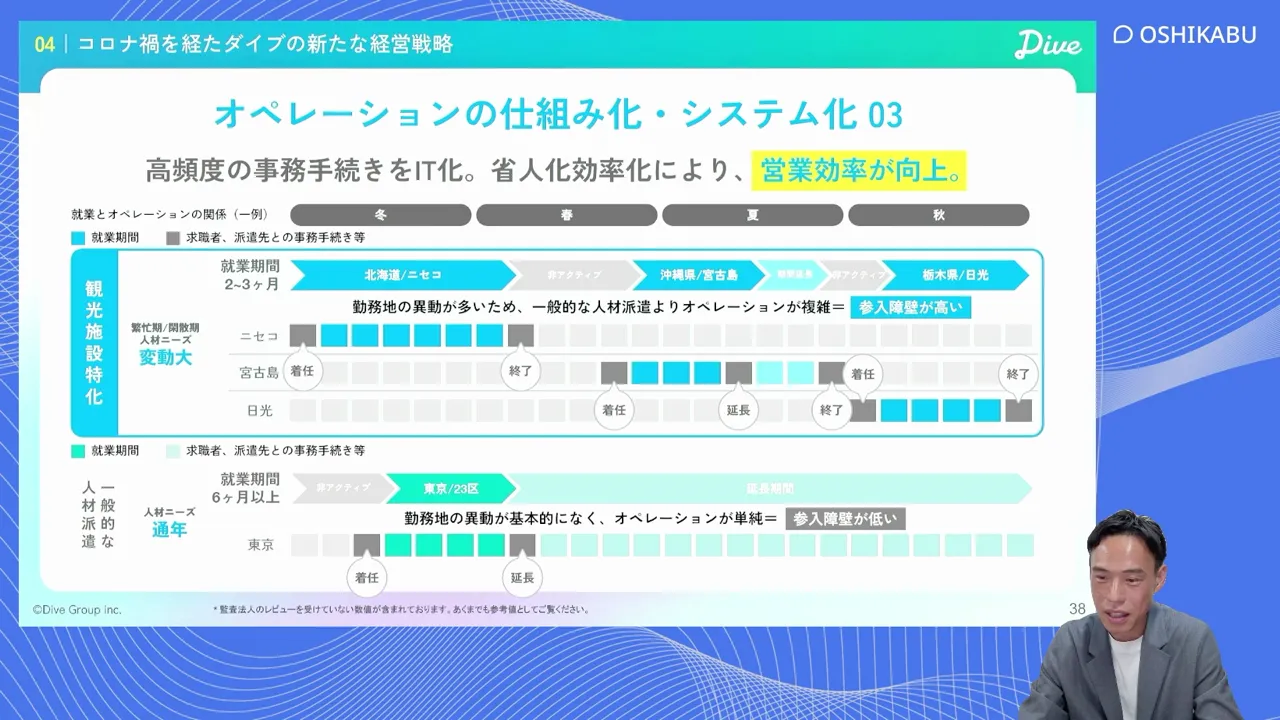
3つ目は、煩雑なオペレーションをITで効率化したことです。一般的な人材派遣、たとえばオフィスの事務派遣では、同じ仕事を同じ場所・同じ法人で1〜2年続けるのが一般的です。
一方リゾートバイトでは、たとえば12月から3月末までは北海道ニセコのスキー場で働き、4月からは沖縄・宮古島のビーチリゾートで働き、海のシーズンが終わる10月下旬からは紅葉がきれいな栃木県日光の温泉旅館で働く、といった流れになります。場所も仕事内容も働く法人も変わるため、オペレーションが非常に煩雑です。
「一言でいうとめちゃくちゃ面倒くさい」と庄子氏。同社はこれを仕組み化・システム化してきたため、参入障壁が低く見えて他の人材会社が参入してきても、実際にやってみるとやり方がわからず、縮小や撤退に至るケースが多いといいます。
施策とマーケットの相乗効果
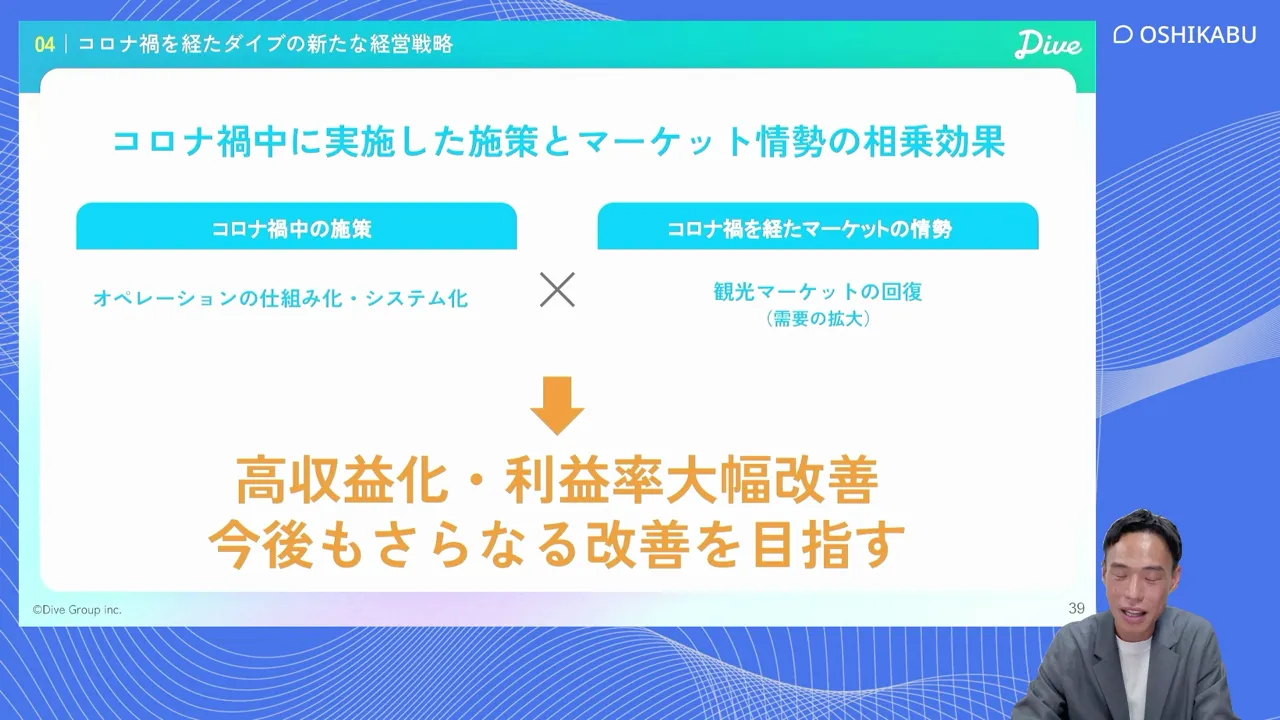
コロナ禍中に実施したオペレーションの仕組み化・システム化と、コロナ禍を経た観光マーケットの回復(需要の拡大)の相乗効果で、高収益化・利益率の大幅改善を実現しました。今後もさらなる改善を目指します。
「はた目から見ると、コロナ前とコロナ明けのダイブは同じビジネスをやっているように見えると思う。実際に同じビジネスだが、中身は大きく変貌を遂げている。これは中にいないとわからない」と庄子氏は話しました。
高収益・高利益の体質に
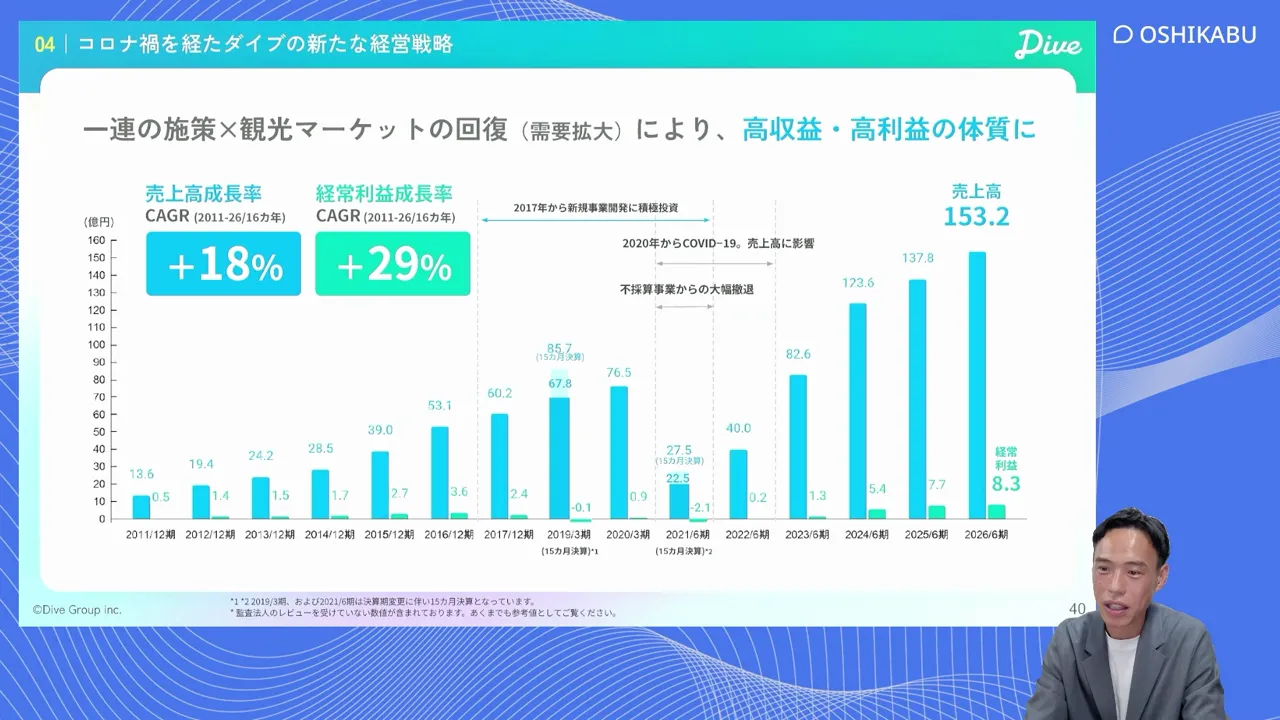
現在はコロナ前の数字を超えています。2011年12月期から2026年6月期までの16か年で、売上高の年平均成長率(CAGR)は18%、経常利益のCAGRは29%で、2026年6月期は売上高153.2億円、経常利益8.3億円となりました。庄子氏は「コロナからの回復ではなく、しっかり成長曲線に乗っている。利益率も大きく改善しているので、これから売上・利益を大きく伸ばしていくフェーズ」との認識を示しました。
2024年3月27日、IPO達成
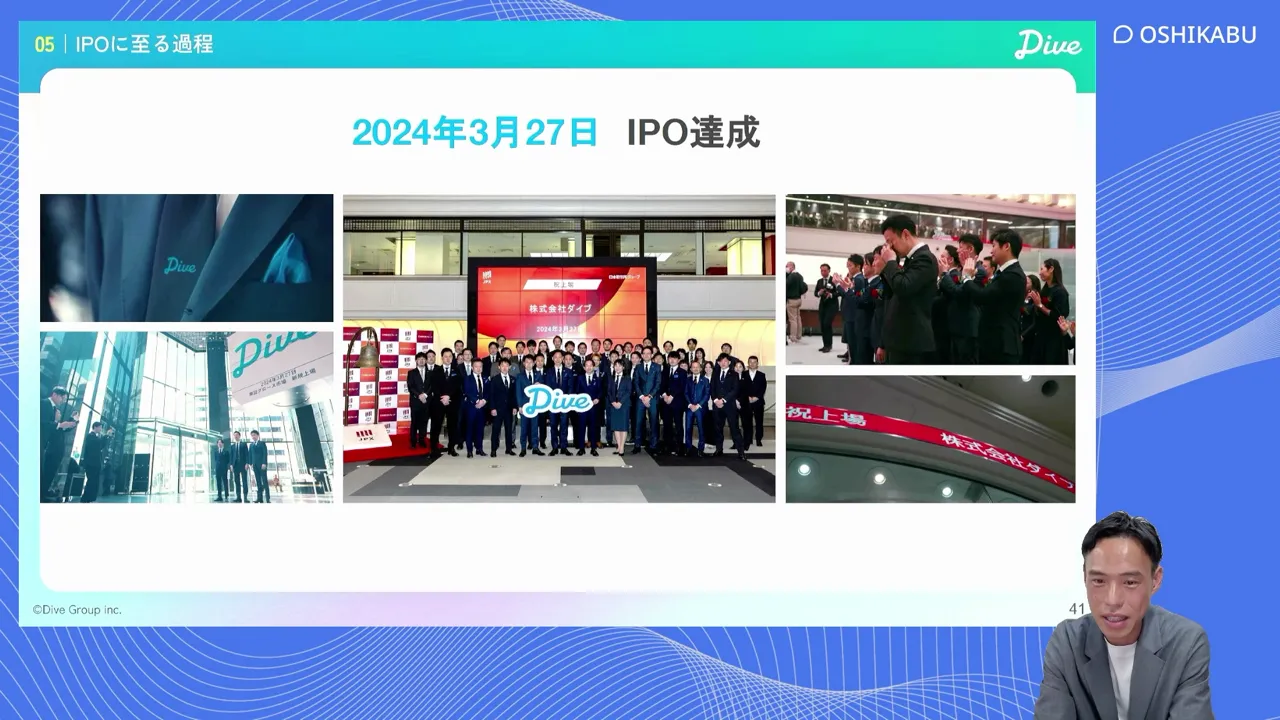
コロナ禍でいったん中止したIPOでしたが、2024年3月27日に東証グロース市場への上場を果たしました。
2026年6月期 通期決算 — 売上・利益とも過去最高
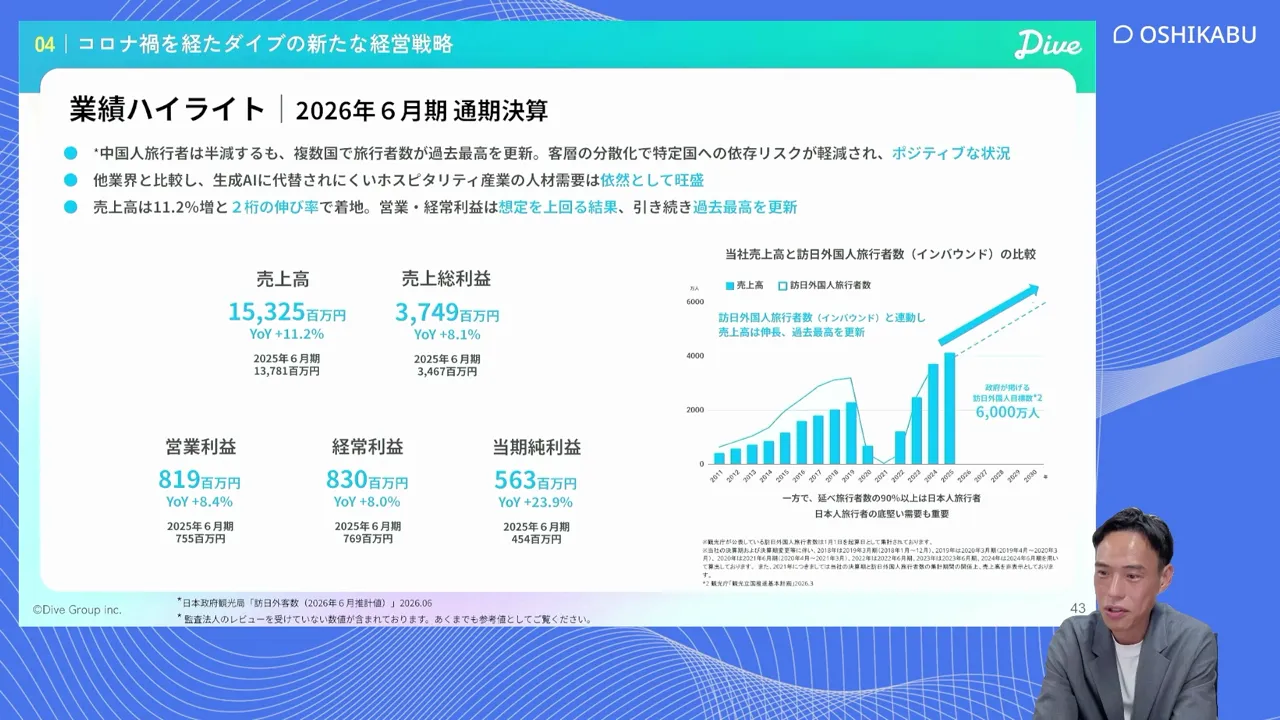
ここからは直近の業績です。2026年6月期の売上高は153億2,500万円(前期比11.2%増)と2桁の伸びを維持し、営業利益は8億1,900万円(同8.4%増)、経常利益は8億3,000万円(同8.0%増)で、営業利益・経常利益は引き続き過去最高を更新しました。当期純利益は5億6,300万円(同23.9%増)です。
市況について庄子氏は、インバウンドを牽引してきた中国人旅行者が渡航規制などの影響で半減したものの、欧米やアジアの複数の国で旅行者数が過去最高を更新し、その減少分をカバーできているとしました。日本人旅行者も底堅く推移しています。また、同社が主戦場とするホスピタリティ産業は他の業界と比べて生成AIに代替されにくく、深刻な人手不足を背景とした人材需要は依然として旺盛だといいます。
2027年6月期 連結事業計画 — 増収増益を計画
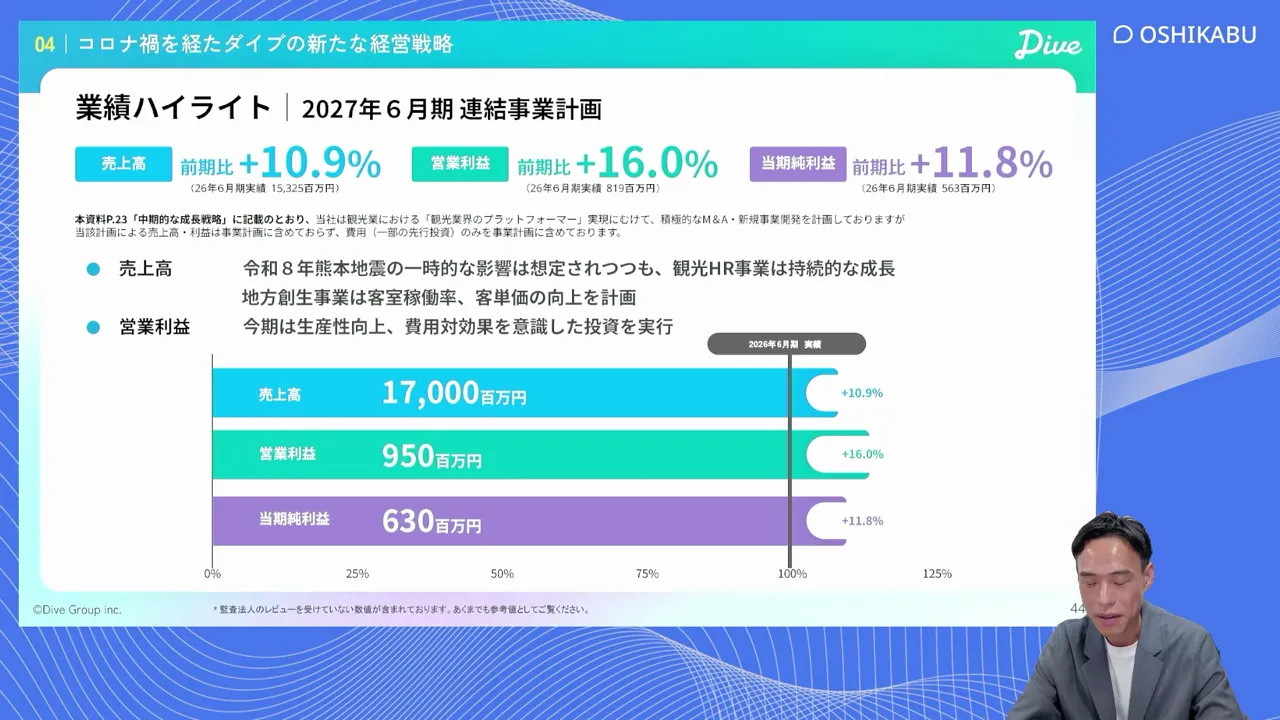
2027年6月期は連結で、売上高170億円(前期比10.9%増)、営業利益9億5,000万円(同16.0%増)、当期純利益6億3,000万円(同11.8%増)を計画しています(増減率は2026年6月期の単体実績との比較)。
売上高は、令和8年熊本地震による一時的な影響を想定しつつも、観光HR事業の人材需要とスタッフ集客がともに堅調なことから持続的な成長を見込みます。地方創生事業でも客室稼働率と客単価の向上を計画しています。
営業利益については、単にコストを削るのではなく、業務のAI化・システム化やオペレーションの分業体制などで生産性を高めながら、費用対効果を意識した投資を実行します。
なお、この計画には新たなM&Aや新規事業による売上・利益の上乗せは含んでいません。一方で、それらを実行するための一部の先行投資の費用は計画に織り込んでおり、保守的な計画としています。
観光業界のプラットフォーマーへ
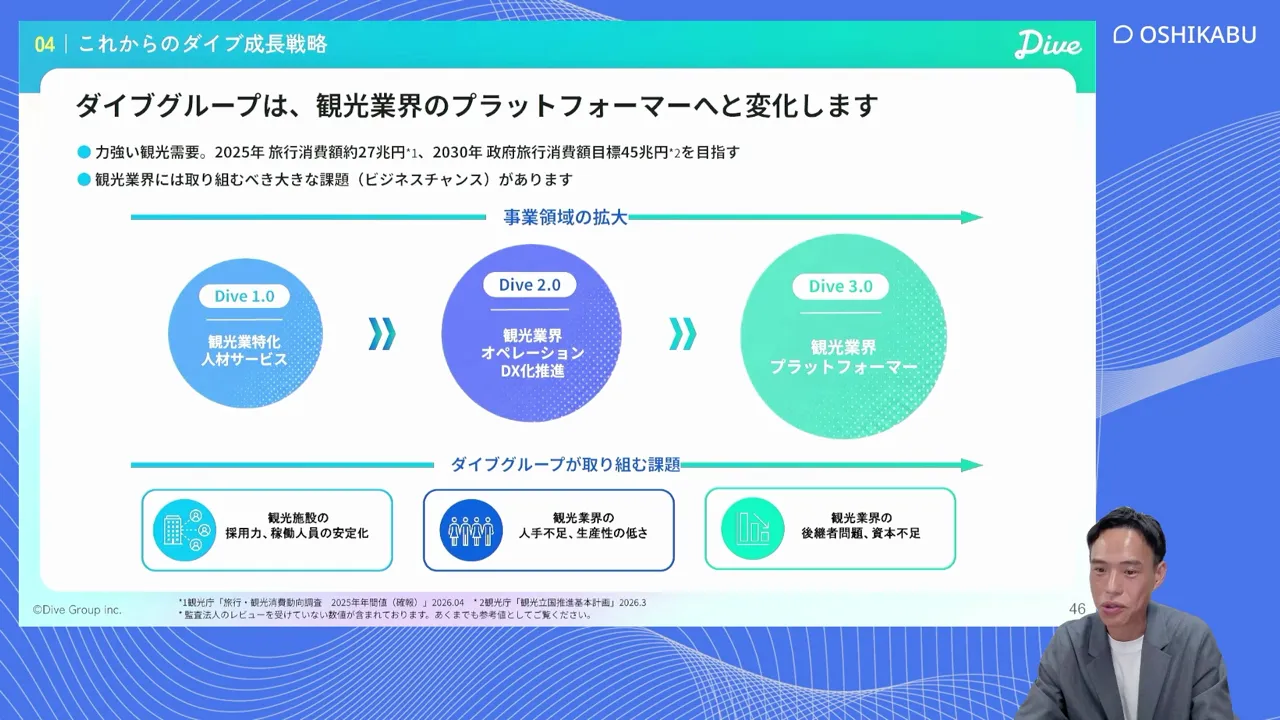
ここからは今後の成長戦略です。ダイブグループは、単なる観光特化の人材サービス会社ではなく、「観光業界のプラットフォーマー」へと進化していくと庄子氏は宣言しました。
日本の観光需要は力強く、2025年の旅行消費額は約27兆円、政府は2030年に45兆円という目標を掲げています。一方で、人手不足や生産性の低さ、後継者問題、資本不足など、取り組むべき課題が山積みの市場でもあります。
同社は創業以来、観光特化の人材サービス「Dive 1.0」として人手不足の解決に貢献してきました。続く「Dive 2.0」では、地方創生事業で得た運営ノウハウや観光特化型のSaaSなどを活かし、観光業界のオペレーションのDX化を加速しています。今後はさらにギアを上げ、業界のあらゆる課題を解決する観光プラットフォーマー「Dive 3.0」へと事業領域を拡大していきます。
観光業界の課題解決のために体制を変革
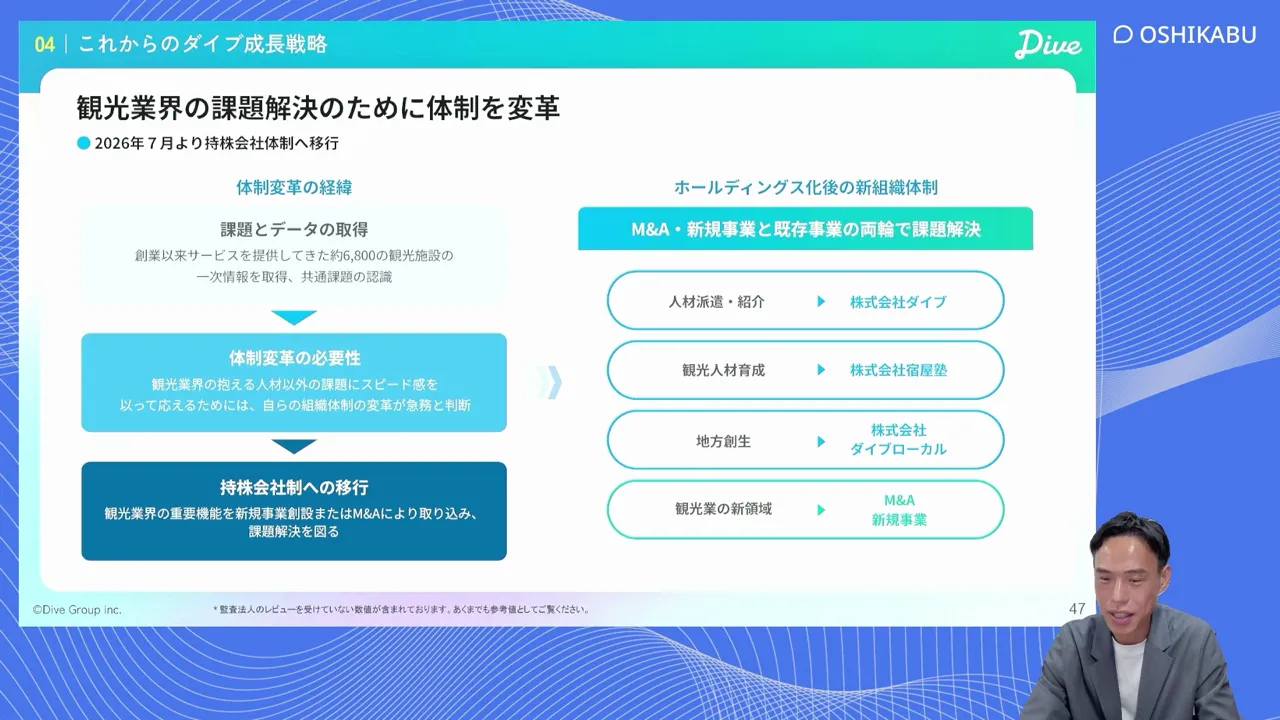
観光業の課題にスピード感を持って応えるため、2026年7月から持株会社体制へ移行しました。創業以来、全国約6,800の観光施設にサービスを提供する中で、現場の一次情報と共通の課題を蓄積してきました。人材以外の課題解決を加速するには、事業ごとの独立性と機動力が不可欠だと判断したといいます。
新体制では、人材派遣・紹介を担う株式会社ダイブ、観光人材育成の株式会社宿屋塾、地方創生の株式会社ダイブローカルという既存事業に加え、M&Aや新規事業で必要に応じてスピーディーに子会社を設けられる組織体制を構築。既存事業と新規事業の両輪で業界の課題解決を図ります。
確かな収益基盤を土台としたM&A・新規事業
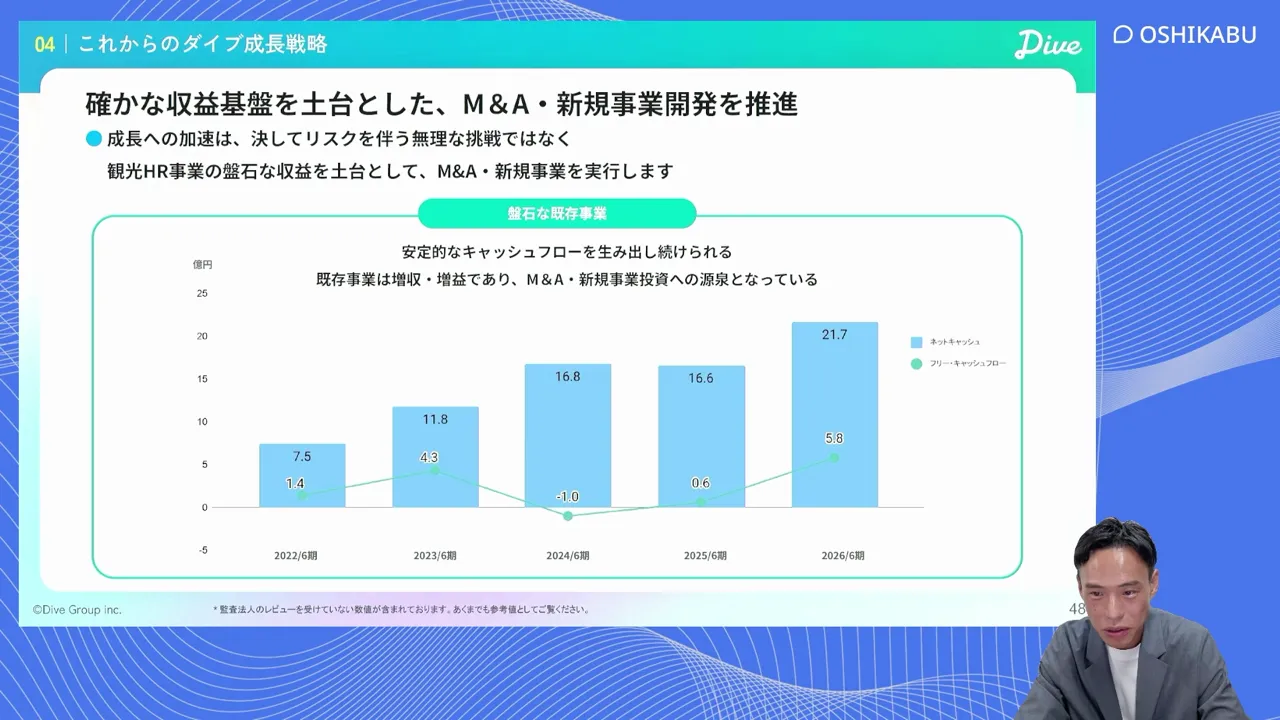
庄子氏は「この成長への加速は、決してリスクを伴う無理な挑戦ではない」と強調しました。M&Aや新規事業は、あくまで主力である観光HR事業の盤石な収益を土台として実行します。
既存事業は増収増益を続けており、ネットキャッシュは2022年6月期の7.5億円から2026年6月期には21.7億円に増加、フリーキャッシュフローも2026年6月期は5.8億円となっています。この安定したキャッシュフローが、今後のM&Aや新規事業への投資の源泉になります。
成長戦略ロードマップ
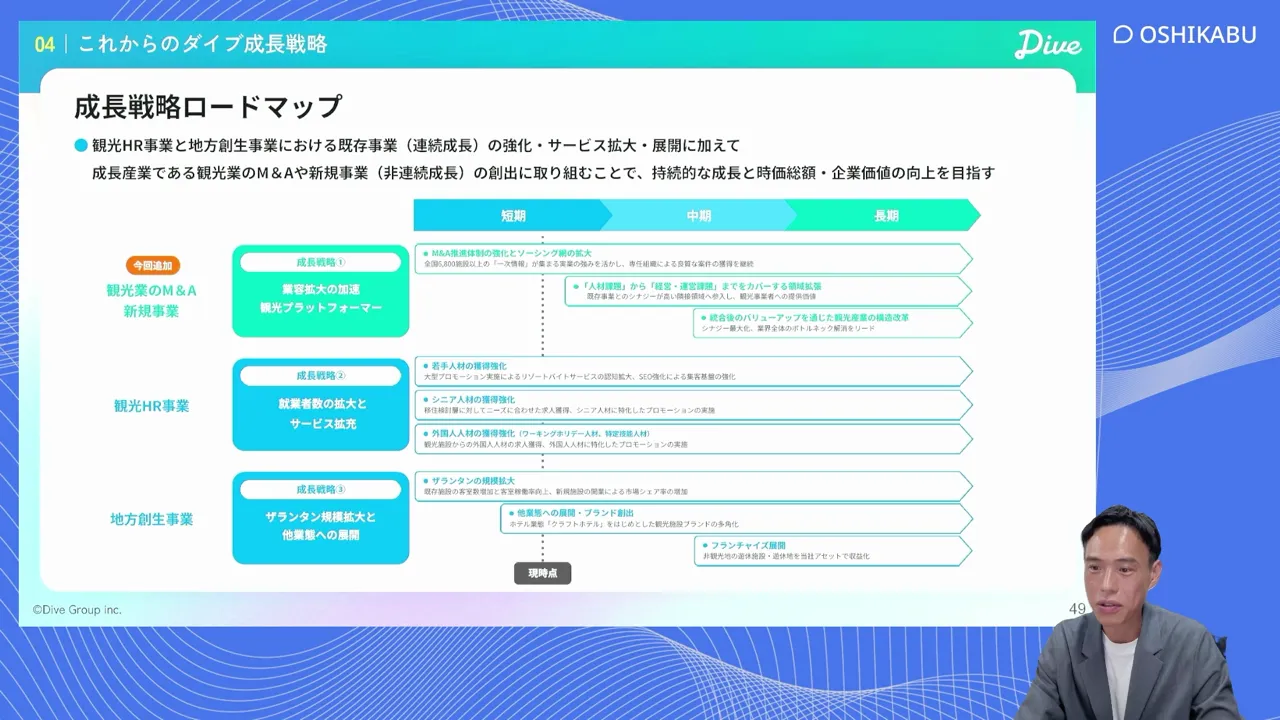
観光HR事業と地方創生事業による連続的な成長は、引き続き推進します。観光HR事業では若手・シニア・外国人材の獲得を強化し、地方創生事業ではグランピング施設「ザランタン」の規模拡大や他業態への展開を進めます。
これに今回新たに加えたのが、観光業のM&A・新規事業による非連続な成長です。約6,800施設の取引基盤を活かしてM&Aや新規事業を強化し、中長期的には人材課題の解決にとどまらず、施設の経営・運営課題までをカバーする領域へと拡張。最終的には業界全体の構造改革をリードする存在を目指します。
観光プラットフォーマーの具体的な姿
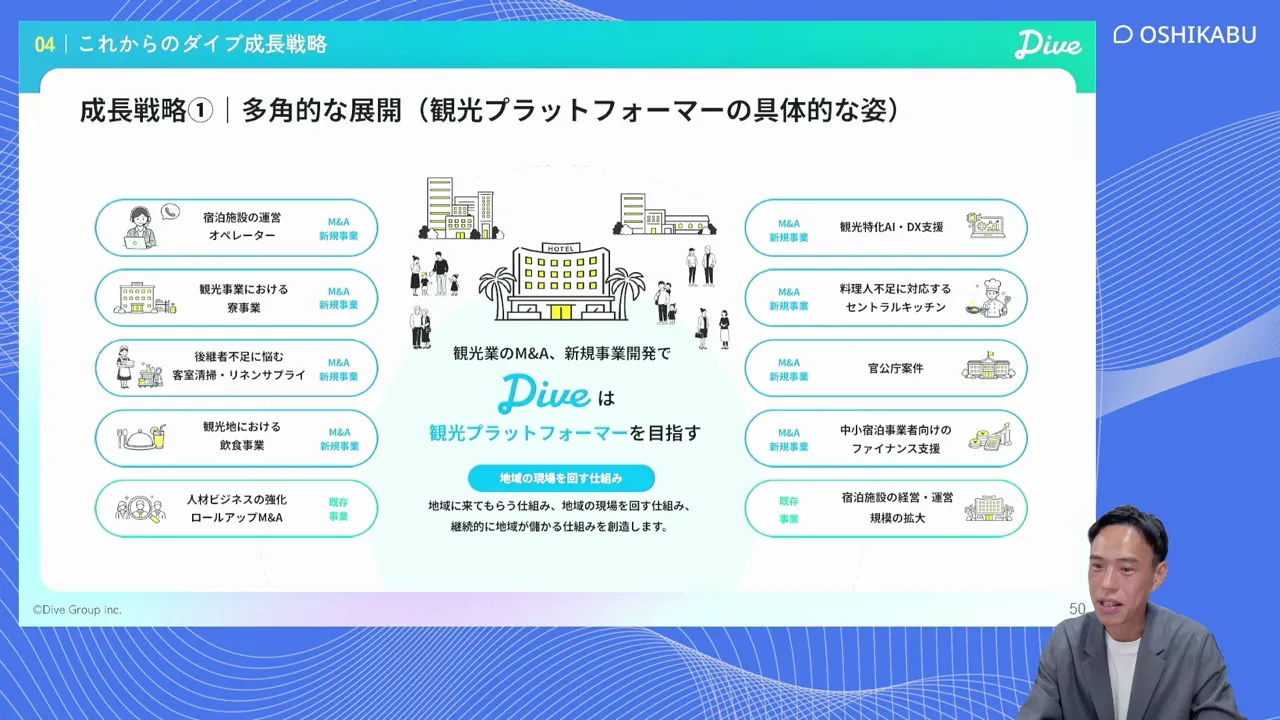
目指す観光プラットフォーマーの姿を示したのがこちらです。人材ビジネスの強化に加え、M&Aや新規事業を通じて、観光地の現場を回すためのあらゆる領域に進出していきます。
たとえば、後継者不足に悩む客室清掃・リネンサプライ、料理人不足に対応するセントラルキッチン、ホテルや旅館を丸ごと運営する宿泊施設の運営オペレーター、観光地の飲食事業や寮事業などです。すでに取り組んでいるものとしては、観光特化のAI・DX支援があり、官公庁案件では観光庁から事務局業務を受託しています。
「これまでは観光特化の人材の『ダイブ』だったが、観光領域で果たす役割をしっかり全うしていきたい」と庄子氏。地域に来てもらう仕組み、現場を回す仕組み、継続的に地域が儲かる仕組みを、ダイブグループが中心となって総合的に創造していくと語りました。
観光プラットフォーマー実現のためのM&A戦略
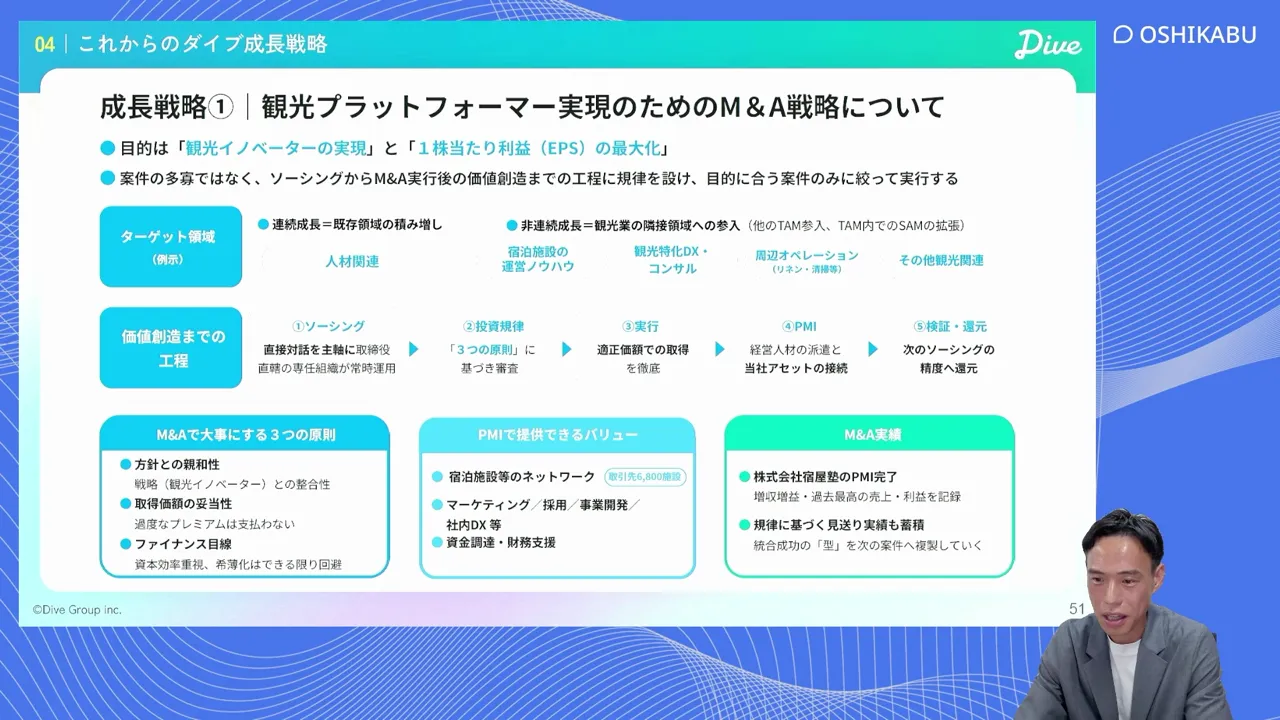
M&Aの目的は、観光プラットフォーマーの実現に加え、株主に向けた「1株当たり利益(EPS)の最大化」です。案件の数を追うのではなく、明確な規律を設けて実行します。
特に重視する投資規律は3つです。戦略との整合性を見る「方針との親和性」、過度なプレミアムを支払わない「取得価額の妥当性」、資本効率を重視し希薄化はできる限り回避する「ファイナンス目線」です。
2024年にはM&Aで株式会社宿屋塾をグループに迎えました。同社のネットワークやノウハウを接続するPMIが完了し、宿屋塾は過去最高の売上・利益を記録するなど確かな実績が出ています。一方で、規律に基づいて見送る判断の実績も積み重ねています。今後もこの統合成功の「型」を次の案件に活かし、企業価値の向上につなげていく方針です。
まとめ
庄子氏は最後に、次のように締めくくりました。
「当社はコロナ禍で売上の8割がなくなり、IPOの中止や多くの仲間との別れなど、創業以来最大の危機を経験しました。しかし、その痛みを経てさまざまな決断をし、徹底的な効率化やシステム化を行ったことが、今の業績につながっています。一度どん底を経験し、乗り越えたからこそ、環境の変化に負けない強さと実行力が身についたと自負しています。これまでの成長の軌跡を超えて、Dive 3.0という新しいステージに向かっています。持株会社体制とM&Aを推進し、日本の成長産業である観光業のプラットフォーマーとして、さらなる成長を遂げる覚悟です。この先の大きな成長ストーリーをご一緒に歩んでいただき、長期的な視点で温かくご支援いただければと思います」
質疑応答
Q. 人材派遣・紹介を核とする事業構造上、法改正や社会保険の適用拡大といった制度変更、あるいは人件費の上昇が経営コストに与える影響は小さくないと考えております。これらマクロ環境の変化に対するリスク管理体制や、派遣先(ホテル・旅館等)への価格転嫁(派遣単価の引き上げ)の交渉についても実行されていますでしょうか。そうであれば交渉力について手応えに関してもお答え頂けると幸いです。
A. ご指摘の通り、労働者派遣法や同一労働同一賃金、社会保険の適用拡大、最低賃金の改定といった制度の変化が収益に影響する可能性がある事業です。管理部門で情報収集を行い、顧問弁護士・顧問社労士と連携して、早期に情報をキャッチアップできる体制を整えています。
派遣単価の引き上げについても、派遣スタッフの集まり具合を加味した値上げ交渉や、最低賃金の改定タイミングでの値上げ交渉を行っています。正直なところ、スムーズに進むクライアントもあれば、根気強く交渉を続けているクライアントもあります。昨今の物価高や賃金上昇もあり、ご理解いただける派遣先は数多くあります。今だけに限らず継続的な値上げ交渉は必要だと考えており、今後もしっかり交渉を続けていきます。
Q. 人材派遣事業は売上規模が伸びる一方で労働集約的な側面があり、営業利益率は5〜6%台で推移しがちです。売上高のトップライン成長だけでなく、稼ぐ力の質(利益率)や投下資本に対する効率(ROIC)を現時点でどう引き上げる計画なのか教えて頂けますでしょうか。
A. 当社は、売上・利益を伸ばすために社員数を増やすというスタンスではありません。先ほどご説明した通り、まずAIやDXを用いてオペレーションを効率化し、それでも社員が足りないと判断したときに増員します。実際に数字にも表れており、2025年6月末と2026年6月末の社員数はほぼ同数ですが、その中で売上・利益ともに伸ばしています。一人当たりの生産性を高められているということだと思います。
今後もオペレーションの効率化で利益率を向上させるとともに、現在はレストランスタッフなど現場のオペレーションを回す人材を中心に派遣していますが、今後はより付加価値の高いスタッフ層の派遣や職業紹介にも取り組み、利益率の向上を図っていきます。
Q. 売上・営業利益ともに順調な拡大が続いており、経営陣のご尽力に感謝いたします。一方で、株主還元については依然として無配予想となっております。成長投資への資金配分を優先するという基本方針は理解しておりますが、どのような財務指標(例えば、ROE○%達成、自己資本比率○%到達、あるいはフリーキャッシュフローの黒字化定着など)をクリアした段階で、初配や株主還元の検討フェーズに入るのか、経営陣が想定されている具体的な還元の定量的トリガーについてお聞かせください。
A. 株主還元は重要な経営課題の一つとしっかり認識しており、取締役会や経営会議でも数多くの議論を重ねています。ただ現時点では、成長投資を優先し、投資を拡大することが株主の皆さまへの還元である段階だと考えています。
株主還元の定量的なトリガーは現時点で開示しておらず、具体的にはお答えできません。今後の検討にあたっては、投資の有無やキャッシュフローの安定性、財務の健全性などを総合的に勘案して判断します。方針が決定した際には速やかに開示いたします。
Q. 今回繁忙期であるお盆休みやシルバーウィークに災害が多発しましたが、業績への影響はありますか?
A. まず、被害に遭われた皆さまにお見舞い申し上げます。足元の業績はまだ開示していない内容のため、回答は差し控えさせていただきます。11月13日に第1四半期の決算開示を予定していますので、そちらをお待ちいただければと思います。
Q. 最低賃金が上昇傾向ですが、リゾートバイトの時給にどのような影響が有りますか? 今後時給が増加傾向にあるとするならば、御社のマージンにどのような影響があるか教えてください。
A. リゾートバイトの時給も、世の中全体の賃上げや最低賃金の引き上げに伴って上昇傾向にあります。加えて当社では、市場シェアの拡大に向けた戦略的な取り組みとして、スタッフの時給を引き上げる施策も行いました。
スタッフの集客においては、時給の上昇はリゾートバイトという働き方の魅力を高め、スタッフの獲得にプラスに働くポジティブな面があると捉えています。また、人材派遣の売上高は「時給×労働時間」で施設にご請求しているため、時給の上昇は売上高を押し上げることにもつながります。
利益率については、時給上昇分を営業努力によって請求単価へ転嫁しているため、現在の水準から大きく変動することはないと考えています。一方で、単価交渉がスムーズに進む施設と時間がかかる施設があり、一時的なタイムラグは生じ得ます。単価交渉を継続しながら、利益率の維持・向上を図っていきます。
Q. 派遣されるスタッフの平均年齢は何歳ぐらいでしょうか?
A. 20代・30代のスタッフがメインです。ただ、20代・30代にターゲットを絞っているわけではなく、40代から70代の方でも活躍されている方が多くいらっしゃいます。シニア人材は、数自体はまだ20代・30代ほど多くはありませんが、伸び率は非常に高くなっています。シニアがリゾートバイトで活躍していることは、いくつかのキー局のニュースなどでも大々的に取り上げていただきました。年齢を問わず、幅広い年齢の方にご活躍いただいています。
Q. 先日の有価証券報告書を読ませていただきました。ザランタンの特損リスクが少々気になったのですが、その辺りはどのように考えていらっしゃいますか?
A. ザランタンの収益性をしっかり高めていくことが、何よりの対策だと考えています。稼働率や単価の改善など、できることに一つ一つしっかり取り組んでいきます。
最後に庄子氏は「投資家の皆さまには、私たちの大きな成長ストーリーをぜひ一緒に歩んでいただきたいと思います。長期的な観点でご支援いただければ幸いです。本日はありがとうございました」と述べ、説明会を締めくくりました。