株式会社JRC 2027年2月期 第1四半期決算説明会
2026年8月31日に開催されたOSHIKABU LIVE「株式会社JRC 第1四半期決算説明会」の内容をお届けします。代表取締役社長の浜口稔氏が事業概要と2027年2月期第1四半期決算、8月に開示されたM&A案件を、取締役副社長兼CFOの常川陽介氏が新設の「グロースM&Aカンパニー」を説明しました。
① JRCグループの概要
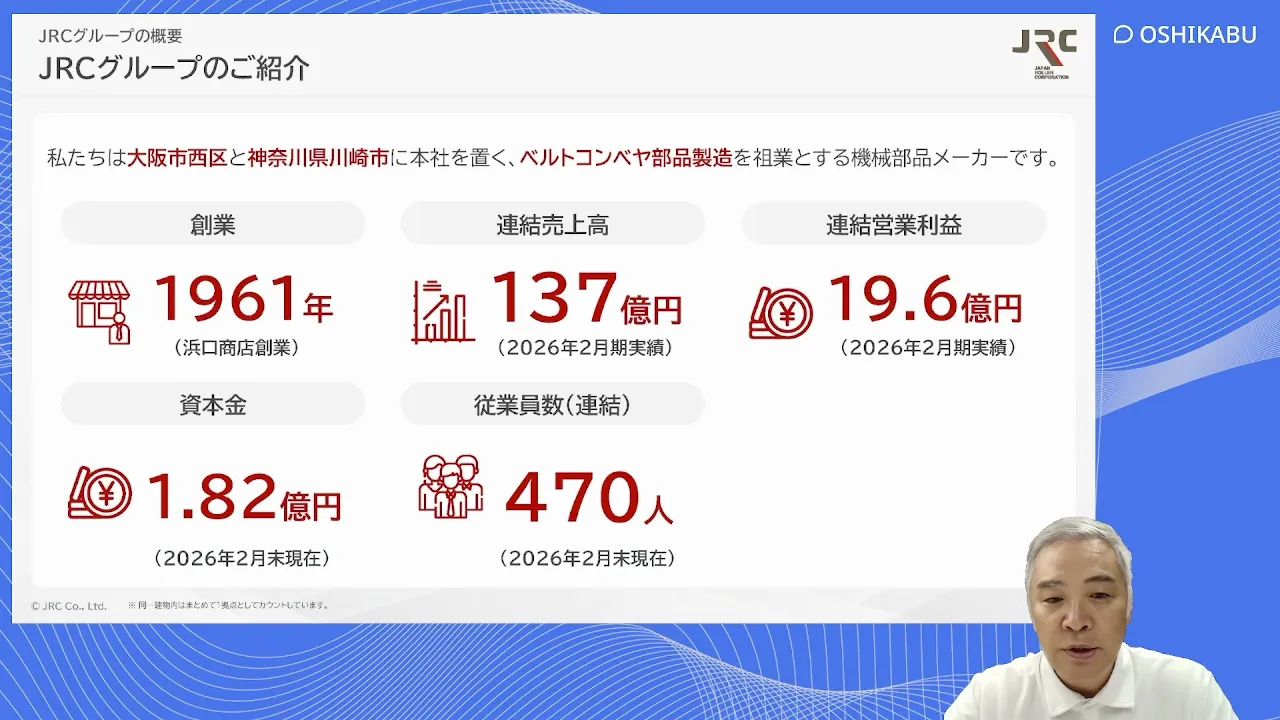
株式会社JRCは1961年に大阪で創業し、今年65周年を迎えます。連結売上高は137億円、連結営業利益は19.6億円、連結従業員数は470名の規模です(2026年2月期)。
② 3つのカンパニー
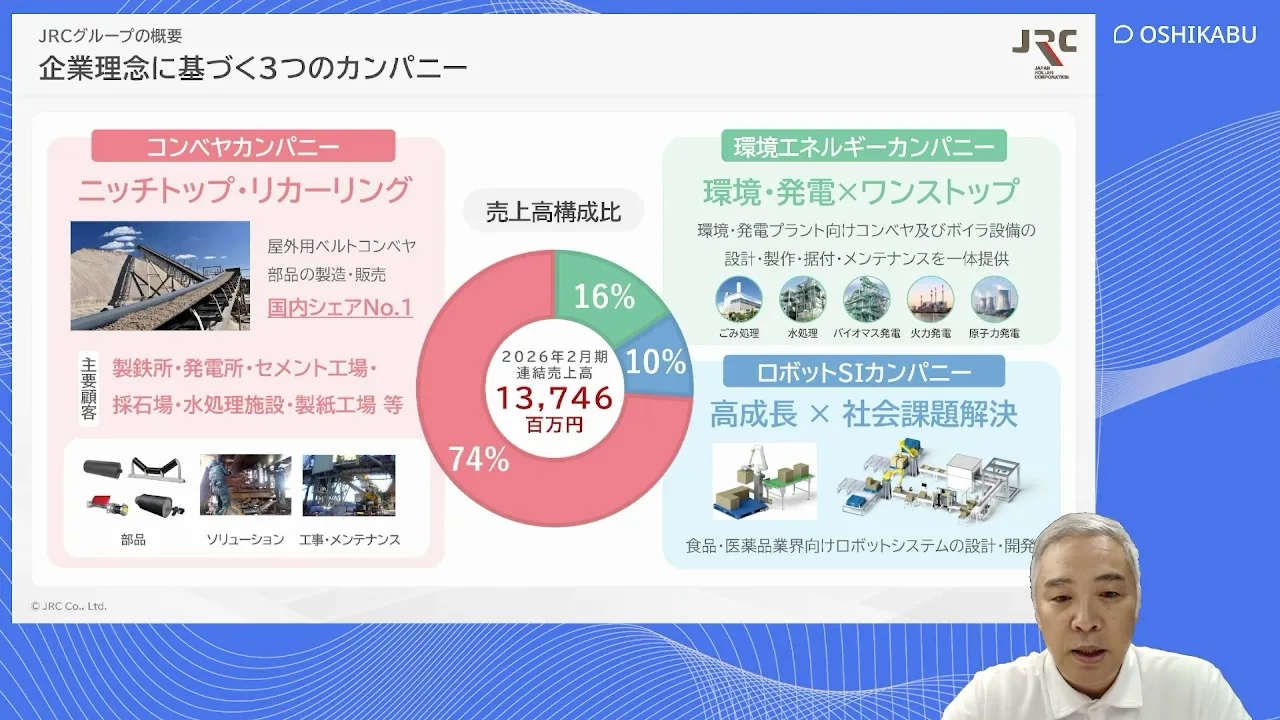
事業はカンパニー制で3つに分かれています。
- コンベヤカンパニー — 屋外用ベルトコンベヤ部品の製造・販売。国内シェアはNo.1(約52%)で、製鉄所、発電所、セメント工場、採石場、水処理施設、ごみ処理施設などにローラを納入しています。
- 環境エネルギーカンパニー — ごみ処理場や水処理施設といった環境分野、バイオマス発電・火力発電・原子力発電といった発電所向けに、コンベヤやボイラー、それに伴う工事までを一式で請け負う事業です。
- ロボットSIカンパニー — 2018年に開始。食品・医薬品業界向けに、人手不足の解決を目的としたロボットシステムの設計を行っています。
③ 沿革・業績推移 — 35期連続黒字
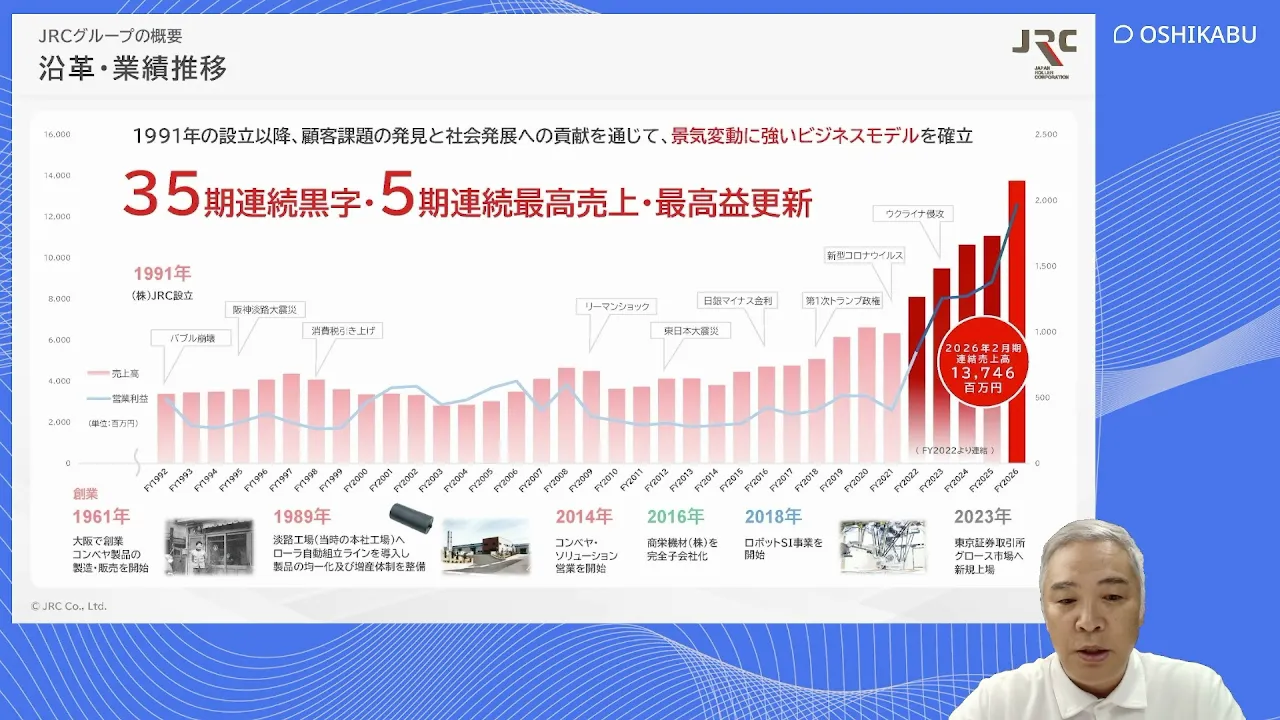
ベルトコンベヤ用ローラでは後発メーカーだった同社のターニングポイントは1989年。機械メーカーと共同開発したローラ自動組立ラインを兵庫県淡路島の工場に初めて導入し、ローラの生産を開始しました。
ローラは現場で壊れたら取り替える標準品で、1〜2年の短いサイクルで交換されていく消耗品です。国内経済がシュリンクするなかで数量の伸びは見込みにくいため、2014年からは現場の搬送課題を解決するソリューション営業を開始。標準品を付加価値品に置き換えて単価を上げ、数量が伸びなくても売上を伸ばす戦略を取っています。2016年からはM&Aを開始し、2023年に東京証券取引所グロース市場へ上場しました。
業績は35期連続黒字、直近は5期連続で最高売上・最高益を更新中です。バブル崩壊、リーマンショック、東日本大震災、新型コロナといった経済環境の悪化局面でもしっかり業績を上げられてきたことが強みだと浜口氏は説明します。
④ コンベヤ事業の詳細
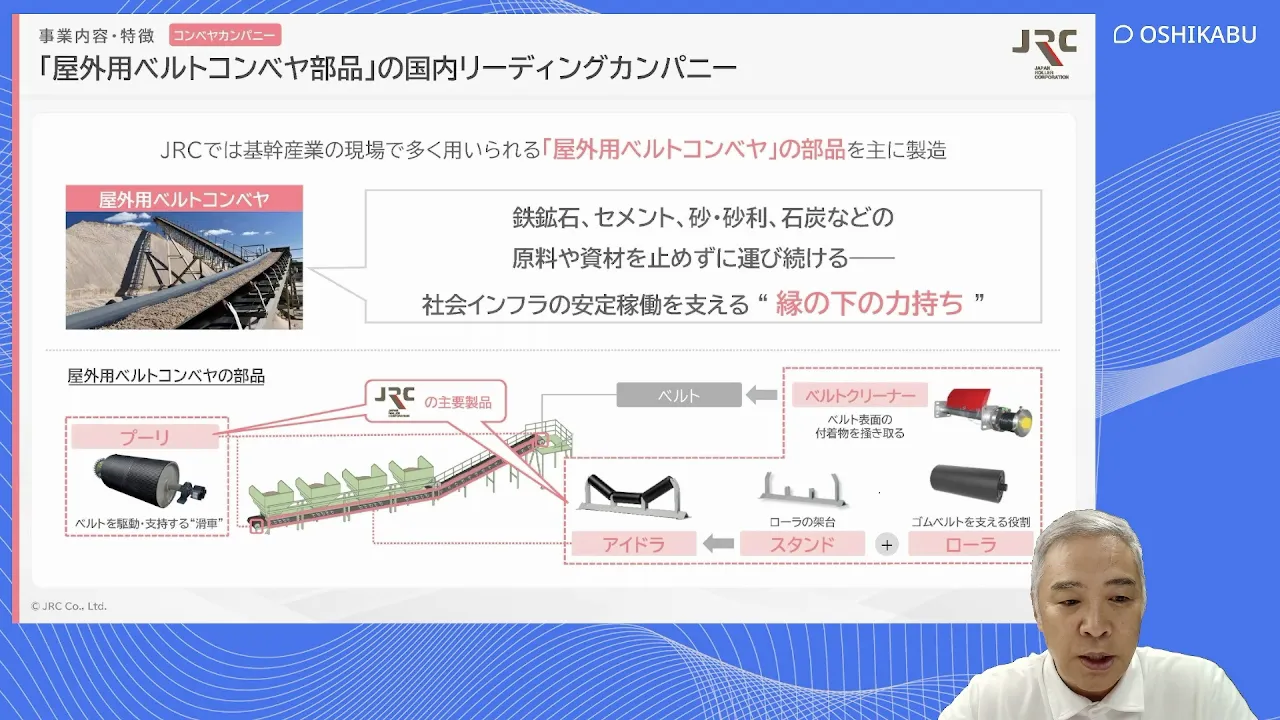
ベルトコンベヤの部品のうち、プーリはベルトをモーターとつないで駆動させる部品で10〜20年持ちます。一方、搬送物の荷重を受けて回転しベルトの進行を助けるローラ(アイドラ)は寿命が1〜2年と短く、消耗品として繰り返し交換されていきます。
⑤ 環境エネルギー事業
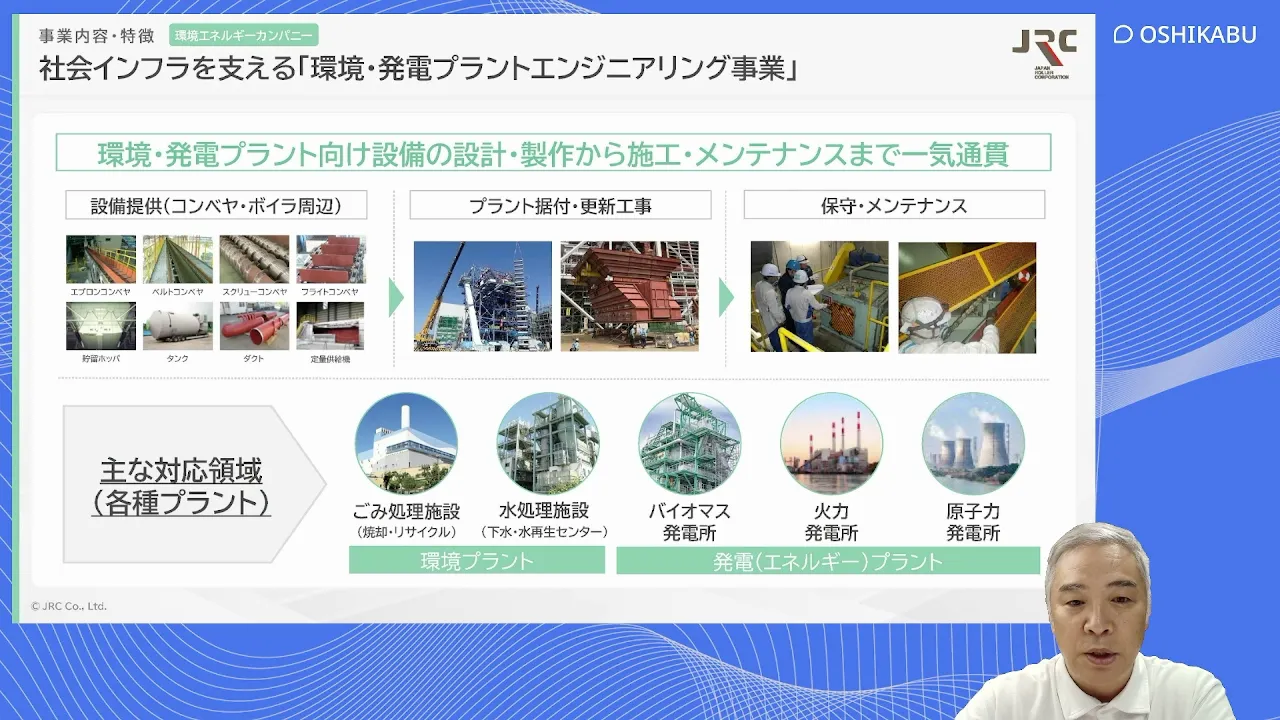
環境エネルギーカンパニーは、過去にM&Aでグループ入りした3社(高橋汽罐工業・JRC C&M・セイコーテック)が合併し、今期から「株式会社JRC E&E」として新たにスタートしました。約150名規模のエンジニアリング会社です。ごみ処理施設、水処理施設、バイオマス発電、火力発電、原子力発電などに向けて、コンベヤを中心とする搬送機器やボイラーメンテナンスなど、プラント工事に顧客に寄り添って対応する事業を運営しています。
⑥ ロボットSI事業
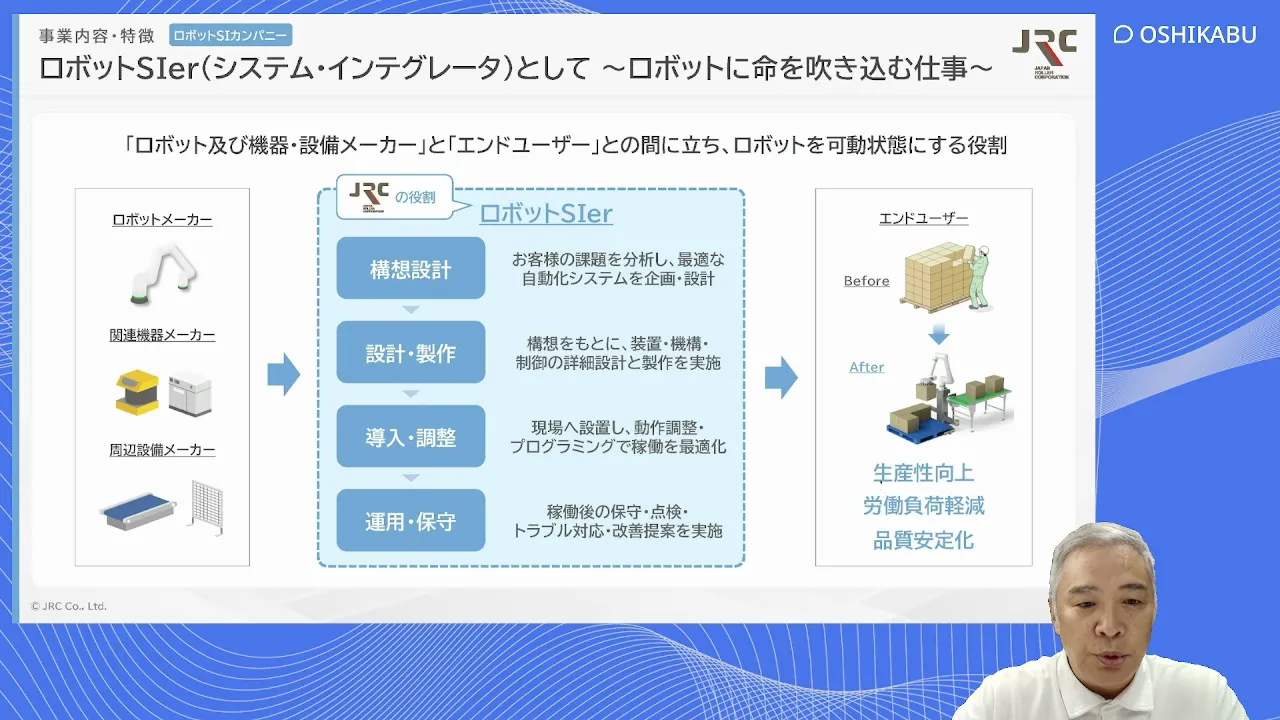
ロボットSI事業は2018年に一からスタートしました。もともと1989年にロボットを使ったローラ自動組立機を日本で初めて導入して以来、自社工場で数十台のロボットを使ったものづくりを続けており、その「ユーザーとしての経験」を外販しようと始めた事業です。
背景には当時から顕在化していた労働力不足があります。ロボットそのものを作るのではなく、ロボット・カメラ・センサーなどを組み合わせて、人手で行っていた作業をロボットに置き換えるロボットSIer(システム・インテグレーター)として、特に食品・医薬業界に強みを発揮しています。
⑦ 第1四半期決算 エグゼクティブサマリー
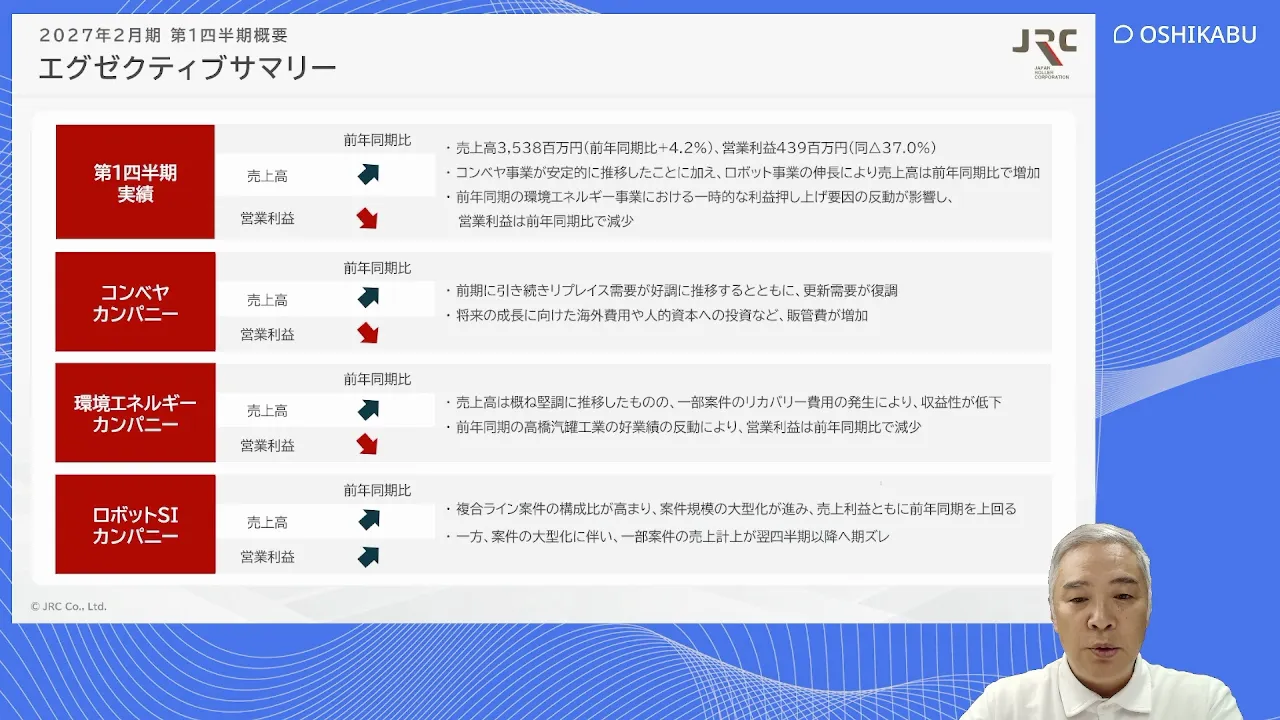
2027年2月期第1四半期の実績は、売上高35億3,800万円(前年同期比+4.2%)、営業利益4億3,900万円(同△37.0%)でした。
営業利益の減少幅が大きく見えますが、前年の第1四半期に「二度とないような」特殊な大型案件が短期的に入り利益がかなり出たためで、今期は通常並みに戻ったに過ぎず心配はいらない、と浜口氏は説明します。
カンパニー別の状況は次のとおりです。
- コンベヤ: リプレイス(消耗品)は受注・納入とも順調。ただし前期第4四半期にまとまった案件の受注残を消化したため、今期はゼロからの積み上げとなり、まとまった案件の売上は第2四半期以降にずれ込み、売上高は計画を下回りました。
- 環境エネルギー: 売上は順調だったものの、収益性の低い案件(クレーム対応)が発生し利益を押し下げました。
- ロボットSI: 案件の大型化が進み売上・利益とも前年同期を上回りましたが、納期や顧客都合による期ズレが翌四半期以降に発生し、計画には届きませんでした。
⑧ 連結業績ハイライト
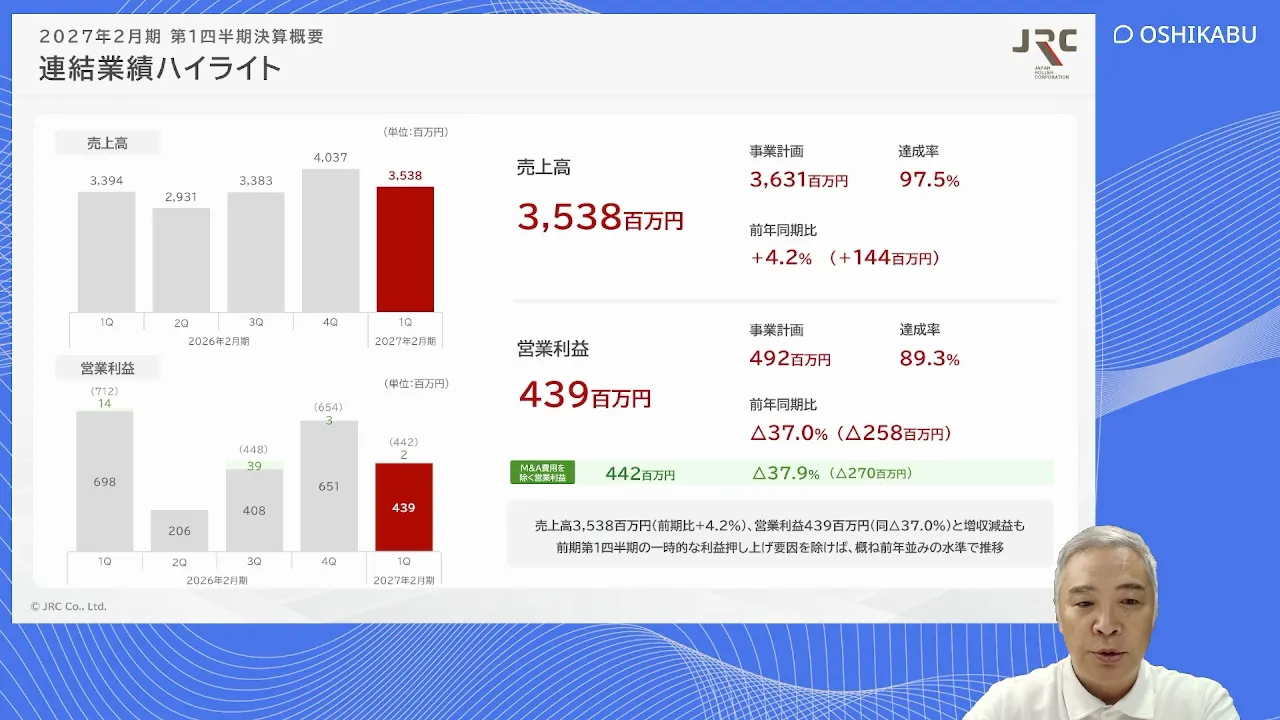
全社では、売上高35億3,800万円は計画36億3,100万円に対し達成率97.5%、前年同期比+4.2%。営業利益4億3,900万円は計画4億9,200万円に対し達成率89.3%、前年同期比△37.0%でした。同社は積極的にM&Aを行っているため、M&A費用を除いた営業利益(4億4,200万円)も併記しています。
⑨ 連結損益計算書
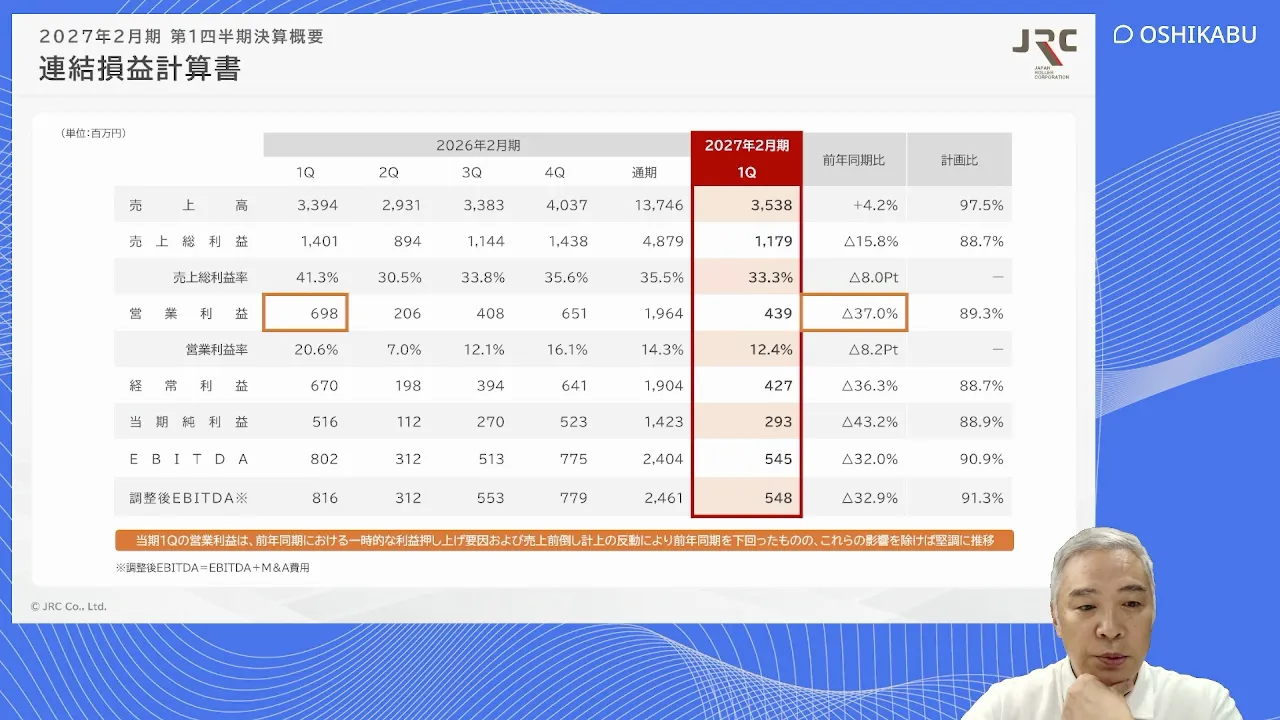
経常利益は4億2,700万円、当期純利益は2億9,300万円、EBITDAは5億4,500万円。M&A費用を控除した調整後EBITDAは5億4,800万円です。
⑩コンベヤカンパニーの第1四半期
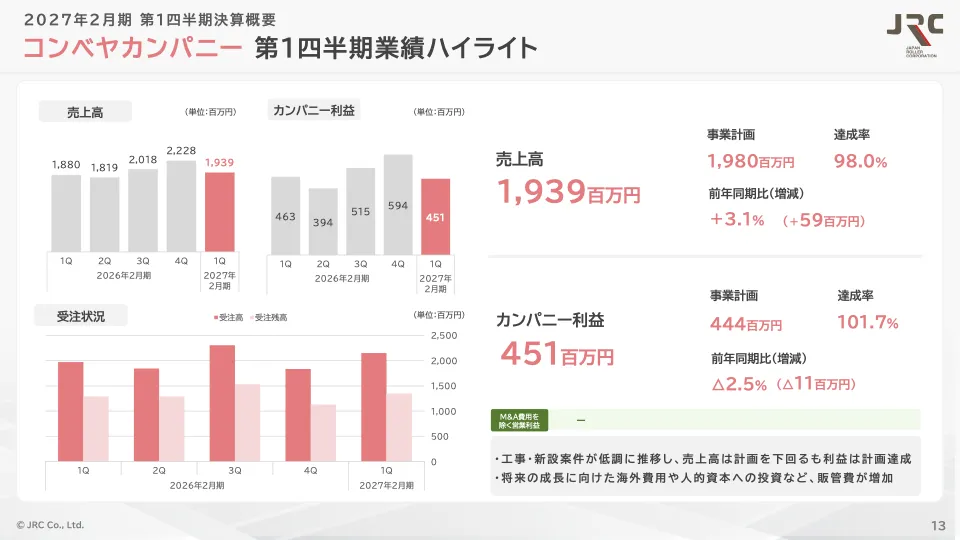
セグメント利益につきましては、ベトナム工場の立ち上げに係る渡航費や活動費に加え、 採用費や人件費、人材育成などの販管費が増加したことで、同2.5%減少の4億5千1百万円となりました。
受注状況としましては、受注高が20億円を超えるなど、引き続き、安定的かつ高水準で推移しております。
⑪ 環境エネルギーカンパニーの第1四半期
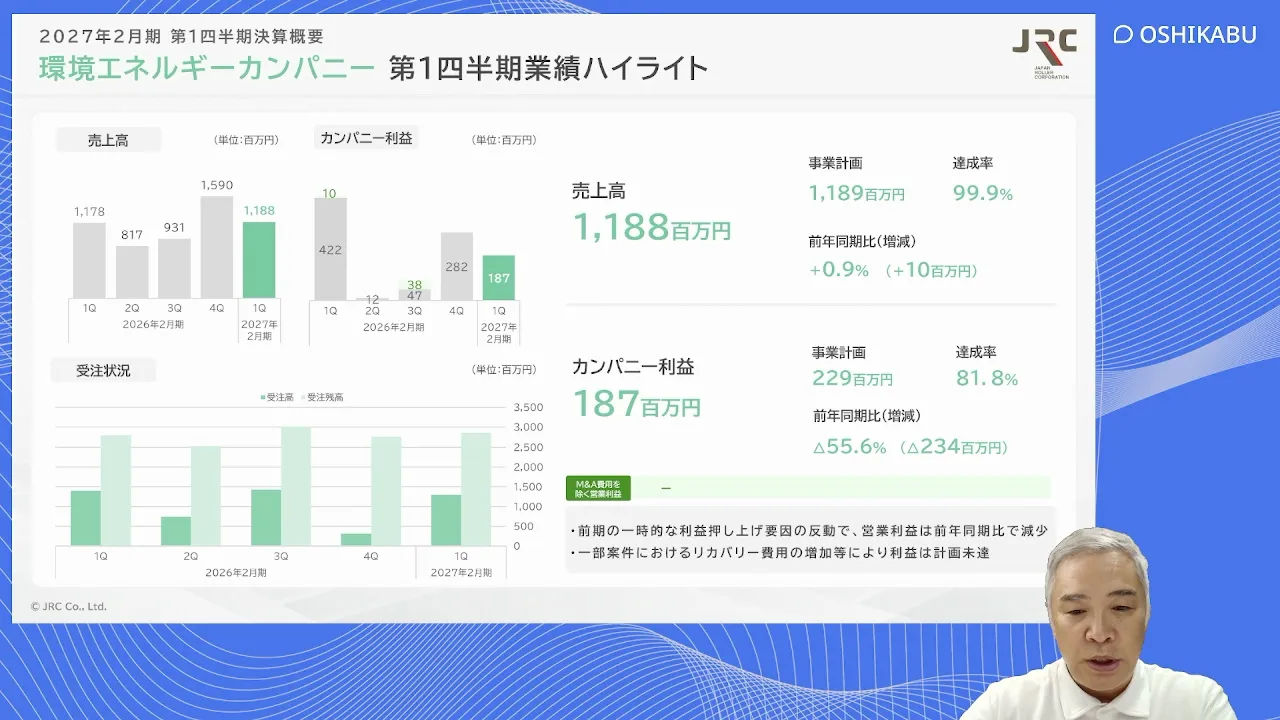
環境エネルギーカンパニーの売上高は11億8,800万円とほぼ計画どおり(達成率99.9%)で、前年同期比+1,000万円。カンパニー利益は1億8,700万円で、達成率81.8%、前年同期比△55.6%でした。
前年同期比の大幅減は、前述の特殊大型案件が前年に計上されていた反動によるものです。また、2025年にM&Aした会社が受注していた案件で打ち合わせの不備から手直しが発生し、約3,000万円の追加費用が生じたことが計画未達の主因です。この案件は第1四半期で全て完了しており、今後に影響を引きずることはありません。
一方で3社合併の効果は着実に出ており、従来より大きな案件を受注できるようになっています。今月(8月)には環境エネルギーカンパニーで3件・合計約8億円近くの受注を開示しており、第2四半期に受注として計上される予定です。引き合いも多く「これから非常に楽しみ」と浜口氏は述べました。
⑫ ロボットSIカンパニーの第1四半期
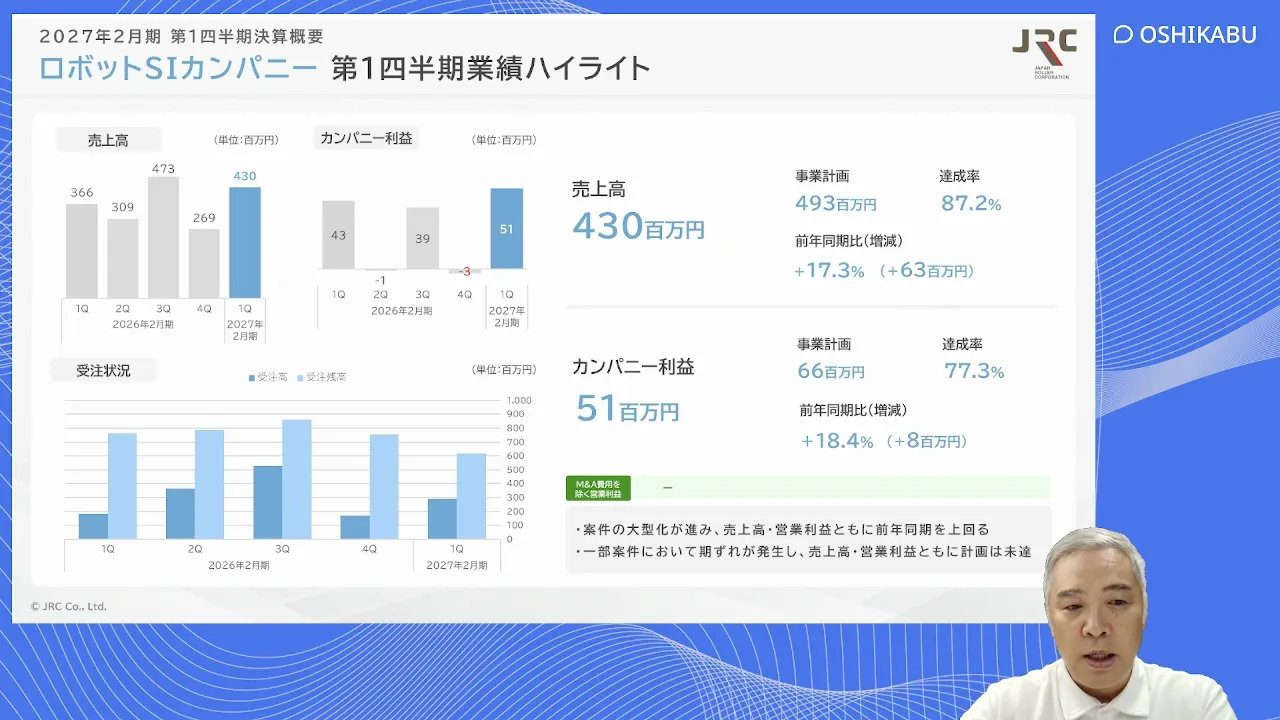
ロボットSIカンパニーの売上高は4億3,000万円で、計画比約6,000万円のマイナス(達成率87.2%)ながら前年同期比では約6,000万円のプラス。カンパニー利益は5,100万円で、計画比1,500万円のマイナス、前年同期比では800万円のプラスでした。
7,000万〜8,000万円規模の案件が後ろ倒しになり、その売上・利益がまるまるずれたことが計画未達の理由です。
⑬ 2027年2月期 連結業績の見通し
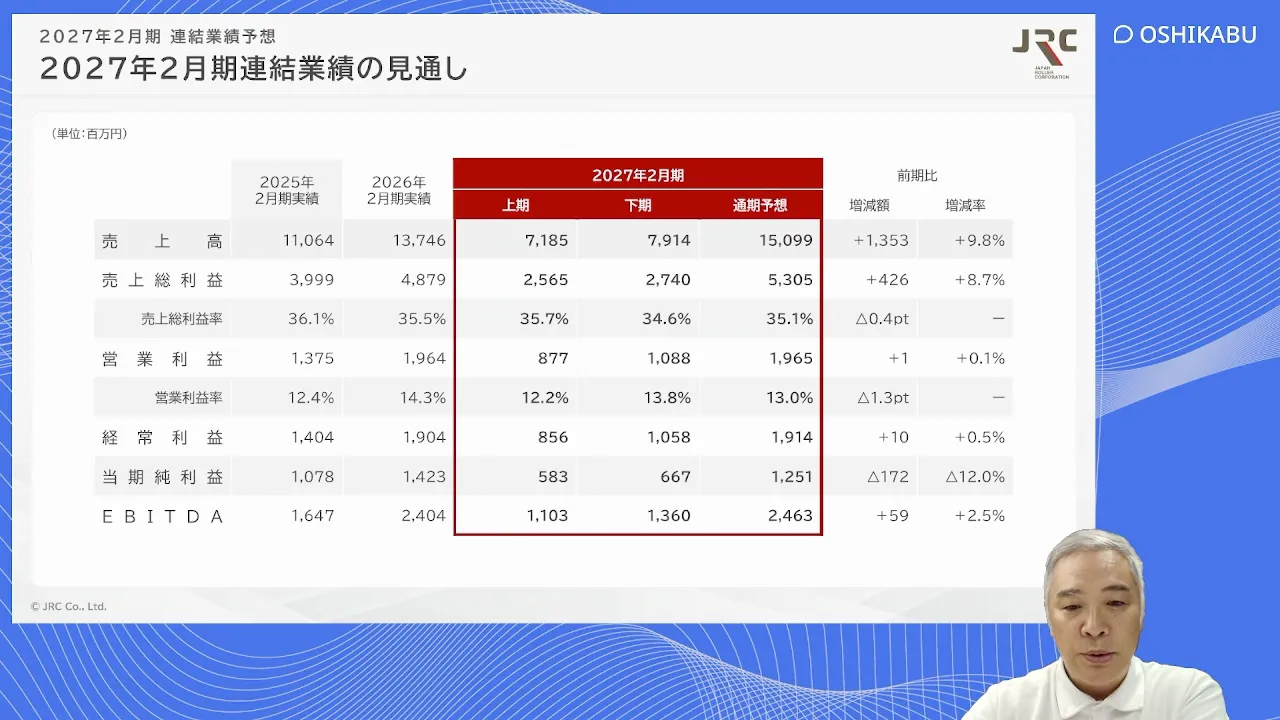
顧客の予算がついてから受注となる案件が多く、第2四半期以降、特に第3・第4四半期に売上が増える傾向が近年顕著になっており、通期計画は下期に挽回していく構成です。
営業利益は前期19億6,400万円に対し今期計画19億6,500万円とほぼ横ばいで、「成長していないのではないか」と言われることもあるが決してそうではない、と浜口氏は次の要因を挙げました。
- ベトナム工場の立ち上げ費用 — コンベヤ事業でベトナム工場の建設が進んでおり、11月頃の稼働開始までは経費が先行するため、今期は約1億円の損益マイナスを織り込んでいます。
- 前期第1四半期の特殊案件の反動 — 前期は第1四半期だけで約7億円の営業利益を計上しており、そのベースの高さとの比較になります。
- 高橋汽罐工業の決算期変更 — JRC E&Eへの合併に伴う決算期変更で前期は14ヶ月決算となり、売上約2億円強・利益数千万円の上積みがあった反動があります。
- 人件費の増加 — 海外向け人員の増強、国内人員の補充、近年の賃金上昇への対応などで人件費が2億円近く増加しています。
これらを吸収した上での計画であり、「今後もしっかり成長していける」との見方を示しました。
⑭ カンパニー別業績の見通し
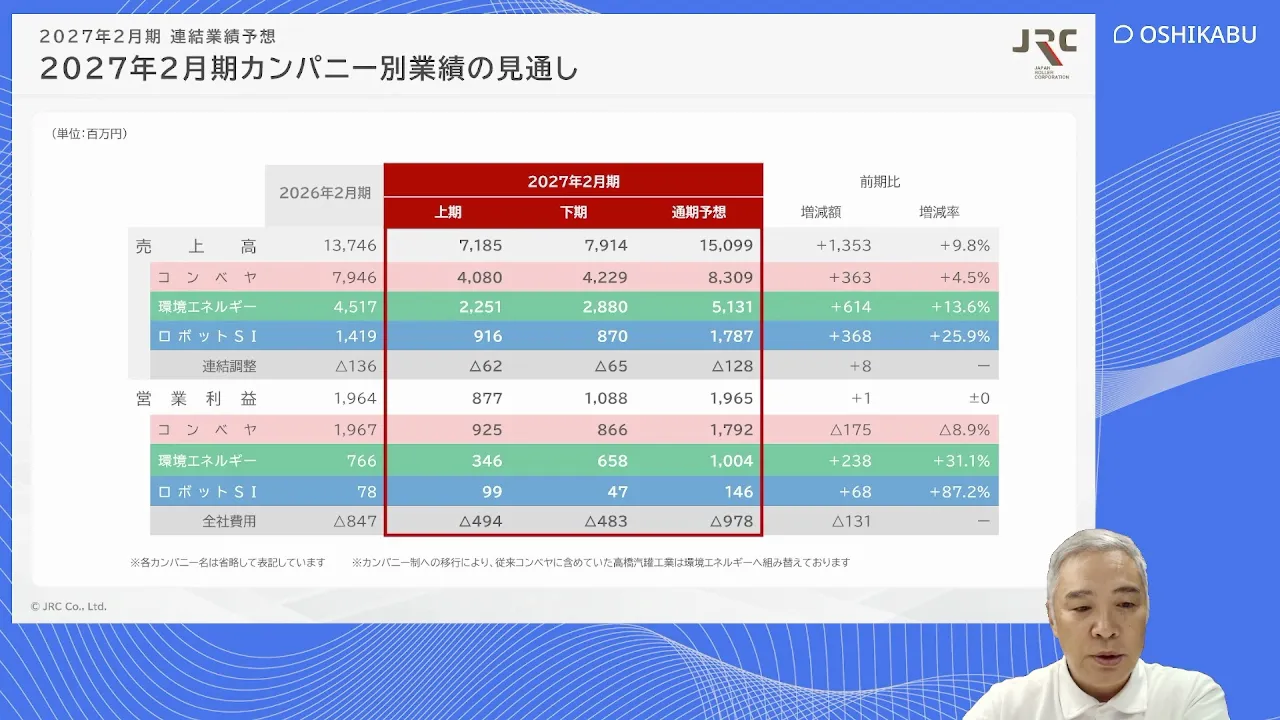
通期の売上高はコンベヤ83億900万円、環境エネルギー51億3,100万円、ロボットSI 17億8,700万円、連結調整△1億2,800万円で、合計150億9,900万円。営業利益はコンベヤ17億9,200万円、環境エネルギー10億400万円、ロボットSI 1億4,600万円、全社費用△9億7,800万円で、合計19億6,500万円の計画です。
⑮ 株主還元
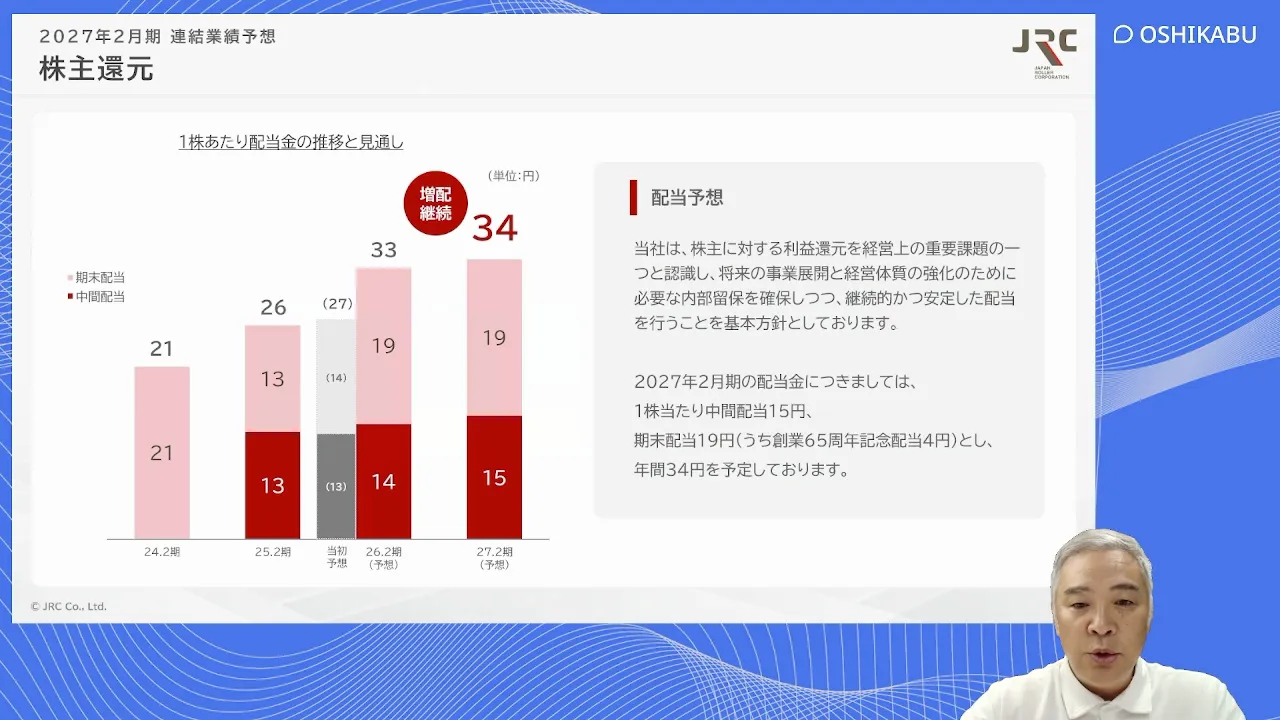
配当は経営上の重要課題と認識しており、配当性向30%を切らないことを基本方針としています。グロース市場企業として会社の成長を優先しつつ、毎年利益を上げながら30%を配当に回し、残りは事業の成長に投資していく考えです。スライドでは2027年2月期の配当予想として、1株当たり中間配当15円・期末配当19円(うち創業65周年記念配当4円)の年間34円が示されています。
⑯ M&A第1弾: 機電株式会社のグループ入り
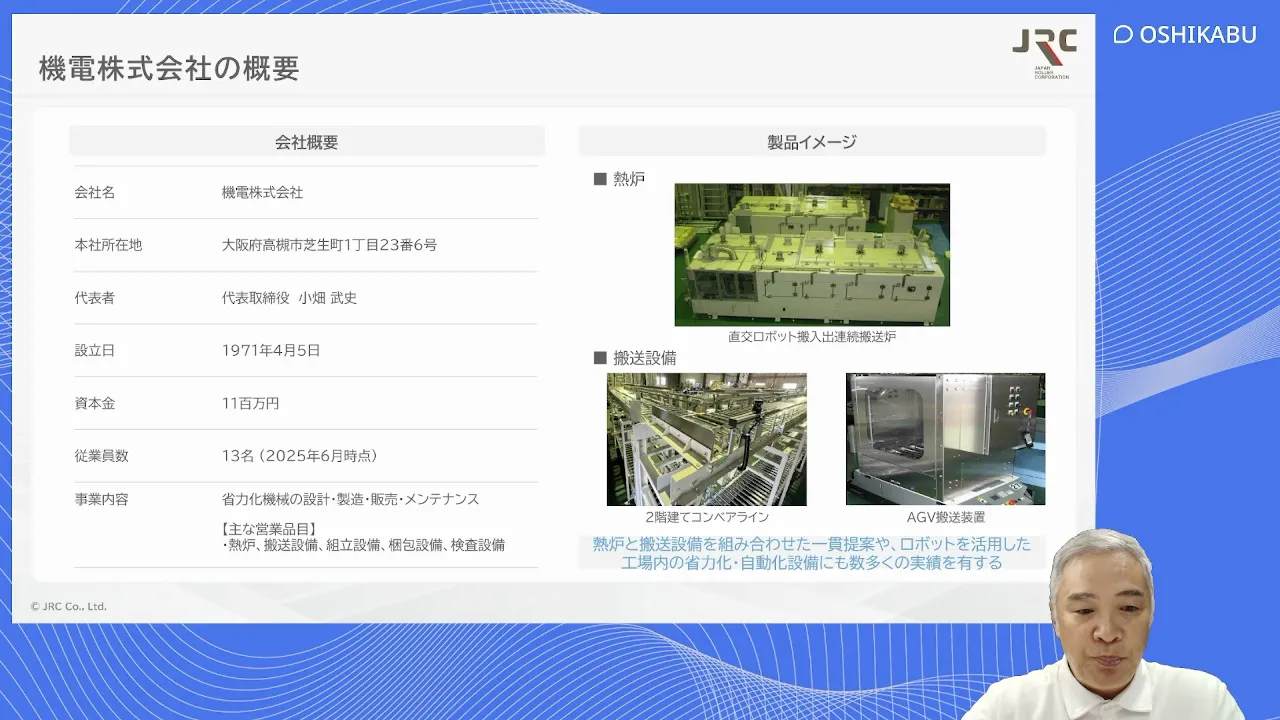
ここからは8月に開示されたM&A案件の説明です。1社目は機電株式会社。大阪府高槻市に本社を置く1971年設立の会社で、50年以上の歴史があります。従業員13名と小粒ながら非常に技術力の高い会社で、省力化機械の設計・製造・販売・メンテナンスを手掛け、ロボットを使った自動化や、トンネル式の熱炉の製造・販売・メンテナンスなどを行っています。長年にわたり安定的に売上・利益を上げており、ロボットSI事業とのシナジーが見込めることからグループに迎えました。
⑰ 機電とのシナジー
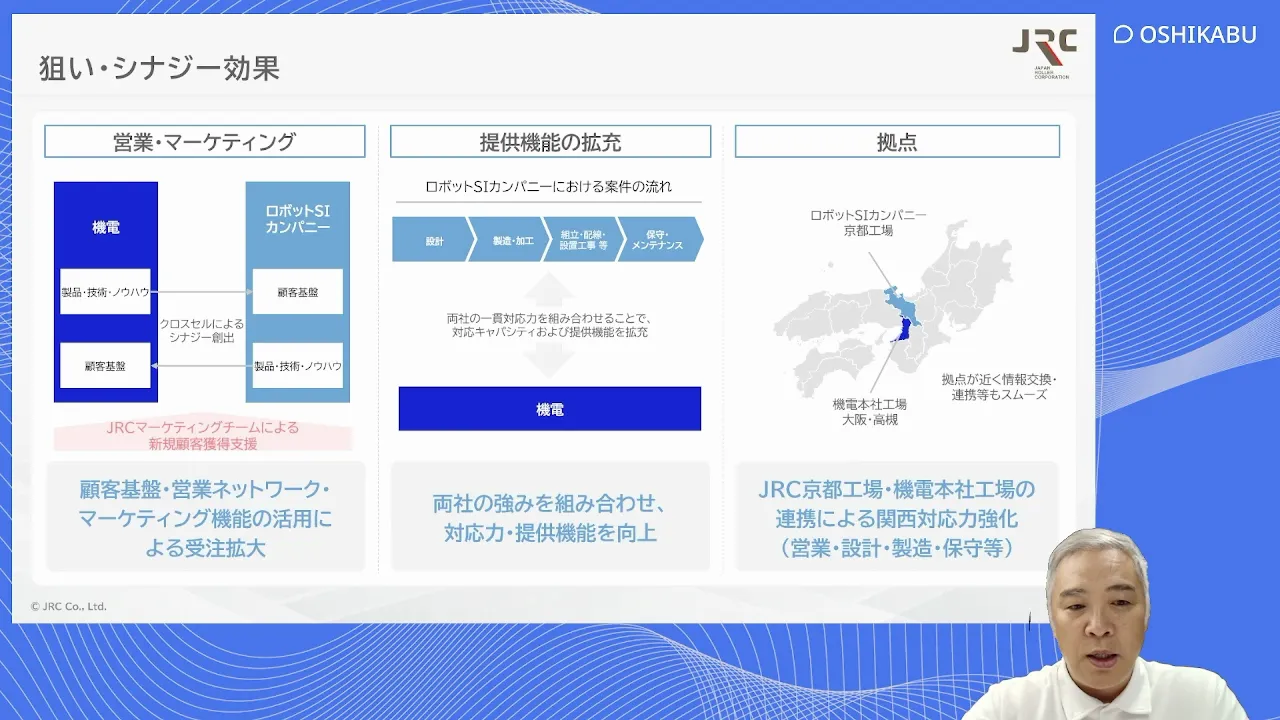
JRCは過去に10件程度のM&Aを実施してきましたが、中小のメーカーは技術力が高くいい製品を作っていても、営業力や営業ツールが弱い会社が多いといいます。機電も同様に、昔からの良い顧客との取引はあるものの広がっていかない状況だったため、JRCが力を入れているマーケティングを一緒に強化することで顧客基盤の拡大を狙います。
また、JRCが食品関係を主戦場とするのに対し、機電はパナソニックをはじめとする大手企業に自動機・省力機械を納入しており、クロスセルによるシナジーも見込みます。ロボットSIカンパニーの京都工場(京都府宇治市)と機電(高槻市)は地理的にも近く、横の連携が取りやすい優位性も生かして、早期に双方の利益につなげていく方針です。
⑱ 4つ目のカンパニー「グロースM&Aカンパニー」を設立
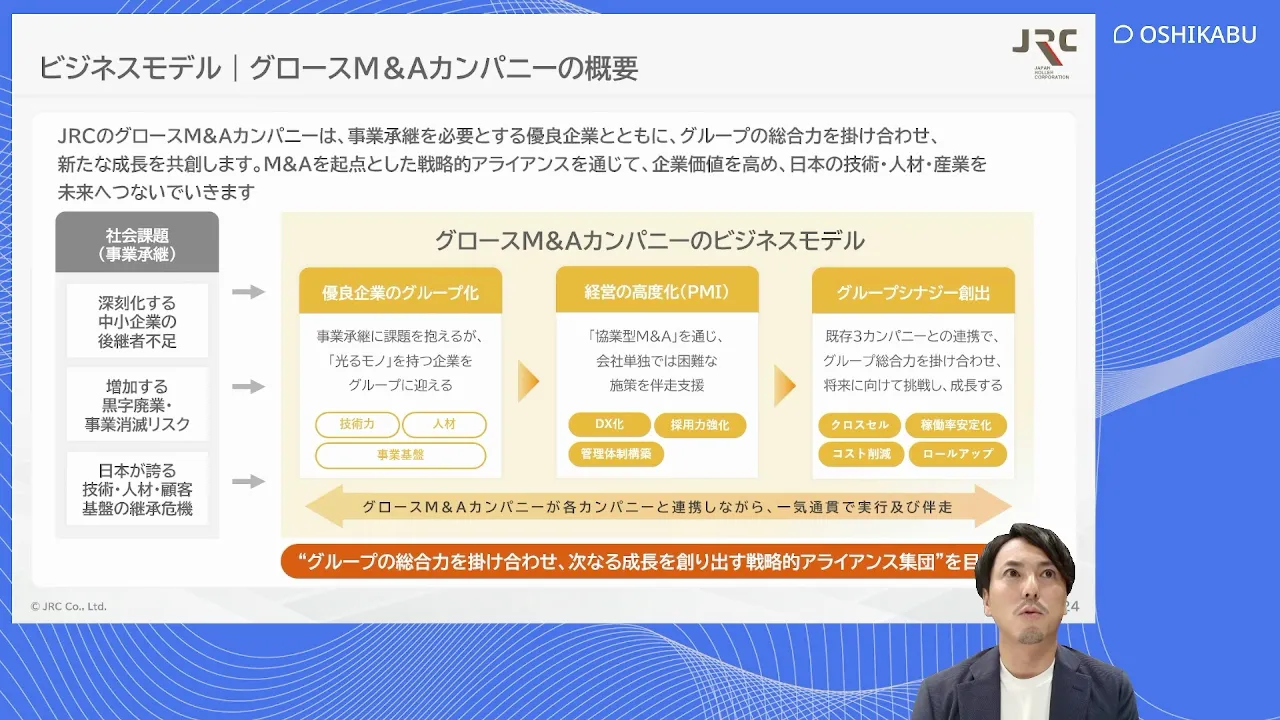
コンベヤ、環境エネルギー、ロボットSIの3カンパニーに加え、新たに「グロースM&Aカンパニー」を立ち上げました。ここからは同カンパニーのCEOを務める取締役副社長兼CFOの常川陽介氏(公認会計士)が説明しました。
ビジネスモデルは、「光るもの」を持つ優良企業をグループに迎え、PMI(買収後の経営統合)の専属部隊がDX化・マーケティング強化・採用支援などを行うとともに、強い事業基盤を持つ既存カンパニーと連携してシナジーを生み、グループの総合力で次の成長を作り出す「戦略的なアライアンス集団」です。
⑲ 立ち上げの背景
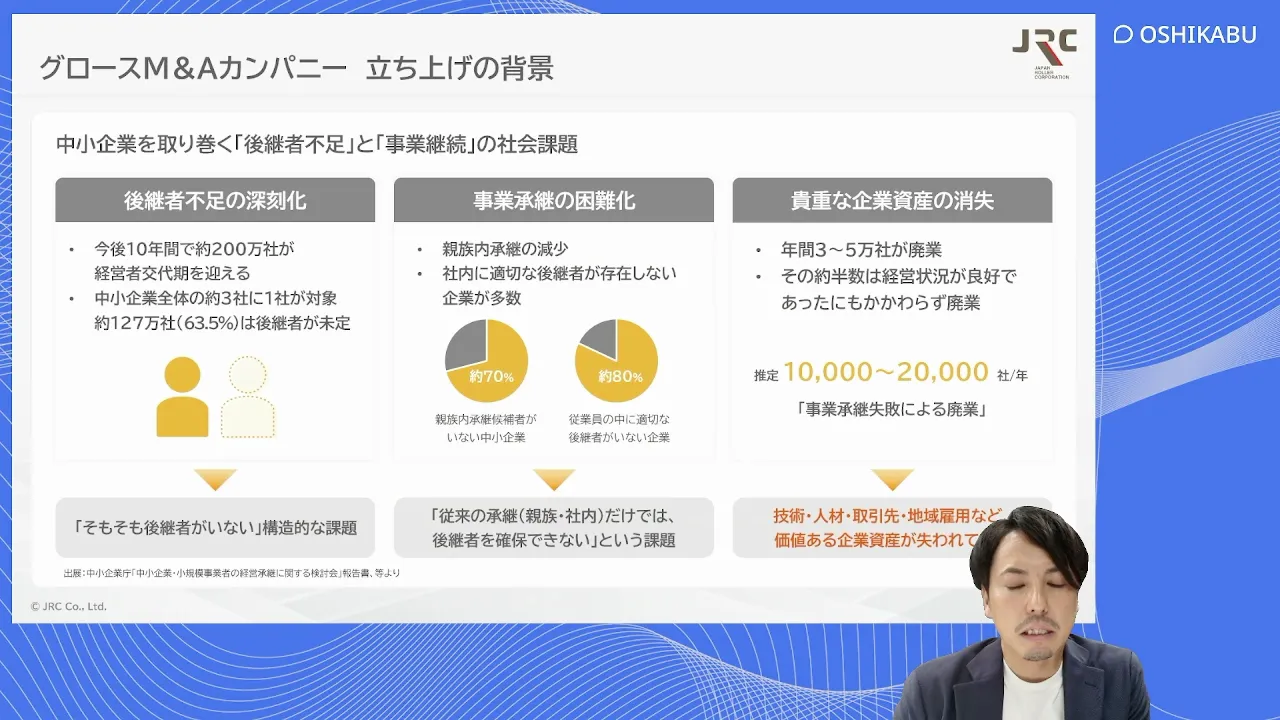
背景にあるのは後継者不足の深刻化です。経営者の高齢化が進むなか、事業承継ができずに廃業する中堅・中小企業は年間1万〜2万社にのぼるとされ、価値ある企業資産がこうした問題で失われていくことを「非常にもったいない」と課題認識しています。
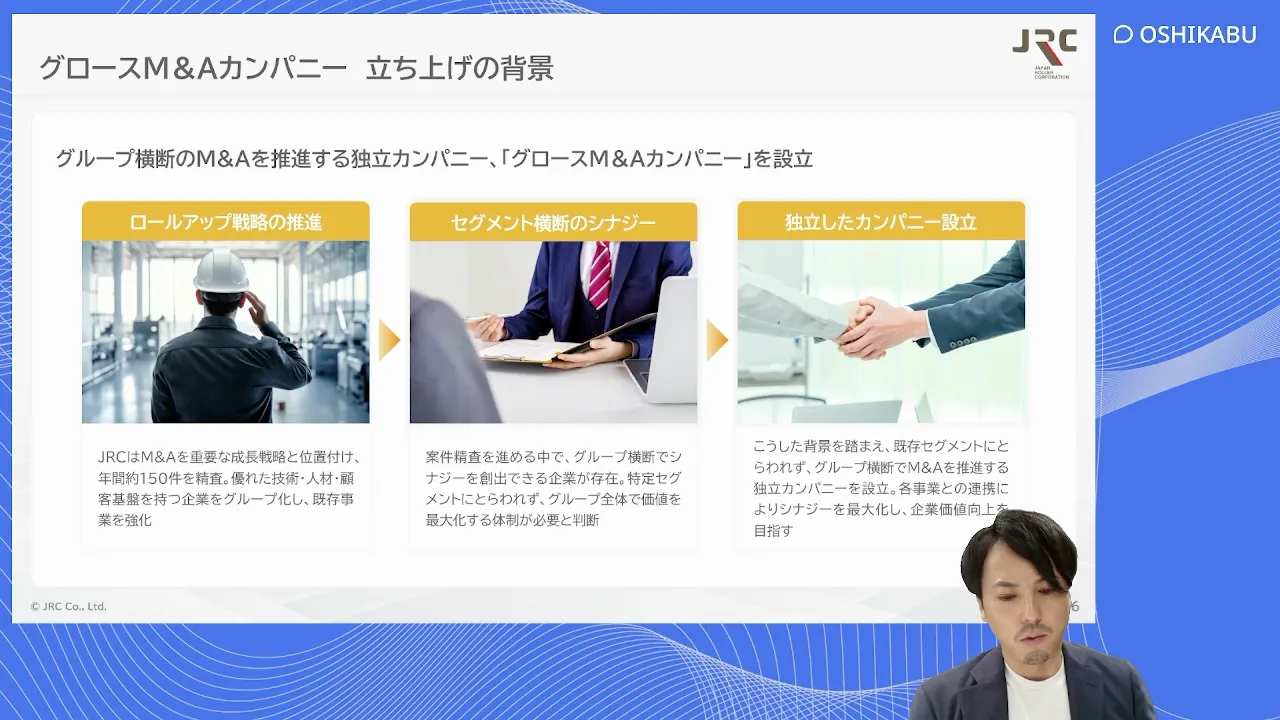
JRCはこれまで約10社のロールアップ型M&Aを行ってきましたが、買収先を既存カンパニーに紐づけるとそのカンパニーの戦略に従属してしまいます。グループ横断でシナジーを発揮するために、独立したカンパニーとして設立しました。
⑳ ミッションは「光る協業型M&A」
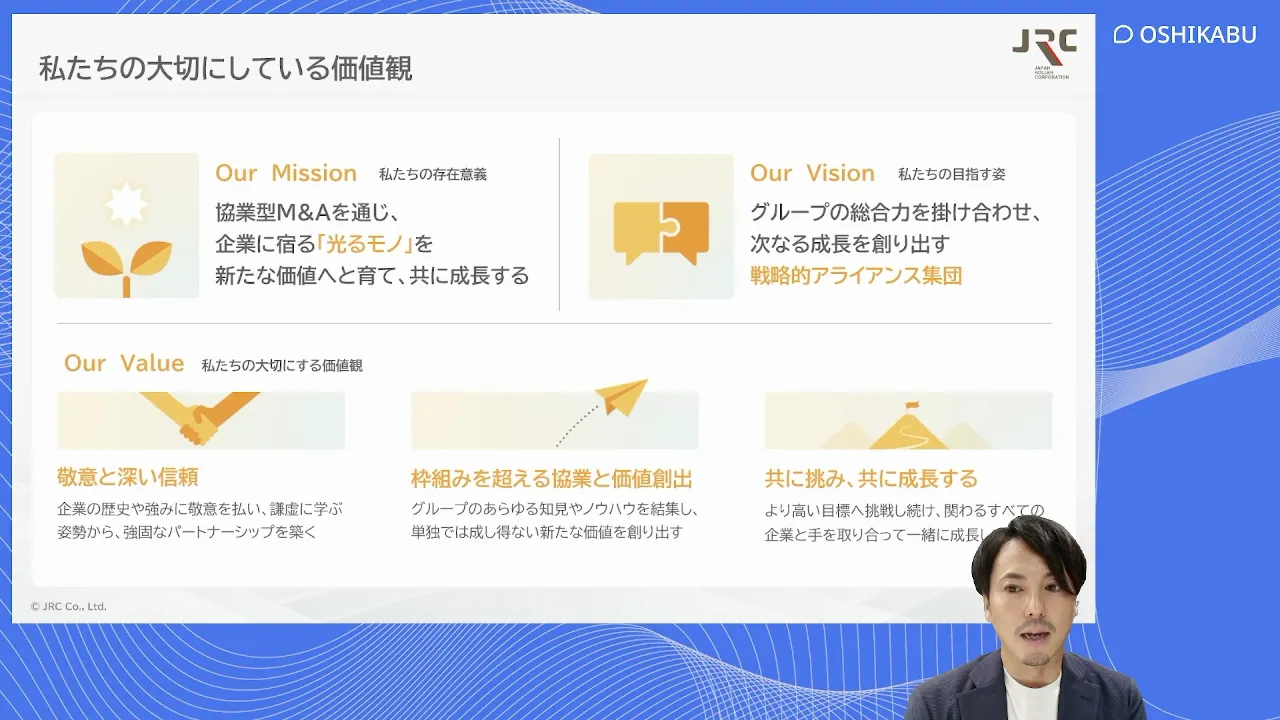
ミッションは「光る協業型M&A」。企業に宿る光るものを新たな価値へ育て、共に歩み成長していくことを掲げています。
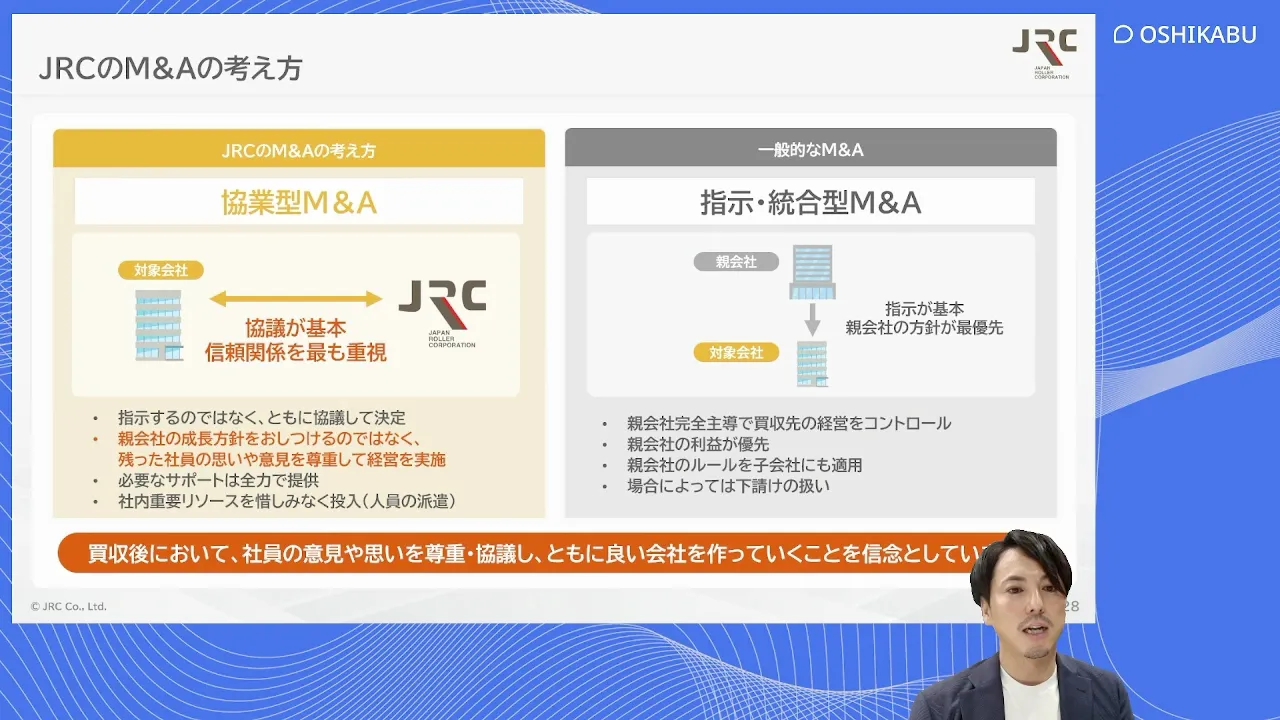
一般的な指示・統合型M&Aは、買収後に親会社の指示・方針に従う形になりがちですが、JRCの協業型M&Aは信頼関係を最も重視し、相手企業の社員の思いや意見を尊重して経営を行い、共に成長していくことを信念としています。
㉑ 強みと推進体制
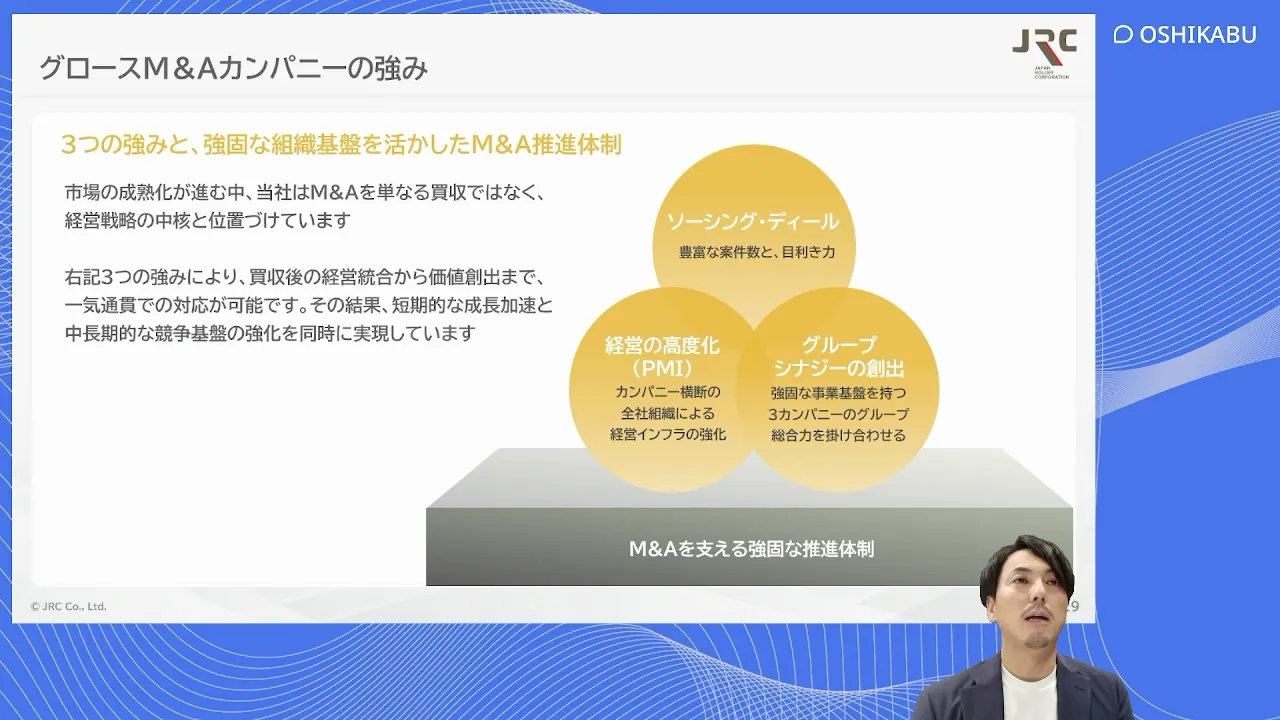
強みは3つあります。年間150件以上のソーシング・ディール検討の実績、グループを横断して見る経営管理本部と戦略投資部による経営インフラの強化、そしてファンドと違い既に事業基盤を持っているからこそできるグループシナジーの創出です。
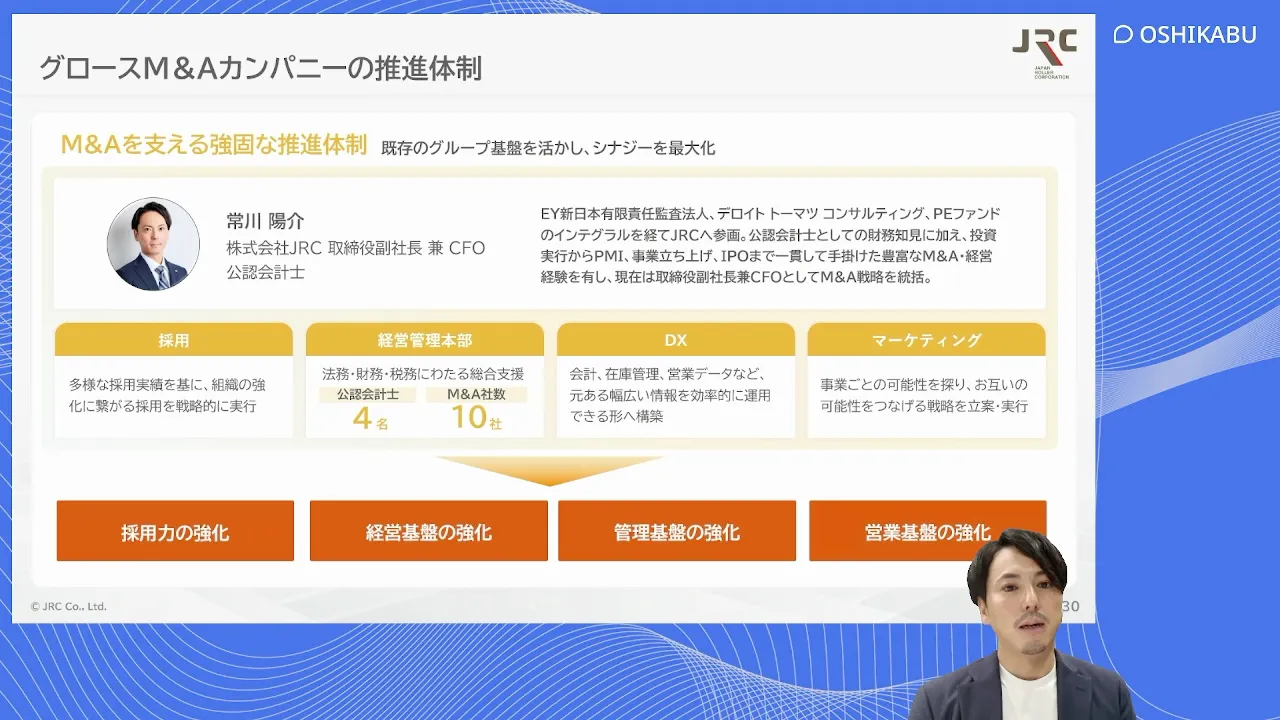
常川氏自身、公認会計士としてキャリアを始め、コンサルティングファームでM&Aを、投資ファンドでIPOやPMIを一貫して手掛けてきました。戦略投資部には同様のキャリアを持つメンバーが既におり、今後も増やしていくことで、採用強化・DX化・マーケティングといった経営の高度化を支援する強固な推進体制を整えています。
㉒ 一般的な経営統合との違い
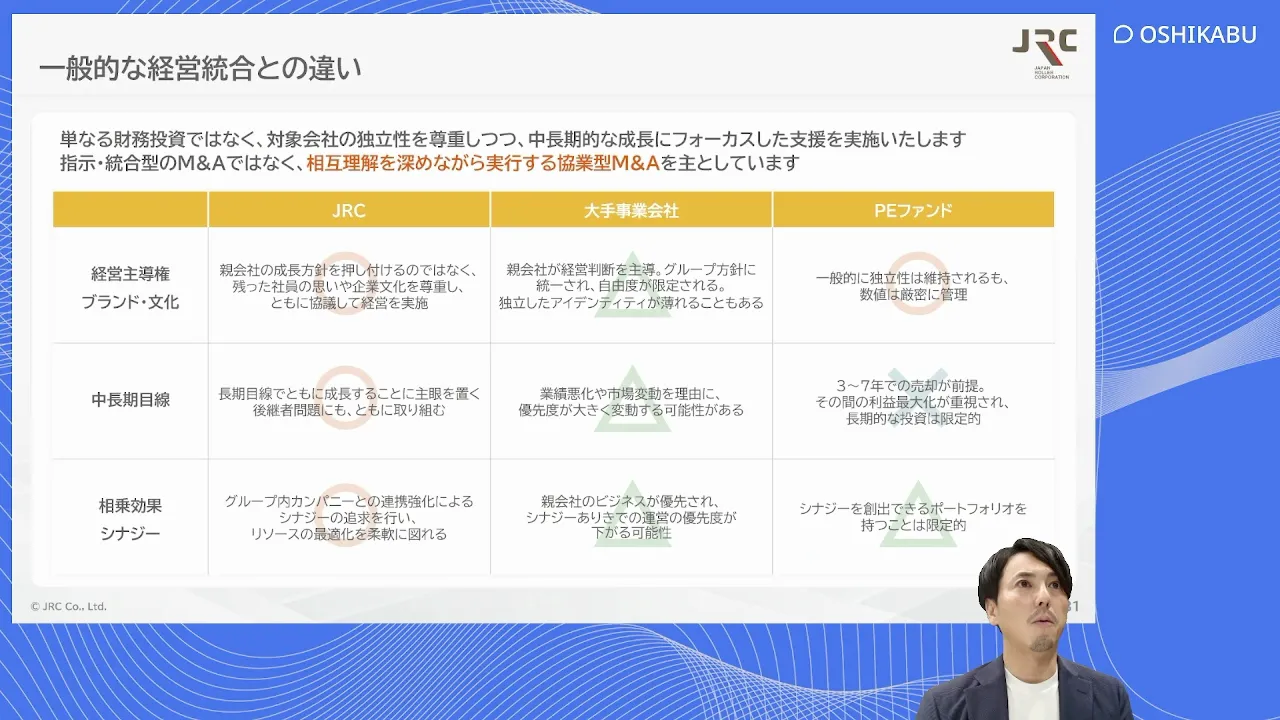
案件では大手事業会社やPEファンドと競合することが多いものの、協業型M&Aによる経営の主導権・ブランドの維持、売却を前提としない中長期目線での支援、コンベヤ・ロボット・環境エネルギーとのグループ内シナジーによるリソース最適化・成長最大化が、売り主から評価されているといいます。
㉓ 次世代経営人材を生み続ける体制
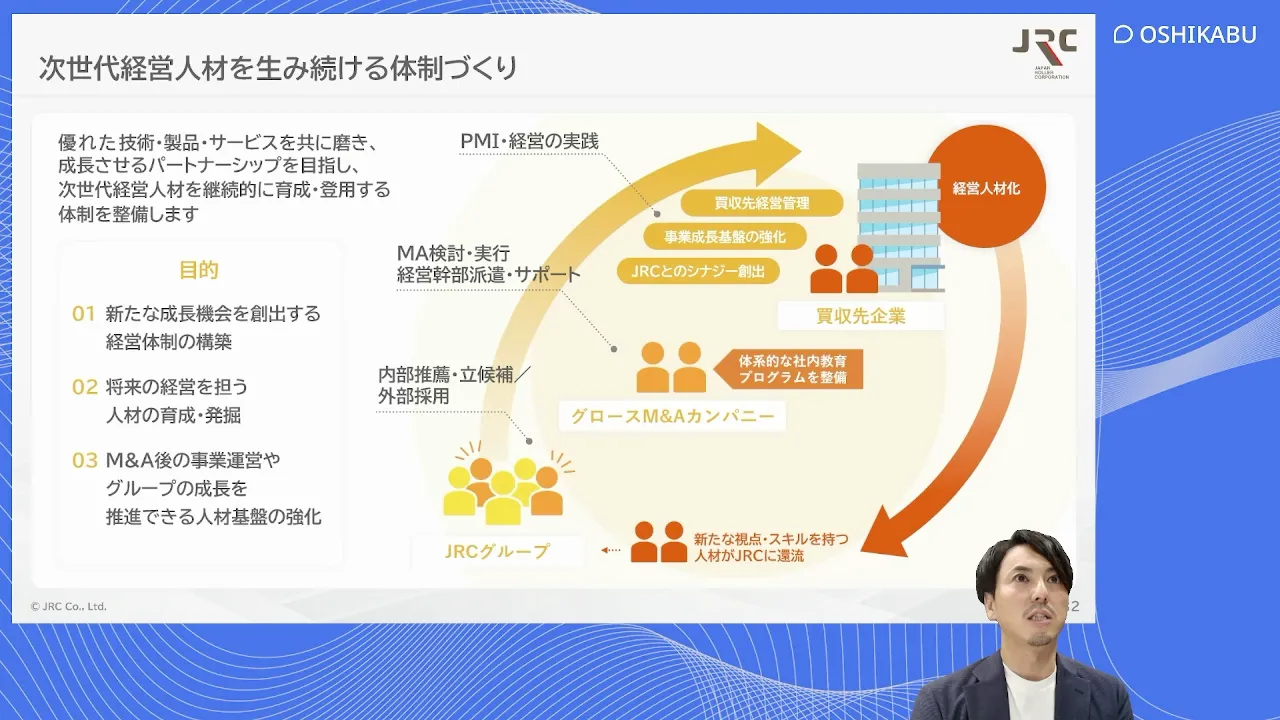
グループ内でPMI人材を育成し、グループ入りした企業に派遣して経営を支援。経営目線を持った人材が社内に戻ってきてJRCグループ全体の成長を支える——という循環をグループ全体で作っていく考えです。
㉔ グロースM&Aカンパニーの成長イメージ
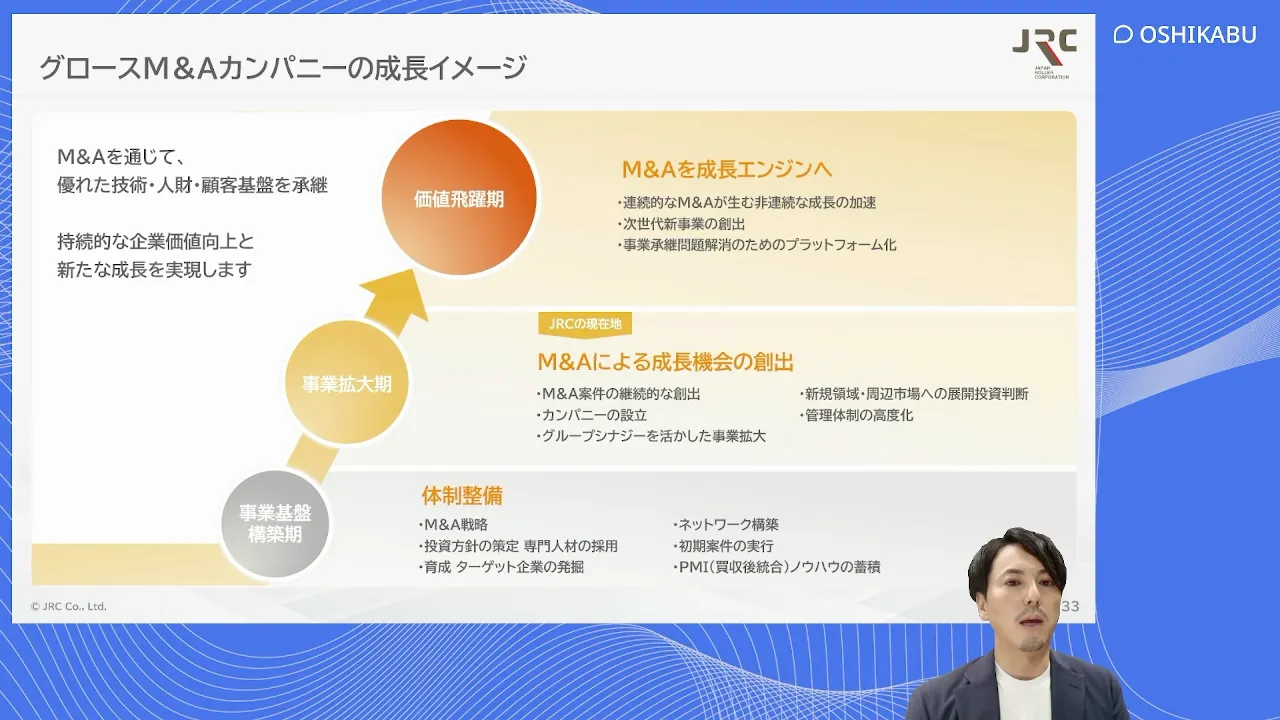
これまでのロールアップで体制が整い、拡大できるタイミングになったことから、事業拡大期としてカンパニーを立ち上げました。M&Aの連続的な創出、グループシナジーの活用、管理体制の高度化から始め、M&Aを成長エンジンとしてJRCグループの非連続な成長を実現し、周辺領域の買収を重ねながらグループを牽引する次世代新事業の創出も目指します。
㉕ グロースM&Aカンパニー実績第1弾: トーカイコンベア
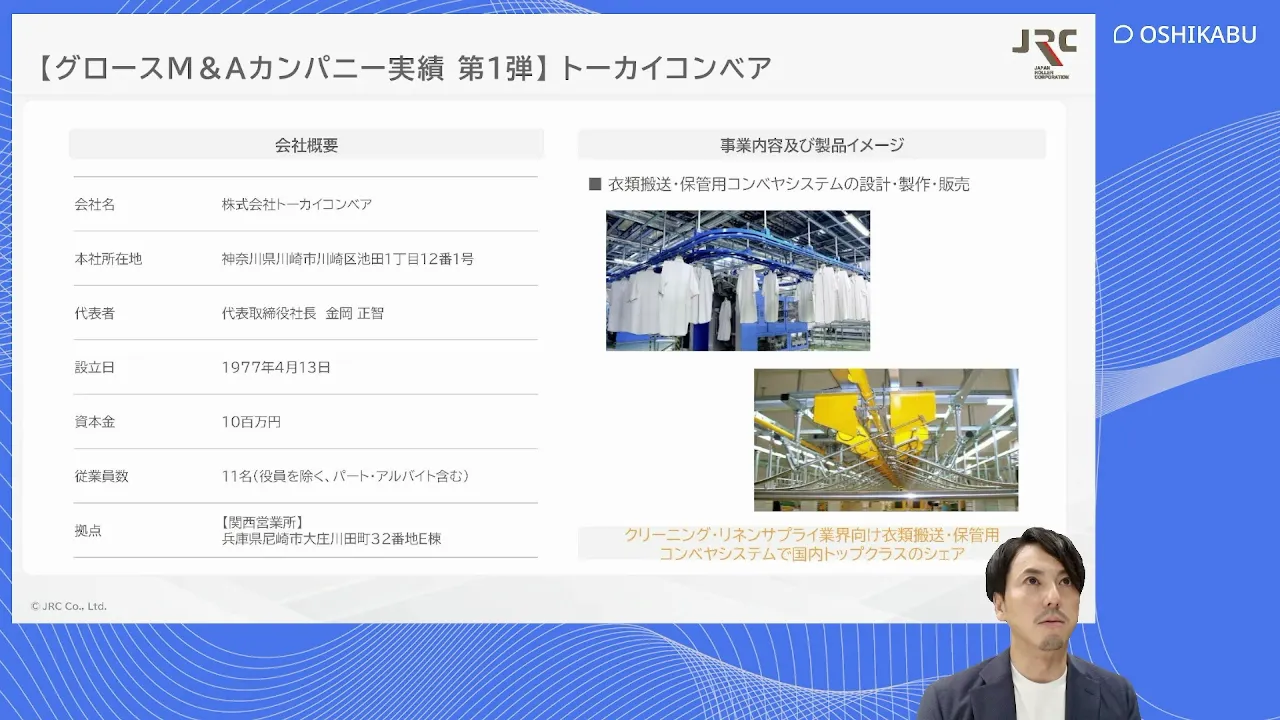
設立と同日に発表したのが、株式会社トーカイコンベア(神奈川県川崎市)の買収です。クリーニング・リネンサプライ業界向けの衣類搬送・保管用コンベヤシステム(ハンガーコンベヤ)で非常に高いシェアを持ち、特殊な技術を持つ国内有数の企業です。
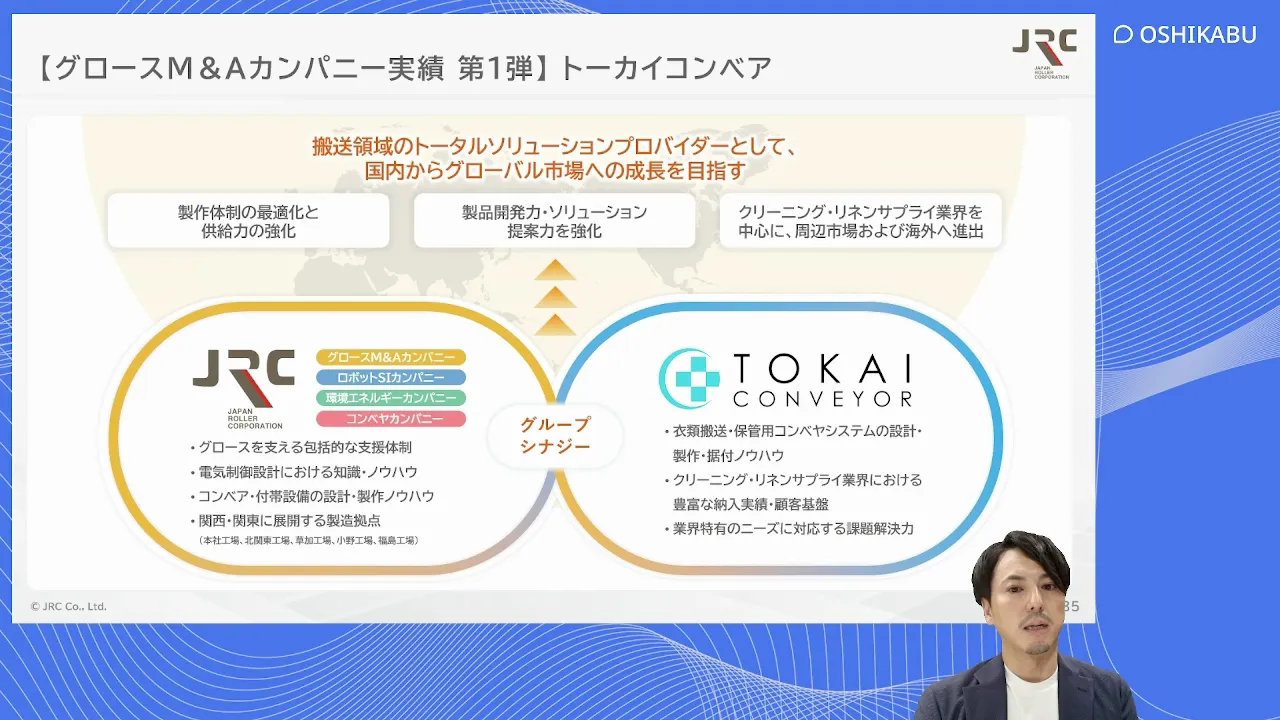
JRCのロボット・自動化技術を生かしたコンベヤシステムの高度化、ものづくり面ではコンベヤ・環境エネルギーカンパニーの製造機能との連携でシナジーを生みつつ、世界に通じる技術を持つ同社とJRCのマーケティングを掛け合わせ、国内外でのシェアアップを一緒に目指します。
㉖ 上場後のM&A実績
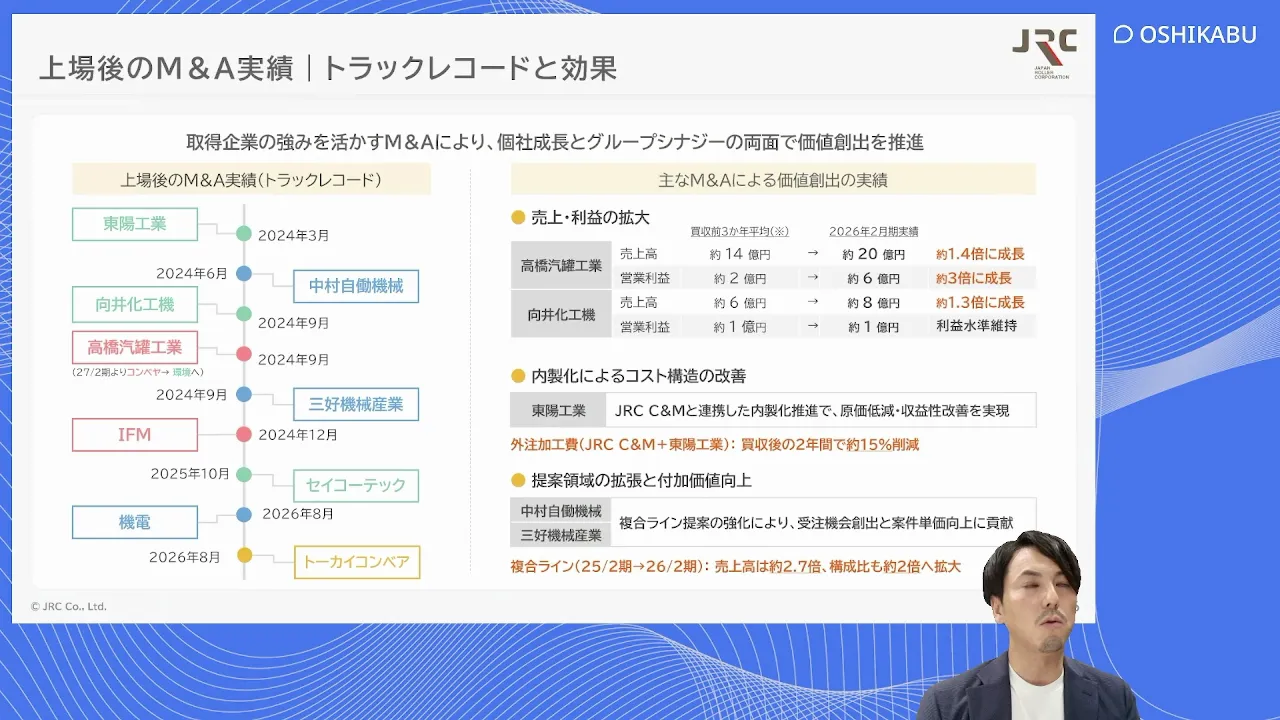
上場後に実施したM&Aの成功確率は「100%と言い切っていい」と常川氏。高橋汽罐工業や向井化工機、東陽工業は業績が大きく改善し(スライドでは高橋汽罐工業が売上約14億円→約20億円・営業利益約2億円→約6億円、向井化工機が売上約6億円→約8億円)、ロボットSIで買収した中村自働機械・三好機械産業は複合ライン提案の強化に貢献しています。
㉗ 質疑応答
説明の後、事前質問を含む質疑応答が行われました。
Q. 昨年は猛暑の影響で第2四半期の業績が低調だったが、今年の夏は大丈夫か?
A. (浜口氏)昨年は6月から9月頃まで猛暑が続き、当社の第2四半期(6〜8月)に重なりました。コンベヤカンパニーは売上の80%以上が日々の消耗品の受注で、猛暑により顧客の現場作業が減少し、当社の現場活動も制限されたため低調でした。今期はその教訓から、第2四半期に納入する案件を第1四半期から前倒しで受注しており、現在のところ昨年とは違う推移です。夏も終わりに近づいており、問題ないと考えています。
Q. 海外工場の稼働開始はいつ頃か?
A. (浜口氏)ベトナム北部にレンタル工場を借りて進出します。内装工事後の引き渡しが10月末頃、その後日本から持ち込む機械設備を導入して年内は試運転を行い、実際の製品出荷は来年1月からの見込みです。今期の業績への貢献は限定的です。
Q. なぜ既存の部署ではなく独立したカンパニーとして設立したのか?
A. (浜口氏)損益状況を明確にし、機動的に戦略判断できるようにするためです。各カンパニーにCEOと事業特化のメンバーを置き、責任と権限を明確化しています。また当社はPLだけでなく貸借対照表もカンパニーごとに出しており、資産を効率的に回すことにも目を向ける経営人材を育てたいというのも大きな理由です。
Q. 優良案件には大手事業会社やPEファンドも手を挙げるが、売り手企業がJRCを選ぶ最大の決め手は?
A. (常川氏)協業型M&Aとして「一緒にやっていけそうだ」と感じていただけること、そして短期的な利益ではなく長期目線で会社の成長を考えていることが一番評価されているポイントです。面談の段階から浜口と私が直接出ていく機動性とサポート体制も、大手事業会社に負けない決め手だと考えています。
Q. 今後も積極的にM&Aを行うのか。体制は整っているか?
A. (浜口氏)2024年に多くのM&Aを行い、PMIを進めるなかで人材不足を実感したため、昨年度は採用・教育に注力して戦略投資部を組織化しました。経験豊富な人材の採用も進み、人員は充足しています。やみくもに手を出すわけではありませんが、一緒にやることで売上・利益をともに伸ばし、いい会社になれる相手とはしっかり取り組んでいきます。体制は今後さらに充実させることも考えており、大丈夫だと認識しています。
最後に浜口氏は「ぜひ今後ともJRCの成長を見守っていただきたい。しっかり会社を成長させ、業績も上げていく」と述べ、説明会を締めくくりました。